

经营分析会,别开成“报表朗读会”
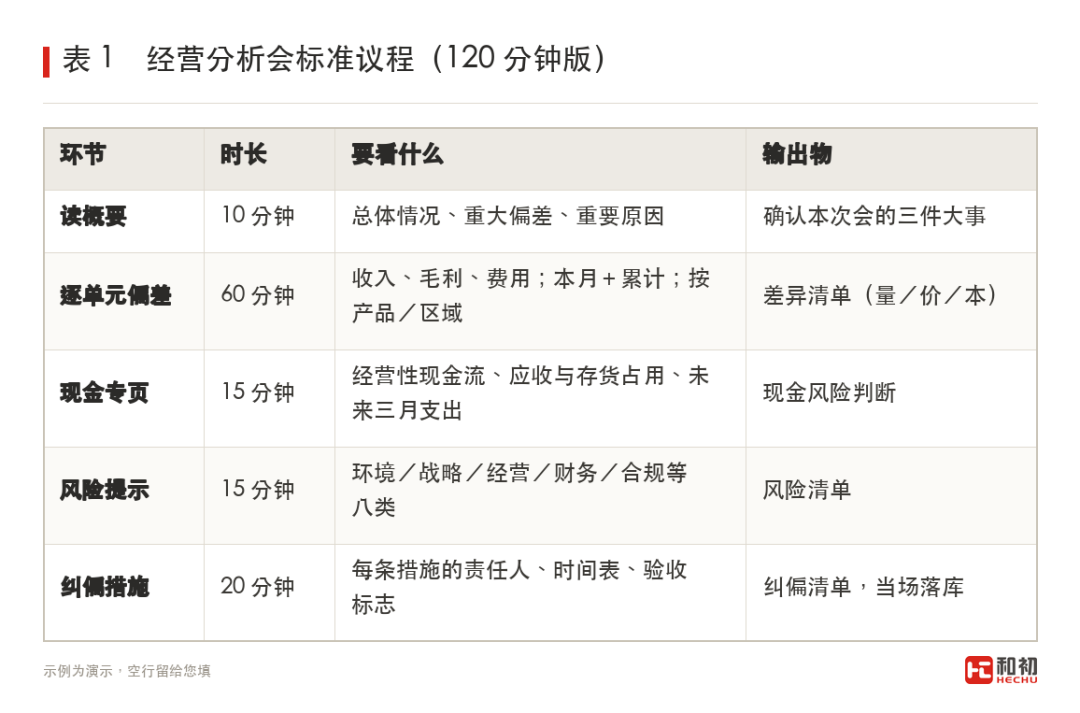
一场经营分析会如果只完成“让大家知道情况”,它就是一次昂贵的通报。它真正应该完成的,是让组织在两个小时里对三件事达成共识:问题在哪里、原因是什么、下一步谁在什么时候做什么。
经营分析会,别开成“报表朗读会”|战略管理三部曲之二
这个系列第二篇。2002 年,我在汇源被派往控股方德隆国际总部,第一次见到那套大型产业集团的经营管理体系。上一篇讲年度计划怎么编;这一篇讲计划落地之后,每个月怎么校准。
我参加过几百场经营分析会。绝大多数,两个小时里有九十分钟在念数字:这个月收入完成 92%,同比下降 3%,费用超支 5%……念完,主持人问“大家还有什么问题”,一阵沉默,散会。下个月,同样的数字再念一遍。
问题不在数字,在于这场会没有“纠偏”的功能。
一场经营分析会如果只完成“让大家知道情况”,它就是一次昂贵的通报。它真正应该完成的,是让组织在两个小时里对三件事达成共识:问题在哪里、原因是什么、谁在什么时候改。
一三种废掉的会
第一种,朗读会。把报表从头念到尾,没有一句解释差异。数字是财务做的,业务只是复述,谁都不觉得这些数字跟自己有关。
第二种,追责会。一上来就找“谁的责任”,于是所有人学会先自保:能推的推,能藏的藏。数据从这一刻开始失真,而失真的数据会让下一次决策更糟。
第三种,许愿会。问题都清楚,措施都是“加强管理”“狠抓落实”“高度重视”。没有责任人、没有时间点、没有验收标准,会后一切照旧。
二顺序就是方法论
那套体系里,管月度校准的是一份经营分析模版。它把分析顺序写得极其具体——二十年后的今天回头看,我认为基本还是对的。
先单体,后合并。先把每个经营单元讲清楚,再讲整体。反过来做,永远找不到问题出在谁身上,整体的好会掩盖局部的坏。
先利润表,后资产负债表,再现金流量表。先看赚没赚,再看家底厚不厚,最后看钱到底在哪。
先本月,后累计。本月看波动,累计看趋势,两者必须同时出现,缺一个就会被短期数字带偏。
按产品、按公司(区域)、按去年同期三个维度交叉。只有一个维度的分析,等于没分析。
图表的时点不超过七个,即年初加最近六个月末。超过七个,人的眼睛会失焦,会议就会滑向“看个大概”。
顺序不是形式。它是一套防止自我欺骗的装置。
三开头一页,结尾两页
模版对首页和末页的规定,是我见过最实用的设计。
第一页是“概要”:总体情况、重大偏差、重大事项、重要原因。四句话讲完。讲不完,说明还没想清楚。
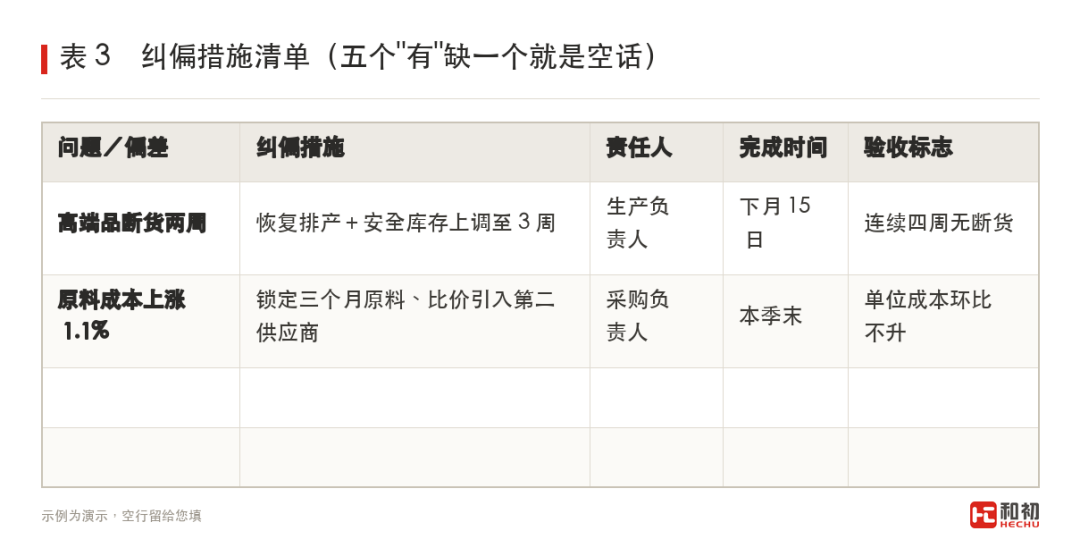
最后是“风险提示”和“纠偏措施”。风险分八类:环境、授权、战略、经营、财务、内控、信息技术、廉政——放到今天,还应加上合规与舆情。纠偏措施必须“具体、明确、有针对性、有时间表、有责任人”,五个“有”缺一个,就是空话。
一场会如果只留下这两页,也比留下五十页图表有用。
四把“差异”翻译成“原因”:三把刀
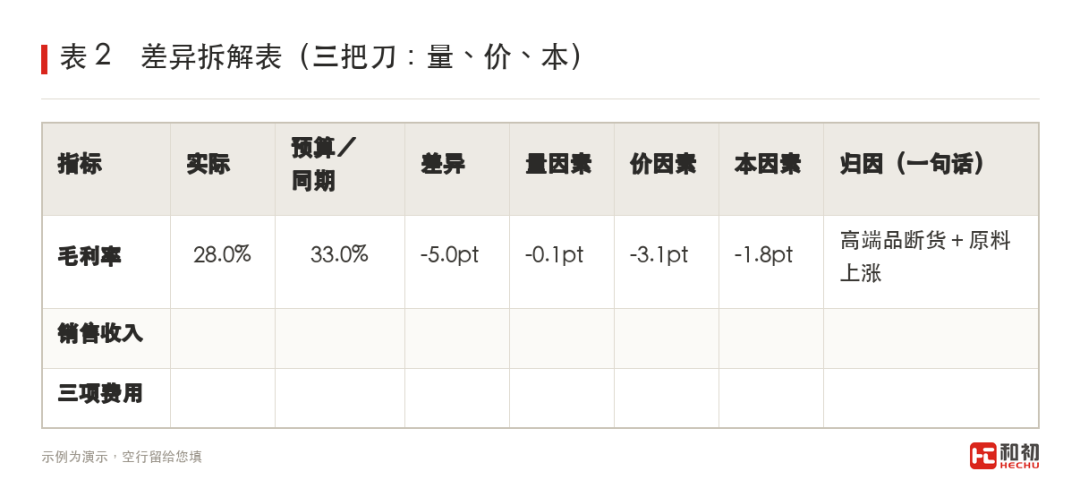
差异=实际−预算(或同期)。但差异本身不是原因。我要求业务负责人在会上必须用三把刀把差异切开。上一篇讲年度计划,拆收入目标用的也是量、价、本这三样;那边往下拆目标,这边往回找原因,同一套刀,方向反过来。
第一刀,量:卖少了还是卖多了?分产品、分区域、分客户切开。
第二刀,价:均价变了没有?是结构变了(高价品占比下降),还是价格本身降了(促销、返利、窜货)。
第三刀,本:单位成本变了没有?原料、人工、制造费用、物流,各占多少。
三刀切完,原因通常就浮出来了。毛利率下滑最常见的真相,不是“竞争激烈”,而是“高价品占比掉了五个点,同时给经销商的返点增加了两个点”。这两个点,才是可以动手的地方。
五给现金流一个独立席位
利润表可以修饰,现金流很难。那份模版在资产负债表部分特别强调三件事:应收(含其他应收)的回收性、存货的周转、或有负债(担保、抵押、诉讼、账外项目)。这三件事,恰恰是大多数民企出问题的地方——账上有利润,手里没现金,表外一担保,一炸就是大事。
我的建议是:每次分析会必须有一个“现金”专页,只讲三行字——经营性现金净流入、应收与存货占用的增量、未来三个月的大额支出。三行字讲不清,会就不用往下开了。
六让结论进入下一轮
经营分析会最大的浪费,是结论不落地。会议形成的纠偏措施,必须回到三个地方。
回到年度计划的“假设—动作—证据”里——就是上一篇讲的那三行字。假设错了改假设,动作没做到改动作。
回到预算。需要追加或削减的资源当场定,不要会后再议。会后再议,等于不议。
回到考核。同一项偏差连续两个月没有改善,考核就要动。否则所有人都会明白:这件事其实不重要。
这样就形成了一个闭环:计划—执行—分析—纠偏—再计划。闭环之外的努力,都是消耗。
七主持人只问三个问题
作为主持人(通常是一号位),你不需要懂所有业务细节,只需要每一页都问三句:差异在哪?具体到产品、区域、客户。原因是什么?用三把刀切给我看。谁在什么时候改?改完怎么验证?
三个问题问不下去的汇报,就是没准备好。会开得短,不是因为你宽容,而是因为你把标准立住了。
八会前四十八小时,决定会的质量
会议开不好,一半原因在会前。三个动作能把质量提上来。
第一,材料提前四十八小时发。不发材料的汇报,会上不讲,直接顺延到下一次。这一条执行两周,所有人的准备习惯就会变。
第二,口径统一。收入是含税还是不含税、返利算冲减收入还是算费用、费用分摊按人头还是按销售额——这些口径必须年初定、全年不变。口径一变,所有同比都失去意义,会议就会陷入“你的数字和我的数字不一样”的泥潭。
第三,限时。每个单元十五分钟:八分钟讲、七分钟答问。超时的直接进“待专题”清单,另开会。时间是最硬的纪律,它逼着汇报人做取舍。
九一个拆解的例子
举个我常讲的例子(以下数字纯为示意,只为演示拆解方法)。某企业当月毛利率 28%,预算 33%,差了五个点。汇报人说“竞争激烈,价格战”。
用三把刀切。量——销量完成 96%,影响有限,先放下。价——均价下降 4.2%,再拆:是老品降价,还是结构变化?答案是结构:毛利率 45% 的高端品占比从上月的 22% 掉到 15%,这一项就解释了 3.1 个百分点。本——单位成本上升 1.8%,再拆:原料涨 1.1%,物流涨 0.4%,剩下 0.3% 是产能利用率不足带来的固定费用摊薄不够。
三个数字摆出来,结论完全变了:不是“价格战”,而是“高端品断货两周,叠加原料上涨”。纠偏措施也就具体了:恢复高端品供应、锁定三个月原料、把产能利用率提到 75% 以上,责任人、时间表当场定。
这就是“把差异翻译成原因”的价值——它把一句正确的废话,变成三件可执行的事。
尾结语
经营分析会的水平,基本等于一家企业的管理水平。它检验的不是财务的制表能力,而是这家企业有没有能力“面对事实”。能面对事实的组织,才有资格谈增长;不能面对事实的组织,谈什么都是愿望。
附可以直接套用的工具表
风险提示:本文为产业观察,不构成任何投资建议;涉及的企业与数据均来自公开报道与公开研究,以官方披露为准。
关于本文:本文为高维增长方法论体系·落地方法论系列文章(视角一|综合贯通·战略管理三部曲之二),由胡世明撰写。同题文章首发于「和初商道」公众号。
本系列:之一·年度经营计划:不是填数字,是写假设|之二·经营分析会(本篇)|之三·战略规划,不是填空题