

年度经营计划:不是填数字,是写假设
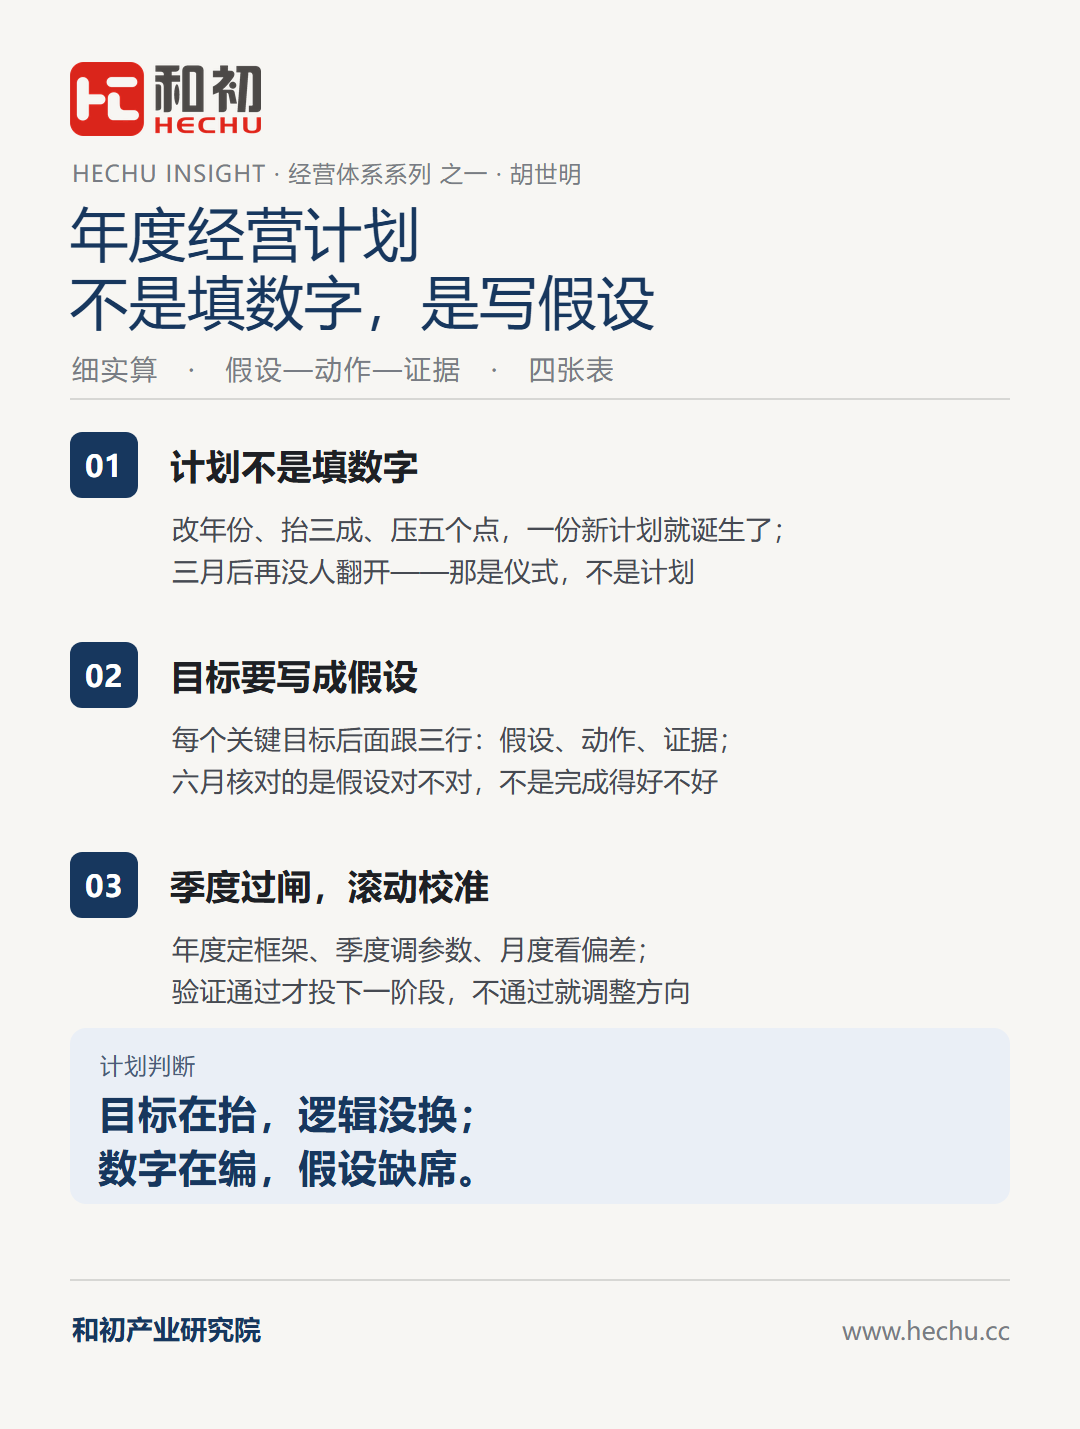
一份真正能用的年度经营计划,至少要回答三个问题:明年我们凭什么增长?增长的每一步由谁在什么时候完成?什么证据出现时应该加码、什么证据出现时应该收手?把计划压成一页骨架、四张表,每个目标写成“假设—动作—证据”。
年度经营计划:不是填数字,是写假设|战略管理三部曲之一
二〇〇二年,我在汇源集团做产品经理,被派往当时的控股方德隆国际总部,和一批从世界500强出来的战略规划专家一起,为汇源编制未来五年的战略规划和首年度经营计划。那一趟,我第一次见识了一套大型产业集团的经营管理体系:年度计划怎么编、经营分析会怎么开、战略怎么落成数字。后来德隆出事,出在资本运作一侧;它在实业经营一侧留下的这套真功夫,与那场崩盘是两回事。二十多年做经营、做咨询,这些经过验证的部分一路被我用、被改、被重新验证,最后长进了和初咨询的高维增长体系——论血缘,2002 年这套东西是它“经营实践”一脉的源头之一。这个系列三篇,讲的就是这套东西——第一篇,从每年十月都会重演的一幕讲起。
每年十月到十二月,我见得最多的场景是:一家企业把去年的经营计划表调出来,改掉年份,把收入目标按老板的期望往上抬三成,再按去年的比例把费用往下压五个点,一份新一年的经营计划就诞生了。这份文件通常有一百多页,装订精美,然后在三月以后再也没有人翻开过。
这不是计划,这是仪式。
一份真正能用的年度经营计划,至少要回答三个问题:明年我们凭什么增长?增长的每一步由谁在什么时候完成?什么证据出现时应该加码、什么证据出现时应该收手?前两个问题决定计划有没有内容,第三个问题决定计划有没有生命。
一计划为什么会变成仪式:三种常见死法
第一种,指标平移。只改数字,不改逻辑。去年的打法已经用尽,今年的目标却按老板的期望设定,从第一天起就是一个不可能完成的承诺。团队于是学会了两件事:年初讨价还价,年底寻找理由。
第二种,部门拼盘。把各部门的计划装订在一起,就以为有了公司计划。销售写销售、生产写生产、市场写市场,彼此之间没有交易关系——谁给谁交付什么、什么时候交付、交付到什么标准,全都没有约定。最后得到一本合集,而不是一张作战图。
第三种,无假设的乐观。所有目标都建立在“市场会好起来”“新品会成功”“大客户会续约”这类愿望之上。愿望不是假设。假设必须可以被证伪,否则它只是情绪的书面化。
二“细、实、算”:三个字背后的三件东西
那次编制,我第一次翻开那套体系里的《年度经营计划编制指南》——“细、实、算”三个字被当作作风要求写在里面,白纸黑字。二十多年过去,工具换了、市场换了,这三个字反而更值钱了。
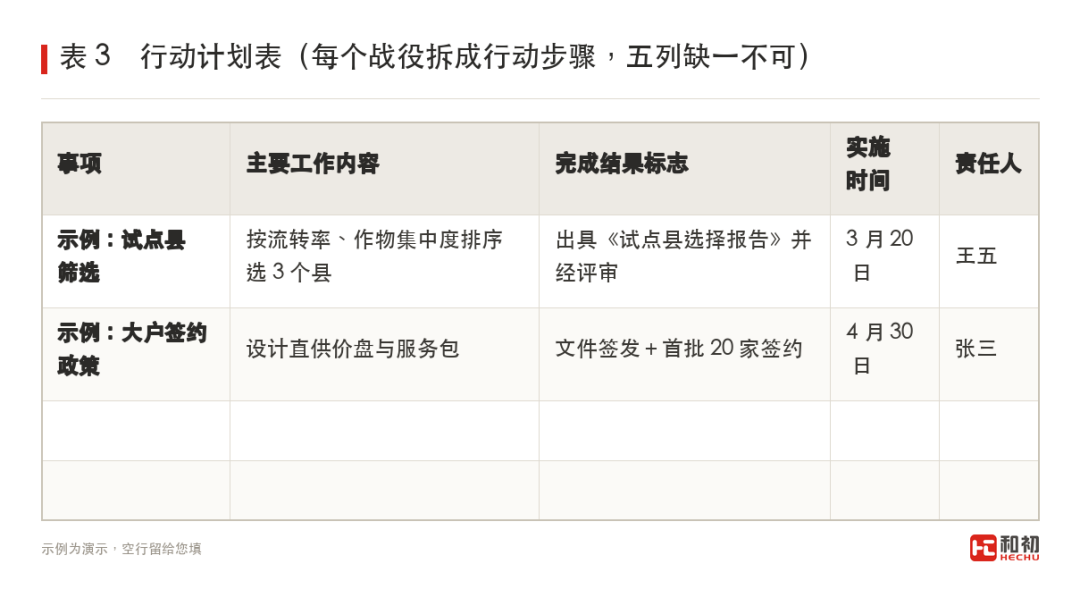
细,是把任务分解到“任一项工作都可以落到具体的人头上”。那份指南里有一条要求,我至今记得:每项工作必须写清“事项—主要工作内容—完成结果标志—实施时间—责任人”五项。缺一项,这项工作就等于没有计划。
实,是“务必可操作,对实际经营管理有切实作用”。指南里有一句原话:“不求厚度,但求实用”。一份计划的好坏,不看页数,看三月之后有多少条被真正执行。
算,是数据要能对上账:目标与预算同源,预算与现金流同源,指标与考核同源。算不清的计划执行时一定会变形,因为每个人都会按自己理解的算法去做事。
三一页骨架:把计划压到能被记住
我给企业做年度计划,通常压到一页纸、五个板块。
第一,经营方针,一句话。今年的主旋律是什么:通路精耕、结构升级、整合降本,还是新市场突破?只能选一个。选两个等于没选。
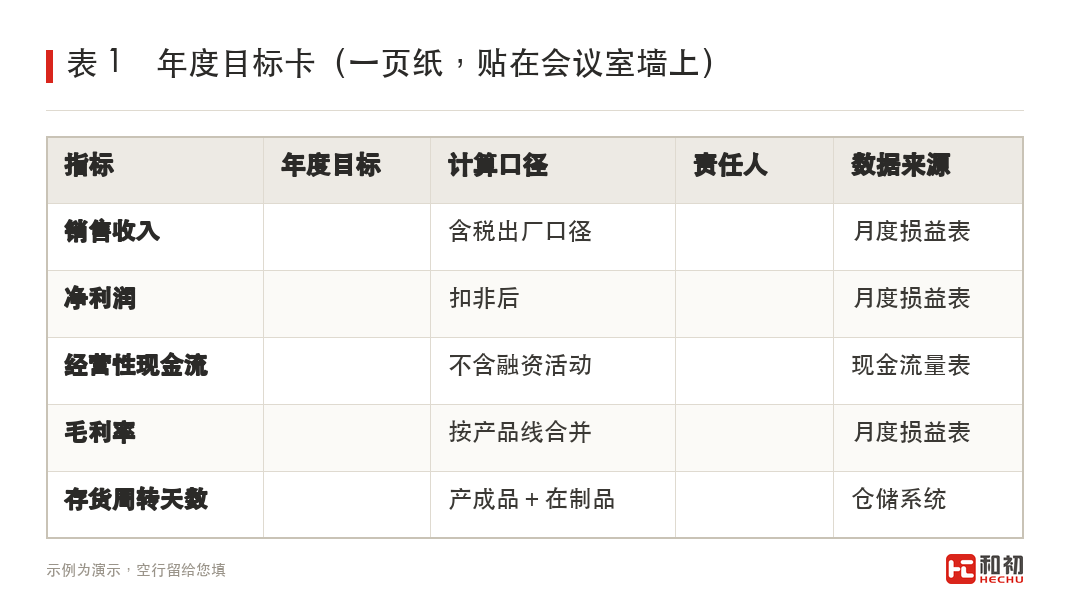
第二,目标,三个数。收入、净利、经营性现金流。三个数必须同时成立。只订收入不订现金流,是给自己埋雷。
第三,营运指标,五个以内。毛利率、存货周转、应收周转、单客产出、新品占比这类过程指标,是把目标拆开之后的可管理变量。
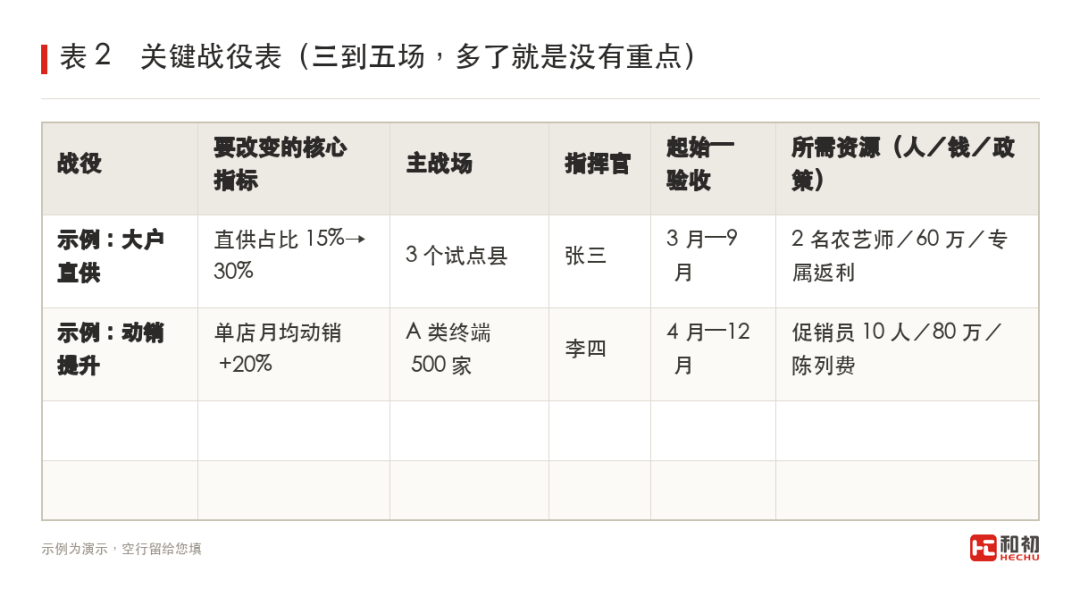
第四,关键战役,三到五场。每场战役写清四件事:要改变什么、主战场在哪、谁指挥、什么时候验收。战役之外的都是日常。
第五,资源与考核。每场战役的人、钱、政策,以及与之挂钩的考核权重。没有资源配套的战役是口号,没有考核挂钩的资源是浪费。
四把每个目标写成“假设—动作—证据”
这是我最想强调的一条。计划里每一个关键目标后面,都应该跟着三行字。
假设:我们相信什么。举个演示用的例子:“县域市场的大户直供比例能从 15% 提到 30%,因为今年有三个县完成了土地流转”(数字纯为演示)。
动作:我们准备做什么,谁来做,什么时候做,做到什么程度。
证据:什么情况下算成立。例如“六月底前,三个试点县的大户签约数达到 60 家,单户年均采购额不低于 8 万元”。
这三行字的价值在于:把计划从一份承诺,变成一组可以验证的赌注。到了六月,我们不是在争论“完成得好不好”,而是在核对“假设对不对”。假设错了,改假设;假设对了而动作没做到,改动作。这两种讨论,都比“为什么没完成”有用得多。
五预算不是财务部的事,计划也不是业务部的事
计划与预算必须同源:目标来自战略与市场判断,预算来自目标的资源换算,考核来自预算的兑现程度。三者一旦分开编制,就会出现经典的三角矛盾——业务说“给我资源我就能完成”,财务说“没有预算”,人力说“考核指标是去年定的”。
两个技术动作能把它们绑在一起。
第一,量、价、本三因素拆解。收入目标必须拆成“销量×均价”,毛利目标必须拆成“结构×单价×单位成本”。拆不开的目标,说明还没想清楚怎么实现。
第二,敏感性分析。至少做三档:基准、保守(量降一成)、乐观(量增一成),并写清每一档下的费用与现金流应对。计划的作用不是预测准确,而是在偏差出现时知道该动哪个开关。
六机制:月度校准,季度过闸
计划真正的生命力在会议桌上,不在文件柜里。
月度,开经营分析会。只看三件事:偏差、原因、纠偏。每个偏差必须有责任人和时间表。
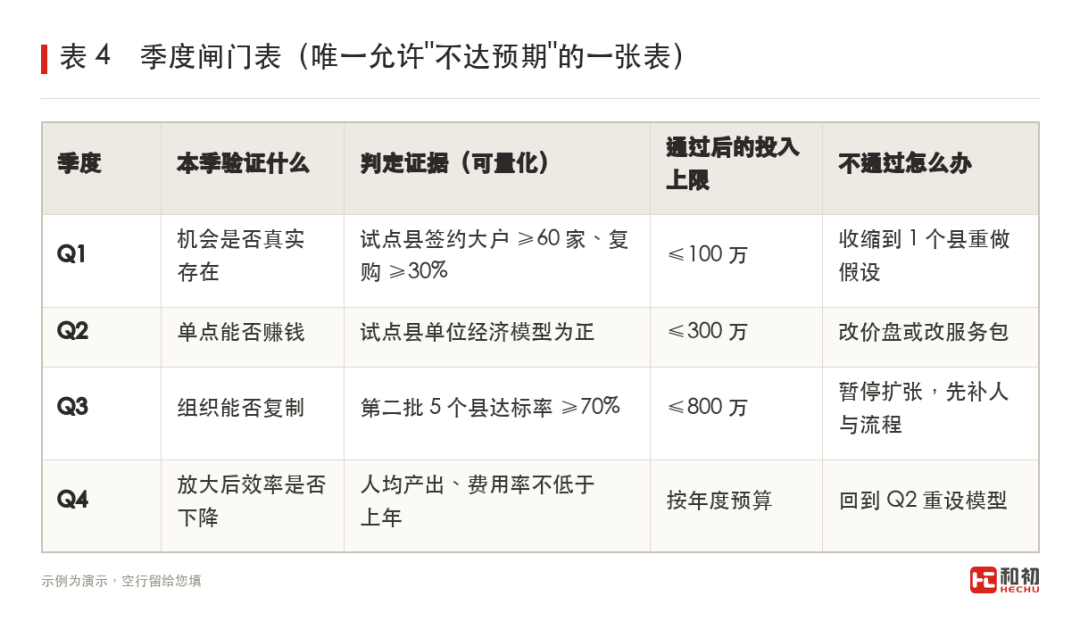
季度,过闸。这是我这些年做增长咨询最坚持的一条——把年度计划切成四个阶段,每个阶段设一道闸门:这一阶段要验证什么、验证通过才投入下一阶段的资源、不通过就调整方向而不是加倍投入。年度计划最容易犯的错,是把全年的资源在一月就压上去,六月发现方向错了却已经无法回头。
年中,重排一次。允许改目标,但要写清“改的是目标还是路径”。改路径是战术调整,改目标是承认判断失误。两者都要记录,因为它们是明年计划的输入。
七谁负责:一号位,而不是计划部
那份指南里有一句话很硬:“总经理为第一责任人,成立编制领导委员会,领导、组织和监督各部门按时保质完成。”这句话的现代版是:年度经营计划是一号位的作品,不是计划部的作业。计划部可以做组织、做汇总、做校验,但不能替业务做判断。一号位不亲自参与假设的推演,这份计划就一定是拼盘。
八一张可以照做的模板:四张表
说了这么多原则,落到纸面,其实就是四张表。
第一张,目标卡。一页纸,写清三件事:三个财务目标、五个营运指标、一句经营方针。贴在会议室墙上,每次开会对着它看。
第二张,战役表。三到五场关键战役,每场写六项:战役名称、要改变的核心指标、主战场(区域、渠道、产品)、指挥官、起始与验收时间、所需资源。
第三张,行动计划表。这是那套体系里最见功力的部分:每个战役拆成行动步骤,每一步填五列——事项、主要工作内容、完成结果标志、实施时间、责任人。完成结果标志必须是可验收的东西:一份文件、一个数字、一次上线,不能是“推进中”。
第四张,闸门表。四个季度,每季写四件事:本季验证什么、证据是什么、通过后的投入上限、不通过的处置。这张表是整份计划里唯一允许“不达预期”的表,因为它的目的就是尽早发现不达预期。
四张表加起来,不该超过二十页。超过二十页的部分,基本都是用来给上级看的。
再补一句关于“滚动”的话。今天的环境,一年一订的计划一定会过期。我的做法是“年度定框架、季度调参数、月度看偏差”:框架(方针、战役、闸门)一年不动,参数(目标数字、资源额度)每季可调,偏差每月必看。这样既保留了计划的严肃性,又留出了应对变化的空间。
尾结语
我常讲,计划的价值不在于准确,而在于它让组织在同一时间、对同一件事、用同一套语言做出判断。一份好计划,年底回看时大概有一半的判断是错的——但它一定记录了:我们当初为什么这么判断,什么时候发现错了,以及我们改得有多快。
这,才叫统筹经营与探索:一边把今天的生意做扎实,一边用可控的成本,为明天试出答案。
附可以直接套用的工具表
风险提示:本文为产业观察,不构成任何投资建议;涉及的企业与数据均来自公开报道与公开研究,以官方披露为准。
关于本文:本文为高维增长方法论体系·落地方法论系列文章(视角一|综合贯通·战略管理三部曲之一),由胡世明撰写。同题文章首发于「和初商道」公众号。
本系列:之一·年度经营计划(本篇)|之二·经营分析会,别开成“报表朗读会”|之三·战略规划,不是填空题