

鸣鸣很忙:900亿港元,给“便宜”定的价
这两年,不管在城市的社区街角,还是在县城、乡镇的集市口,多半都冒出过这样一种零食店:招牌打眼,灯光明亮,一两百平方米的店堂里摆着上千种零食,散装称重区常常要排队,同样的东西,价格比超市低一截。
先从一个很多人都有体感的场景说起。这两年,不管在城市的社区街角,还是在县城、乡镇的集市口,多半都冒出过这样一种零食店:招牌打眼,灯光明亮,一两百平方米的店堂里摆着上千种零食,散装称重区常常要排队,同样的东西,价格比超市低一截。
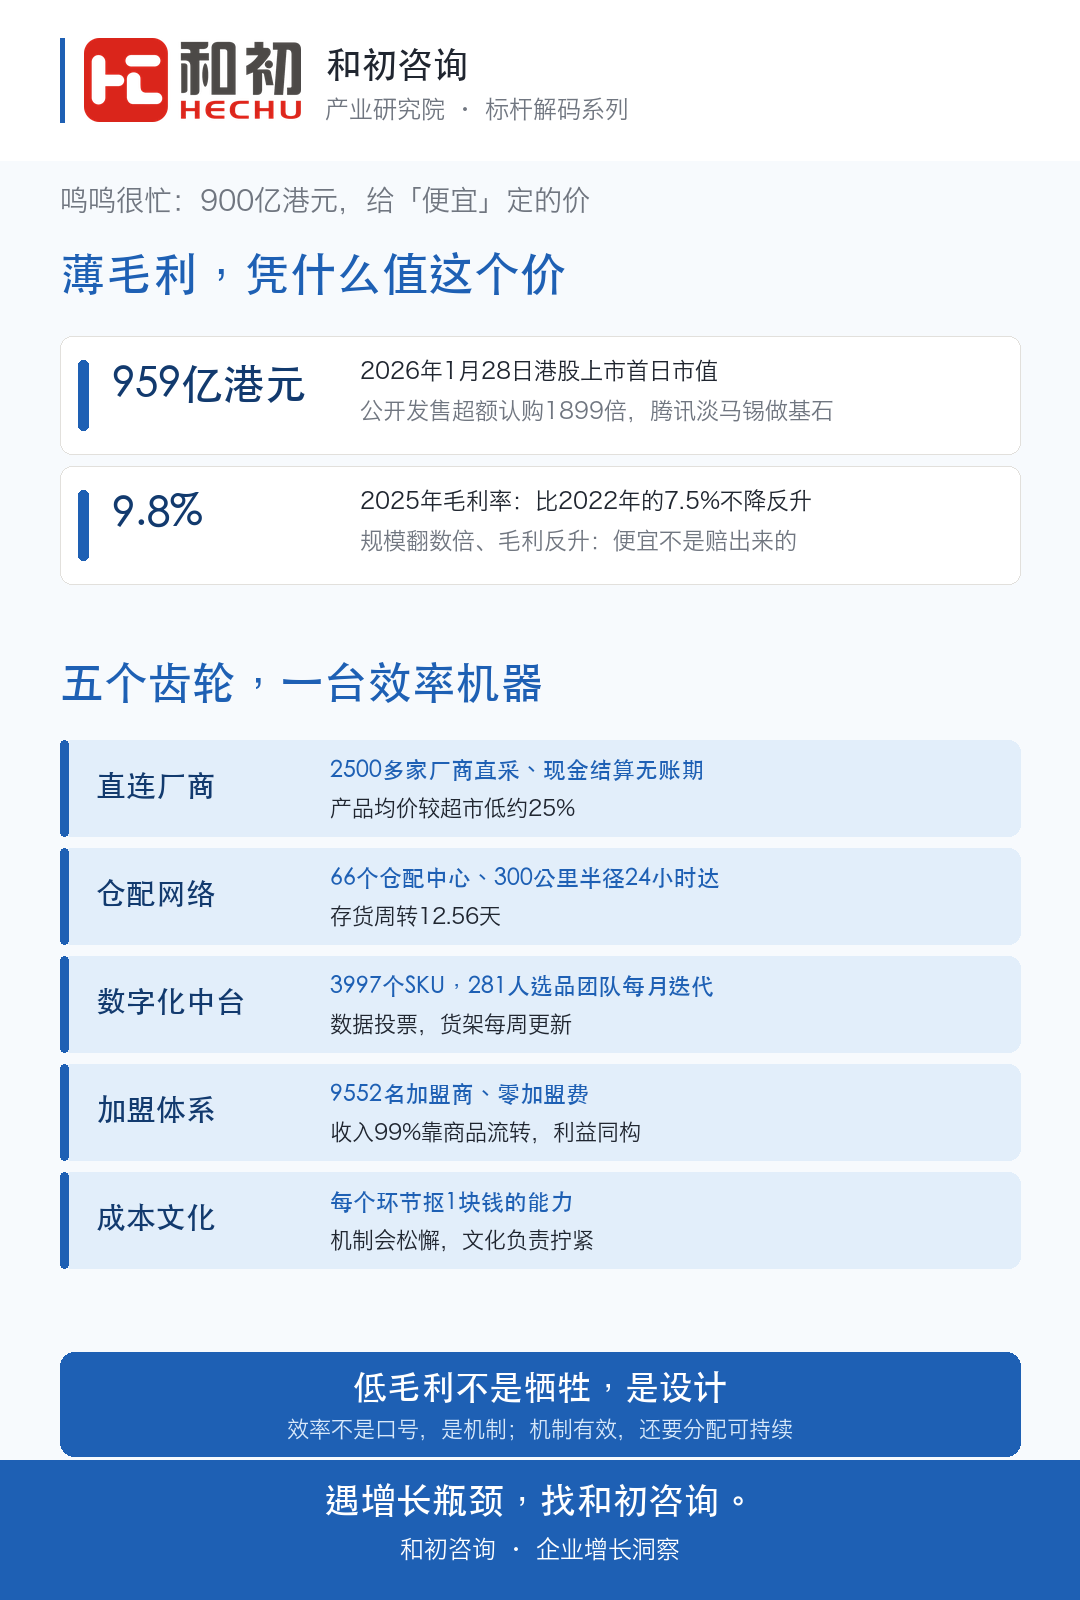
这种店,全国已经开出五万多家,其中两万多家属于同一家公司:鸣鸣很忙。2026年1月,这家公司在香港上市,首日市值959亿港元,是近年来港股热度最高的消费类新股。
一家把零食卖得比超市便宜的公司,凭什么值九百多亿?这篇文章,就拆这个问题。
一开场:900亿港元,给"便宜"定的价
2026年1月28日,鸣鸣很忙在港交所挂牌。发行价236.60港元,开盘价445港元,较发行价上涨88%,首日市值959亿港元。认购的数字更能说明热度:公开发售部分超额认购1899倍,国际配售44.44倍,是近年来港股消费类IPO的最高水平;基石投资者名单里,腾讯和淡马锡各出4500万美元,贝莱德3500万美元,富达3000万美元,8家机构合计1.95亿美元。按2024年GMV计,这家公司是中国最大的休闲食品饮料连锁零售商,在中国食品饮料连锁零售行业里排第四。
值得停留一秒的,是台上站着的两个人。
晏周,董事长兼CEO,85后。进入零食行业之前,他做了八年房地产营销策划。这段经历给他一个影响至今的判断:在长沙这样的城市,卖得最好的永远是70平米左右的刚需户型,因为中国最广大的购房者,是预算有限、但对居住品质有切实要求的普通工薪家庭。他由此推导出自己创业的原点:普通老百姓是中国最广大的消费群体,服务好他们,就是最大的商业机会。2017年3月,他和合伙人凑了十几万元,在长沙新开铺桥下租下一间不到40平方米的小店,挂上"零食很忙"的招牌,价值主张一句话:"省钱就逛零食很忙"。店不开在租金高的核心商圈,开在居民区、学校周边这些高频消费场景;不卖高端进口零食,卖大众化的国民零食,辅以地方特色产品。营销出身的背景,让他对大众心理和品牌传播有一种职业化的敏感,后来零食很忙的数字化管理思路,也和这段经历直接相关。
赵定,副董事长兼副总经理,安徽芜湖人,炒货世家出身,高二辍学。2008年,19岁的他支起一口铁锅卖炒货,凌晨三点生火现炒,足斤足两。2015年,他在江西宜春开"傻子瓜子"量贩店,一个月放出7家加盟,全部亏损。这次失败换来一个动作:他花半年时间蹲点研究了200多家门店,包括向晏周取经。2019年1月,他以儿子的名字创立"赵一鸣零食"。这一回他换了一个打法:前100位加盟商由他亲自面试,早期通过率只有2%,头三年只开了约80家店,其中还包括20家直营店。他的解释是,前期慢,是为了后期稳。手艺人的底色在这一步看得很清楚:他先把自己变成全行业最懂门店的人,再开始复制门店。
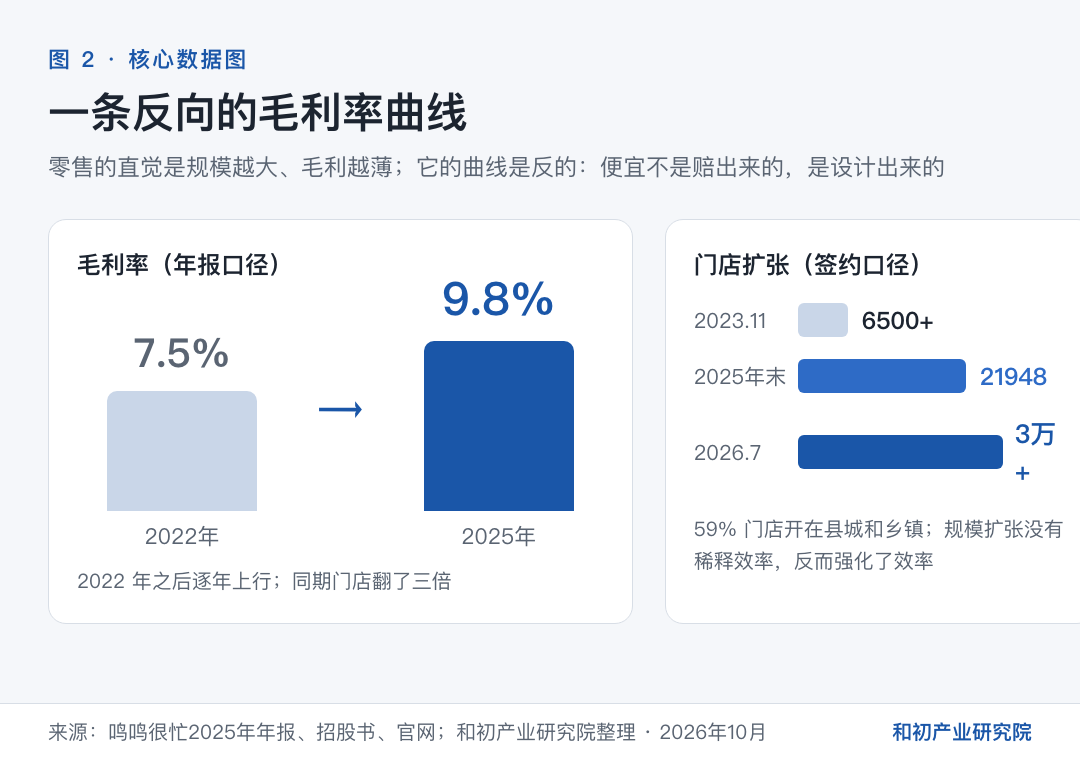
此后几年,两家公司各自划地生长:零食很忙以湖南为根据地深耕华中,赵一鸣从江西出发走向全国。2022年前后,量贩零食成为资本追逐的风口,行业进入跑马圈地,两个品牌在多个省份正面交火,贴身开店、互相压价。价格战打到最后,伤的是双方的加盟商,也伤了两个创始人的友谊,两人本是老友。2023年11月,零食很忙与赵一鸣零食宣布合并,成立鸣鸣很忙集团。合并时门店6500多家;2024年6月,成为行业第一个万店品牌;2025年末达到21948家;到2026年7月,官网口径的签约门店已超过3万家。
一个做营销出身、把"老百姓"三个字想透了的人,一个炒货世家出身、把成本刻进骨子里的人,能力恰好拼成一副完整的牌。这是理解这家公司机制的人格起点。
现在回到开场那组数字。一家把零食卖得比超市便宜约25%的公司,凭什么值900亿港元?资本市场从来不给"便宜"本身定价,便宜谁都能做,赔本就能做。资本给的是另一样东西:这家公司证明了自己的便宜不是赔出来的,是一套可以复制、可以放大、还能越跑越赚的机制产出来的。这套机制是什么,成色几何,能不能撑住3万家店的未来,是这篇文章要拆的三件事。
二牌面:硬折扣不是新发明
先把一个常识摆上台面:硬折扣不是中国人发明的,也不是这几年才冒出来的新模式。
硬折扣的祖师爷是德国的奥乐齐。1913年从埃森的一家小杂货店起家,阿尔布雷希特兄弟把它做成一套极简模型:SKU只有一千多个,以自有品牌为主,门店装修从简,运营动作能省则省,把每一项成本压到极限,再用低价把客流做厚、用客流反哺采购规模。这套模型穿越了一百年,全球门店上万家,至今仍是零售业的效率标杆。值得注意的是,硬折扣在欧美是穿越周期的业态,经济放缓的年份反而跑得更快,因为它赚的是效率的钱,不是景气的钱。赵定公开讲过自己的学习名单:奥乐齐、山姆、7-Eleven、拼多多。四个名字,一条主线,全是把效率和低价做到极致的公司。
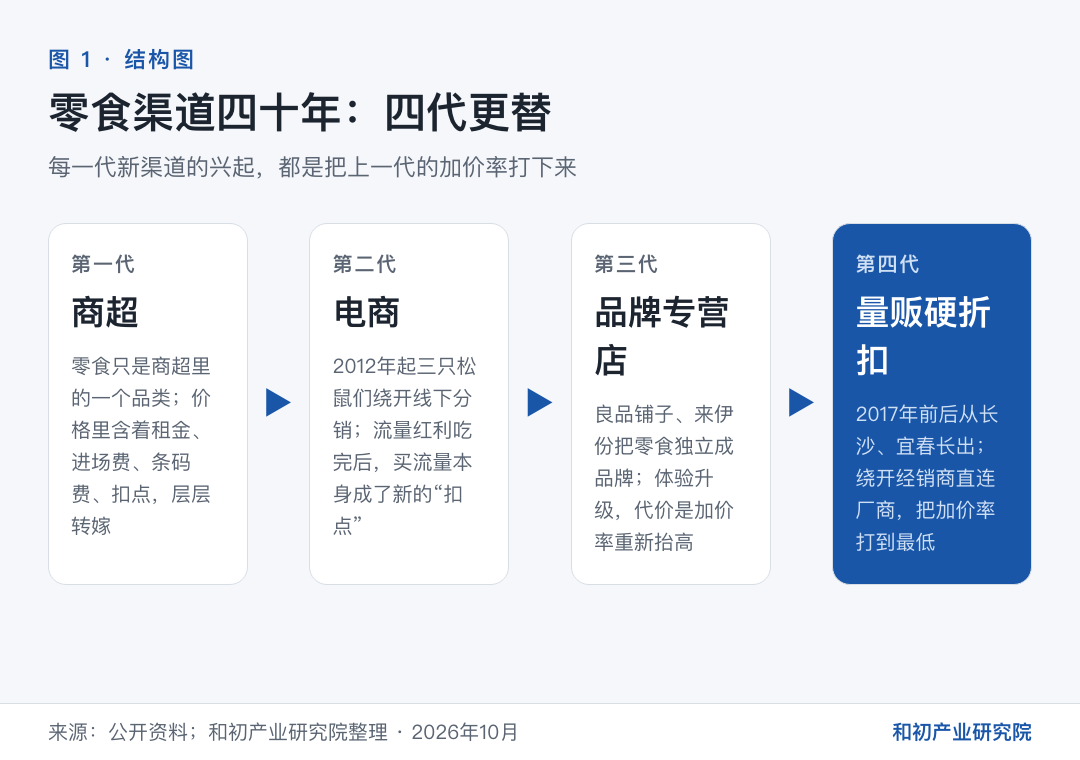
再看中国零食渠道的四十年,是一条清晰的代际线。第一代是商超,零食作为商超里的一个品类存在,价格里含着商超的租金、进场费、条码费和扣点,渠道成本一层层转嫁给消费者。第二代是电商,2012年三只松鼠们绕开线下层层分销,用流量红利把价格打了下来;只是流量红利吃完之后,买流量的成本本身又变成了新的"扣点"。第三代是品牌专营店,良品铺子、来伊份把零食从商超里独立出来做品牌,产品、包装、门店体验全面升级,代价是加价率重新抬高,要用更高的毛利去养品牌投入和门店成本。第四代就是量贩硬折扣,2017年前后从长沙、宜春这样的城市长出来,绕开经销商直连厂商,把加价率打到最低。四十年走下来,规律只有一条:每一代新渠道的兴起,都是把上一代的加价率打下来;而每一代渠道的衰落,也是自己的加价率守不住。量贩硬折扣能起来,靠的不是发明,是把"低毛利、高周转"这个零售业最古老的常识,用一套新机制重做了一遍。
在这个行当里,鸣鸣很忙交出的成绩单是这样的。2025年年报,也就是港股上市后的第一份年报:GMV 935.69亿元,同比增长68.5%;营业收入661.70亿元,增长68.2%;净利润23.29亿元,增长180.9%,经调整净利润26.92亿元;ROE 33.73%;存货周转12.56天,应收账款周转0.44天,基本上先款后货;经营活动现金流30.49亿元,账上货币资金37.44亿元,增长93%。拉长时间看,营业收入近三年复合增长149.01%,归母净利润近三年复合增长219.15%。门店方面,2025年末21948家,覆盖30个省份,其中59%开在县城和乡镇。品牌端还有一个动作:请周杰伦做零食很忙和赵一鸣零食的双品牌代言人,低价心智之外,开始补信任资产。
这份成绩单里,最值得细看的一个数字是毛利率:9.8%。单看它不起眼,放到时间轴上就不寻常了:2022年是7.5%,之后逐年上行。零售业的普遍直觉是规模越大、毛利越薄,因为低价扩张靠失血。鸣鸣很忙的曲线是反的:规模翻了数倍,毛利率不降反升。这条反向的曲线说明一件事:它的便宜不是赔出来的。不是赔出来的,那就只能是设计出来的。设计在哪,下一段拆。
三机制拆解:五个齿轮,一台效率机器
把鸣鸣很忙的便宜拆开看,是五个齿轮咬在一起。
第一个齿轮,是直连厂商加现金结算,解决"进货便宜"。公司与超过2500家厂商直接合作(2025年年报口径;2026年官网口径已超过2700家),《2024胡润中国食品行业百强榜》里约一半企业是它的供应商。直连砍掉经销商、二批商的层层加价,这不算新鲜,很多零售商都自称直采。真正构成差异的是结算方式:现金结算,没有账期。零售行业的惯例是渠道占压上游货款,账期三个月到半年,这笔被占压的资金是有价格的,厂商会把它连同坏账风险一起加进供货价里。鸣鸣很忙反过来做:我不占你一分钱资金,你给我最实的价格。对厂商来说,确定性极强的现金回流,比账面上的高毛利更值钱,尤其在食品饮料这种薄利行业;对公司来说,让出去的资金占用收益,以更低的进价加倍收了回来。最终落到货架上,是产品均价较线下超市低约25%。还有一个配套动作:在库商品中34%是厂商定制款,定制意味着同款商品在别处买不到,从源头规避了同品比价。用机制的语言说,这是把渠道和厂商之间"赊账压货"的旧关系,重构成了"现金换低价、定制换差异"的新关系。
第二个齿轮,是仓配网络,解决"流转便宜"。2025年年报披露,公司建有56个仓配中心;到2026年,官网口径已增至66个,总占地超过156万平方米。门店一般位于最近仓库的300公里半径内,下单后24小时送达。300公里这个数字有讲究:配送半径决定单仓能覆盖的门店密度,密度越高,单车的配送成本摊得越薄,这是仓配经济学里最朴素的一笔账。这张网撑起两个硬指标:存货周转12.56天,仓储物流成本占收入的比重只有1.7%。12.56天是什么概念?零食是短保、高频、价格敏感的品类,货在仓库里每多躺一天,资金成本、损耗和临期折价都在侵蚀那本就不厚的毛利。把周转压到两周以内,等于把"流转"这个环节的水分基本拧干。
第三个齿轮,是数字化中台,解决"运营便宜"。在库SKU 3997个,其中38%是散装称重,这个比例很能说明目标客群:县域消费者对价格敏感、喜欢少量多样,散称恰好同时满足"买得少"和"买得杂"。每家门店的SKU不得少于1800个,这是写进加盟标准的硬杠杠,比奥乐齐全部SKU还多,因为中国零食品类的丰富度远非欧洲市场可比,选择的丰富本身就是竞争力。背后是一个281人的专业选品团队,按初选、试吃、试尝、推广的标准流程每月迭代数百款产品,依据是21亿人次的消费数据、1.8亿注册会员和77%的复购率:什么好卖、什么滞销,数据说话,货架每周都在投票。公司自研的"鸣鸣门店管家"APP,把加盟商从签约、培训、开业到日常报货的全流程装进一个应用;约3万个可视化陈列模板,让两万多家店做到"万店如一"又"千店千面";线上加线下的双巡店机制,保证标准落地不走样。两万家店的运营复杂度,被压缩进了一套系统里,这是管理费用能跟着规模一起摊薄的原因。
第四个齿轮,是加盟体系,解决"扩张便宜"。截至2025年9月,加盟商9552名,对应21948家门店,一个加盟商平均开两家以上,复投率本身就是门店盈利能力的投票。政策是零加盟费,只收少量保证金。这个设计的要害不在"轻",在于利益结构:公司99%以上的收入来自向加盟商批发商品,不靠加盟费赚钱。两种收法,两种活法。靠加盟费赚钱的模式,总部和加盟商的利益是错位的:总部有动机多放、快放,加盟费落袋就算完成业绩,门店死活与总部收入关系不大,这类模式最后往往死在加盟商的集体亏损上。靠商品流转赚钱,总部只有让门店活下去、卖得好,自己才有钱赚,利益完全同构。赵定前100位加盟商亲自面试、通过率2%的"慢",只有放在这个利益结构里才能看懂:选错一个加盟商,亏的不是一笔加盟费,是一条长期的商品流水。
第五个齿轮,是成本文化,解决"便宜的心态"。赵定有一句话:在每一个环节抠1块钱的能力,是零售公司在这个行业生存下去的基本能力。这句话出自一个凌晨三点生火炒货的人,不是口号,是他干了十七年的日常。落到执行层,它体现为对纸箱、胶带、陈列道具这类不起眼物料的逐项核算,体现为对每一项费用的本能性质疑。文化看不见摸不着,但前四个齿轮能不能经年累月不打滑,靠的就是这层东西:机制会松懈,文化负责拧紧。
五个齿轮单看都不稀奇,直连、仓配、数字化、加盟、成本文化,件件都是零售业的常规兵器。难的是咬合:没有直连和现金结算,低价进货不成立;没有仓配和周转,低价进的货传不到两万家店;没有数字化,两万家店的运营必然失控;没有加盟的利益同构,扩张就得靠资本硬堆;没有成本文化,前四样会慢慢松懈回行业平均水平。这套咬合的证据,就是上一段那条反向的毛利率曲线:2022年7.5%,2025年9.8%,规模越大,机器越顺,毛利越厚。
最后还要补一句它没做什么。这家公司自建了供应链、数字化和选品能力,把厂商变成直采伙伴,但始终不碰制造。什么必须攥在自己手里,什么交给伙伴,什么坚决不做,取舍清楚,是这台机器能轻装上路、专注跑快的另一个原因。
四判定:效率型护城河的中国样本
拆完机制,可以给这家公司下一个判定了。
我们研究企业增长时,判断一种增长算不算数,看两个条件:第一,做事的机制有没有发生实质重构;第二,新机制有没有经得住业绩的持续检验。两条都满足,才算数。先过一个常识性的排除:门店从6500家到21948家,这个扩张本身不作为证据。开店可以靠资本堆,堆出来的规模在风停之后会还回去;要看的,是规模背后的机制变没变、赚钱的成色升没升。
第一条,机制重构。拿鸣鸣很忙和传统零售渠道对照,重构发生在两个层面。一层是经营关系的重构:渠道和厂商之间,从"赊账压货、层层加价"变成"现金结算、直连定制";渠道和门店之间,从"收加盟费、放而不管"变成"不收加盟费、利益同构"。厂商、渠道、门店这三者的关系怎么摆,是零售业的根本问题,这家公司把两层关系都重摆了一遍。另一层是赚钱方式的重构:传统渠道的价值获取靠加价率,卖得越贵越赚;鸣鸣很忙的价值获取靠效率分成,消费者得25%的差价,厂商得规模和现金回流,公司得4.1%的经调净利率,三方分的不是价格,是效率省出来的钱。
第二条,业绩检验。营业收入近三年复合增长149.01%,归母净利润复合增长219.15%;毛利率从2022年的7.5%逐年走到2025年的9.8%;ROE 33.73%;经营现金流30.49亿元。增长、盈利质量、现金,三个维度同步向上,而且是在门店翻了三倍的背景下实现的。规模的扩张没有稀释效率,反而强化了效率,这是机制真立起来之后才有的现象。
两条都满足。按我们的分类,增长机制的重构有两条路径:一条是经营跃迁,企业原来的机制不好,靠建立战略、营销、组织的基本配称实现追赶;另一条是维度重构,企业本来经营得不错,进而在时间、结构、价值的某个维度上把机制整个换掉,长出对手抄不走的新能力。鸣鸣很忙属于后一条,是维度重构型的增长:不是把旧机制修补得更勤快,而是在经营关系和赚钱方式两个维度上换了机制,并且新机制已经通过了连续业绩的检验。要说明的是,两条路径只是类型之分,不是等级之分,走哪条路取决于企业的起点和禀赋。
放在中国零售业的坐标里看,这家公司提供了一个有价值的样本:零售的护城河不止一种挖法。有的企业把信任做高,用服务和体验让顾客愿意多付钱,胖东来是这一路;鸣鸣很忙把成本做低,用效率让顾客少付钱,奥乐齐、山姆走的是这一路。两条路都成立,没有高低之分,区别只在企业选哪条、能不能走通。鸣鸣很忙的意义在于,它把向下这条路在中国的县域市场里走通了:59%的门店开在县城和乡镇,服务的是对价格最敏感的人群,用的却是最不将就的效率模型。过去说县域零售,想到的往往是低质低价;它证明了一件事:下沉市场要的不是低质,是高质价比,谁能用机制把高质价比做出来,谁就能拿到中国最广大消费人群的投票。
五镜像:南鸣鸣,北万辰
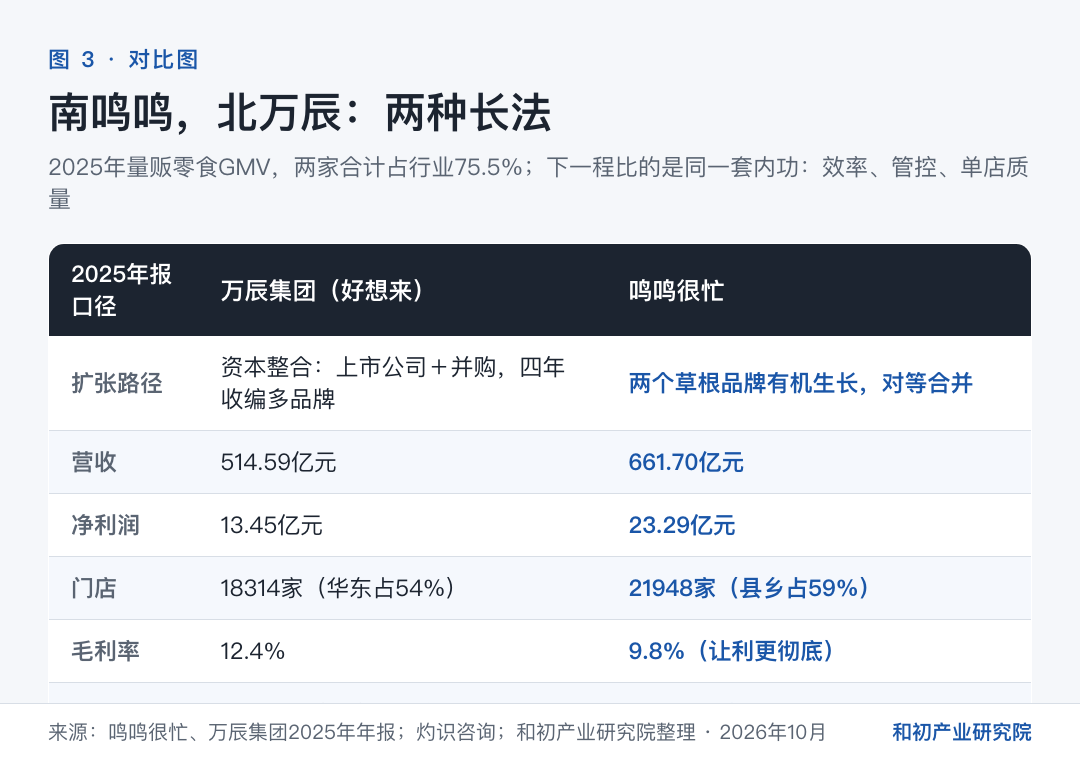
这个行当里,还有另一家必须摆到桌面上对照的公司:万辰集团,好想来的母公司。行业里有一种普遍的说法,叫"南鸣鸣、北万辰":鸣鸣很忙以华中、华南为根基,万辰以华东、华北为大本营,按2025年量贩零食GMV计算,两家合计占行业75.5%的份额,是赛道公认的双寡头。对照它,能把鸣鸣很忙的机制看得更清楚。
先看万辰是怎么来的。它和鸣鸣很忙的起点完全不同。万辰2011年成立,主业是食用菌的种植和销售,2021年在A股上市;2022年8月才切入量贩零食,路径是收购和整合:2023年10月,把旗下的陆小馋、好想来、来优品、吖嘀吖嘀四个区域品牌统一合并为"好想来",同时纳入"老婆大人",用一个品牌收编全国市场。这是一套资本整合的打法:上市公司平台加并购,四年走完别人八年的路。鸣鸣很忙则是两个草根品牌各自有机生长,打到难分难解之后对等合并。一个是资本拼出来的速度,一个是市场上长出来的速度,两种长法。
两家画的地图也不一样。万辰的18314家门店里,华东占了9888家,接近54%,长三角和山东、河南这些人口密集、消费力厚的省份是它的主战场,华南只有738家;鸣鸣很忙以华中为核心,辐射华南、西南和华北,59%的门店扎在县城和乡镇。一个打的是富庶区域的密度战,一个打的是下沉市场的覆盖战,地图基本错开,正面冲突才刚刚开始。加盟政策上两家也略有差别:万辰是"0加盟费、0管理费、0配送费",门槛放到最低;鸣鸣很忙零加盟费但收少量保证金,多了一道筛选。万辰的转型也足够彻底:2025年它的零食业务收入508.57亿元,占总营收的98.83%,起家的食用菌只剩3.15亿元,已经是一家纯粹的零食公司。
再看两本账的对照,都是2025年年报口径。营收,万辰514.59亿元,鸣鸣661.70亿元;净利润,万辰13.45亿元,鸣鸣23.29亿元;门店,万辰18314家,鸣鸣21948家;零售规模,万辰全年零售额733亿元,鸣鸣GMV 935.69亿元;单店月均销售,万辰38.2万元。总量指标上,鸣鸣都领先半个身位。但有两个数字值得翻过来细看。一个是毛利率:万辰12.4%,鸣鸣9.8%。万辰的毛利更厚,鸣鸣把毛利压得更狠,让利让得更彻底,这与两家公司货盘和定价策略的差异有关,也意味着鸣鸣的消费者端价格力更强。另一个是ROE:万辰高达79.52%,鸣鸣33.73%。单看这个数,万辰似乎漂亮得多;但ROE的成色要看杠杆。万辰的资产负债率是74.61%,高ROE里有相当部分是负债撬出来的;鸣鸣账上躺着37.44亿元货币资金,加上IPO募集的36.7亿港元,是在几乎不借钱的状态下做出的33.73%。同样漂亮的资本回报,一个带杠杆,一个不带,风险成色完全不同。
第三看整合的代价。万辰的速度不是没有成本的:2023年,它的归母净利润还是亏损8292万元,四个品牌的整合阵痛直接写在报表上,直到2024年才翻身、2025年释放到13.45亿元。2025年它的扩张也明显降速:全年新增门店4720家,同时关掉602家,闭店数量明显增加,公司自己在年报里承认,门店加密导致单店营收阶段性被稀释。这个细节对全行业都有警示意义:密度是有边界的,过了边界,开店就从增量变成内耗。
这场对照的结论不是谁赢谁输。两家公司用不同的长法跑到了同一排,2025年两家的营收增速都接近六成,万辰2026年3月也已经向港交所递了表,今年一季度营收166.34亿元、净利润同比增长193%,咬得很紧。真正的结论在下一程:跑马圈地的阶段结束了,两家比的都是同一套内功:效率、管控、单店质量。赵定当年做赵一鸣零食,三年只开约80家店的慢、前100位加盟商亲自面试的笨,练出来的是整个体系对单店模型的肌肉记忆。但硬币的另一面是,万辰用"0加盟费、0管理费、0配送费"的低门槛抢人,鸣鸣的慢功夫在抢加盟商的争夺里会变成约束。下一程谁跑在前面,取决于谁能先把"快"和"稳"这对矛盾解掉。
六悬疑三道:900亿之后,还有三道考题
判定给完了,但研究不能停在这里。这家公司2026年7月的签约门店已经超过3万家,3万店的时代,考题和1万店时完全不同。有三道题,需要它用接下来的几年回答。
第一道题,是管控能力能不能跟上扩张速度。2026年8月,河北沧州一位消费者在赵一鸣零食门店购买散装牛肉干,小票显示0.299公斤、收费64.58元,回家复称,实际只有0.08公斤,按单价算只值约17元。随后河南、江苏、内蒙古等地接连曝出同类问题,监管部门介入,部分门店的秤具被查封。集团公开致歉,承诺十倍赔付,并在全国门店加装秤具监控。值得注意的是,此类投诉在一年前就已见诸记录,说明这不是个别店员的偶然失手。
这里有一个容易被忽略的细节。这家公司并非不重视品控:从初始工厂资格审查、视频与图像审查、现场检查,到产品合规检查、上架前安全审核、零售标签审查,它的食品安全管理覆盖了从生产、运输、仓储到店内销售的全过程,在行业内属于体系化程度高的。但仔细看这个清单,管控的重心在"货":货从哪来、合不合规、能不能上架。而称重发生在另一个位置,在销售的最后一厘米,在店员和顾客之间的那台秤上。这一厘米,恰好是数字化中台覆盖最薄的地方:系统管得住SKU、库存和报货,管不住店员手上的动作。3万店时代,管控的短板不在体系有没有,而在体系够不够得到最后一厘米。
怎么看这件事?简单地骂加盟商店德不行,是不解决问题的。往机制里看一层:公司99%以上的收入来自向加盟商批发商品,加盟商的综合毛利不足20%,首批投入近百万,回本周期从早期的一年多拉长到三四年,有的门店月净利只有几千元。在这样的盈利水平上,缺斤短两对加盟商是一种实打实的诱惑。也就是说,秤上的问题,根子在分配上:当门店端的利润薄到一定程度,品质管控的成本就会被转嫁给消费者。集团用十倍赔付和监控来补,是在用技术手段管住结果,但管不住动因。真正要回答的问题是:在3万店的规模下,能不能让加盟商只靠正经经营就赚到钱。这道题还有一个行业注脚:好想来的门店也曝出过计量和品控问题。这是量贩零食高速扩张期的共性考题,谁先解出来,谁就拿到下一程的先手。
第二道题,是链条上的钱能不能分得长久。把几个数字摆在一起看:总部净利润23.29亿元,ROE 33.73%;上游厂商被现金结算压着实价供货;下游加盟商月净利几千元、回本三四年。这台效率机器省出来的钱,目前的分配结构是总部厚、两头薄。短期看这是渠道的强势,长期看要回答一个问题:上游会不会因为利润太薄而降低投入,加盟商会不会因为回本太远而在经营动作上走形,或者干脆离场。货盘结构里还藏着一层:"大牌引流、白牌赚利",用知名品牌的低价把人引进店,靠白牌和散装称重赚利润。这个结构成立的前提是消费者对白牌的信任不塌,而信任是要靠品质一点一点供出来的。效率机器要转得久,链条上的每一个环节都得有钱赚,还得赚得心甘情愿,这是所有平台型生意最终都要过的一关。
第三道题,是密度和品类的双重边界。先看赛道本身还有没有空间:据灼识咨询的数据,量贩零食业态的市场规模2020年到2025年年均复合增长81.5%,预计未来五年仍将保持27.7%的复合增速,2030年达到约7259亿元。市场还在长大,问题不在于有没有空间,在于空间怎么吃。密度上,2024年末公司已经覆盖1224个县、县城覆盖率约66%,剩下的县域空间还有多少、加密到什么程度会重蹈单店稀释的覆辙,万辰2025年关店602家的教训就在旁边。品类上,公司正在推3.0店型,从零食店升级为社区折扣超市,增加鲜食、日化、文具,披露的数据是单店GMV能提升20%到25%。这一步如果走通,就是第二曲线,天花板从零食换成整个社区零售;但风险也清楚:鲜食的损耗、日化的周转、文具的动销,和零食是三门不同的生意,供应链和运营的复杂度都上一个量级,扩品类可能摊薄好不容易练出来的单店效率。是第二曲线还是模式稀释,要靠接下来几年的单店数据说话。
三道题没有一道是生死题,但每一道都指向同一个根:这台效率机器,能不能在3万店的规模上继续保持"机制有效、分配可持续"。资本市场给的900亿,买的是它答好这三道题的预期。
七启示:给经营者的三个问题
鸣鸣很忙的案例,最后值得收拢成三个问题,留给每一个经营者对照自己。
在展开这三个问题之前,先说清这个案例对中小经营者的价值在哪。900亿市值、3万家门店,这些数字学不来,也不必学。值得学的是它的思考顺序:先想清楚自己的便宜从哪里来、扩张靠什么放大、链条上的钱怎么分,再决定动作。顺序对了,小生意也是好生意;顺序反了,规模越大,问题越贵。
第一个问题:你的"便宜",是牺牲利润还是设计效率?靠补贴、靠压价、靠失血做出的便宜,是费用,花完就没了;靠直连、周转、数字化做出的便宜,是能力,越用越强。区分两者的办法很简单,看你的毛利率曲线:规模扩大的同时,毛利率是往下掉还是往上走。往下掉的便宜是买出来的,往上走的便宜才是长出来的。很多企业学折扣店,只学了货架上的低价,没学低价背后的那台机器,结果把战略做成了促销。
第二个问题:你的扩张,是能力外溢还是资本堆叠?赵定当年做赵一鸣零食,头三年只开约80家店,把单店模型磨到闭眼能跑,才放开复制,此后的爆发是能力的外溢;万辰用并购四年做到1.8万家店,付出了整合亏损和闭店阵痛的学费,也在消化之后跑了出来。两条路都有走通的样本,但走通的前提是同一个:单店模型先成立,规模才是放大器;单店模型不成立,规模就是风险的放大器。判断自己的扩张属于哪一种,也有一把尺:关掉资本的水龙头,新开的店还能不能自己活下来。
第三个问题:你的链条上,每个环节都赚到钱了吗?消费者、厂商、加盟商、总部,鸣鸣很忙这台机器能转起来,是因为它在设计上让四方都分到效率的红利;它未来最大的风险,也在分配的厚薄上。任何一门生意,链条上只要有一个环节长期赚不到钱,这个环节就会用自己的方式找补,品质、忠诚、投入,总有一个会先撤。定期给链条上的每个环节算一遍账,是比算账面上的利润更重要的事。
在我们研究的企业高维增长体系里,鸣鸣很忙这样的案例被称为增长机制在结构维和价值维上的实质重构:把经营关系重摆一遍,把赚钱方式重写一遍,然后让业绩持续地验证它。这套逻辑判定的不只是这一家公司。零售业最古老的常识是低毛利、高周转,每隔一段时间,总会有一家公司用新机制把老常识重做一遍,然后重新划定行业的效率基准。奥乐齐做过一次,山姆做过一次,这一回,轮到一家从长沙40平方米小店里长出来的中国公司。它能不能把这个位置坐稳,答案不在敲钟的那一刻,在3万家店未来每一年的报表里。
和初咨询,为客户提供持续增长服务的精品战略咨询公司。遇增长瓶颈,找和初咨询。
中国中小企业协会理事 · 广东省企业管理咨询协会专家委员会主任
关于本文:本文为和初产业研究院原创文章内容。 由 胡世明 撰写,收录于和初产业研究院观点库。