

美的集团:1.56%的股权份额,一场给接班人出的开卷考试
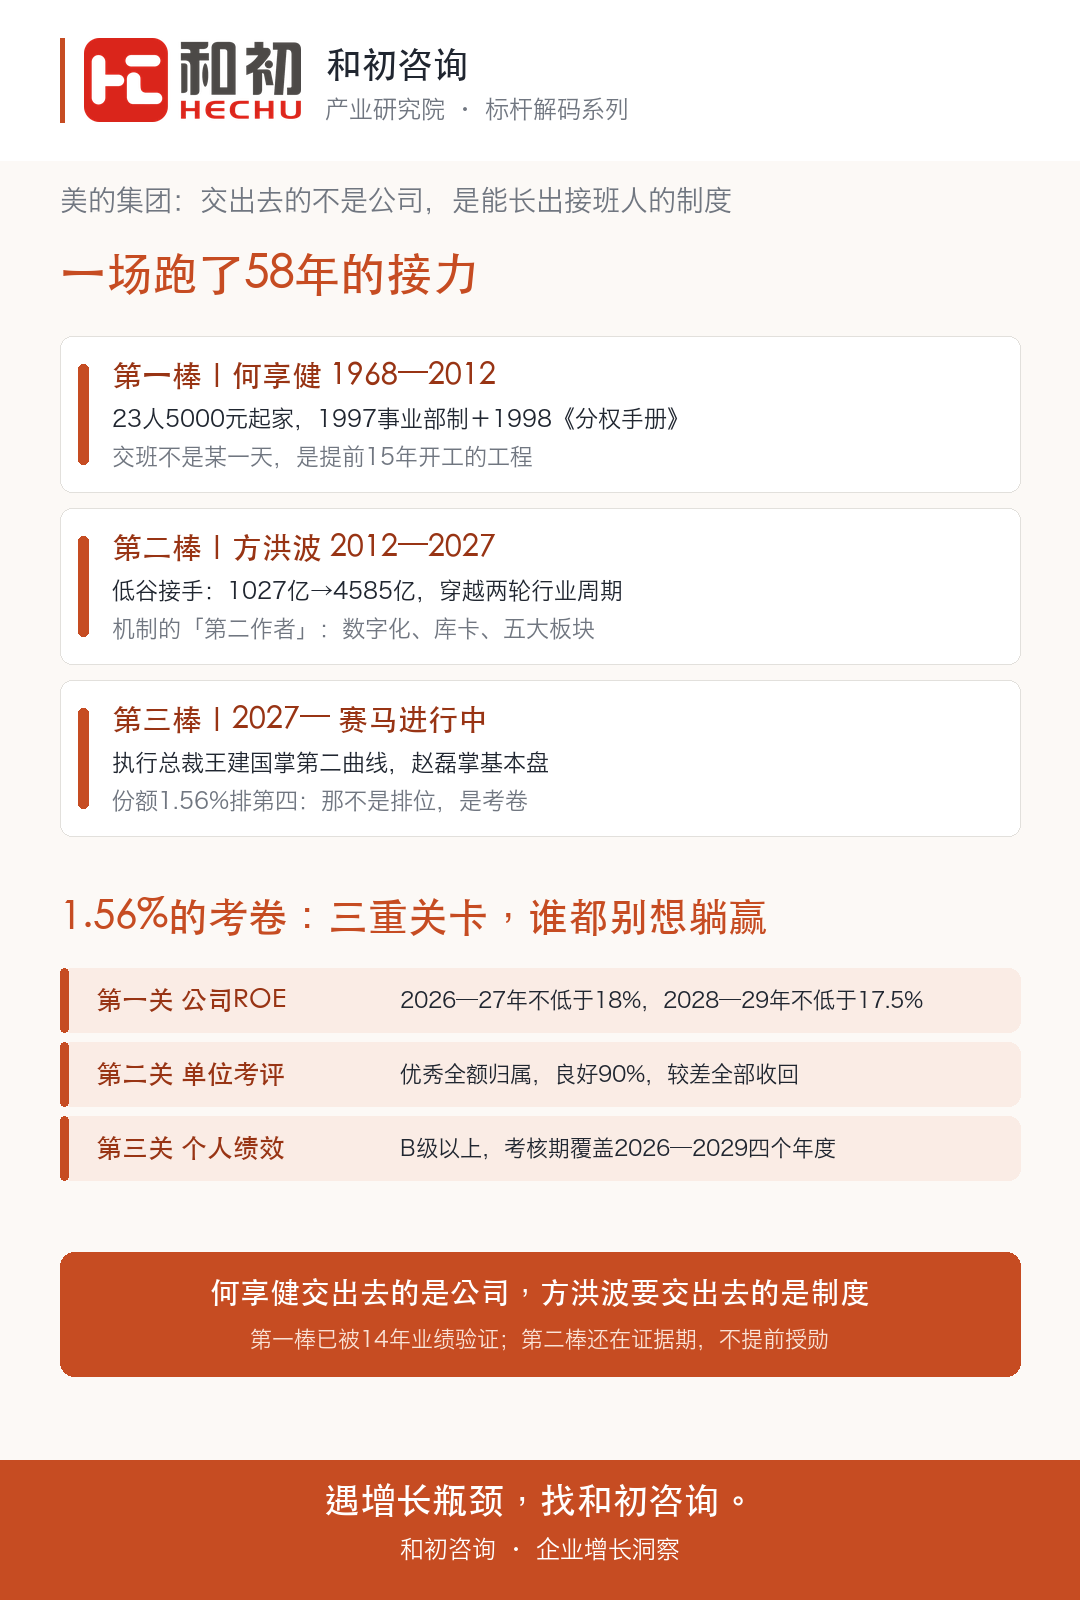
2026年3月,美的集团披露一份持股计划草案:被外界视为“头号接班人”的执行总裁王建国,拟分配份额只有1.56%,排在赵磊、管金伟之后。这不是分配不公,而是一场有计分规则的比赛。
一1.56%的考卷
2026年3月30日,美的集团挂出一份公告:《2026年A股持股计划(草案)》。
这类公告平时没多少人细看。上市公司搞员工持股,是再常规不过的动作:这一期覆盖472人,总金额11.96亿元,约占美的2025年归母净利润的2.72%。但翻到高管拟分配份额那一页,懂行的人会停下来多看两眼。
名单是这样的:董事长方洪波,11.30%;副总裁赵磊,3.45%;副总裁管金伟,2.53%;执行总裁王建国,1.56%。
王建国是谁?1977年生,1999年以供应链管培生的身份进美的,此后27年几乎走遍了这家公司的所有核心业务前线,主导海外业务那几年,把"全球突破"战略落了地,海外成为美的增速最快的引擎。2025年8月,美的历史上第一次设立"执行总裁"这个职位,由他出任,坐在集团董事长兼总裁方洪波和各个业务板块之间,是名副其实的"二号位"。市场上普遍把他读作头号接班人。头号接班人,拟分配份额却排在第四,不到赵磊的一半。是王建国不受重视,还是这份名单另有玄机?
先别急,把排在他前面的两个人也看一眼。赵磊,1985年生,2011年进美的,现任副总裁兼家用空调事业部总裁,掌着美的最大的基本盘。管金伟,1979年生,2002年进美的,现任副总裁兼楼宇科技事业部总裁。三个人,三条业务线,一张持股计划把他们的名字和份额写在同一张表上。这不像一份分红的名单,更像一张赛道分组表。
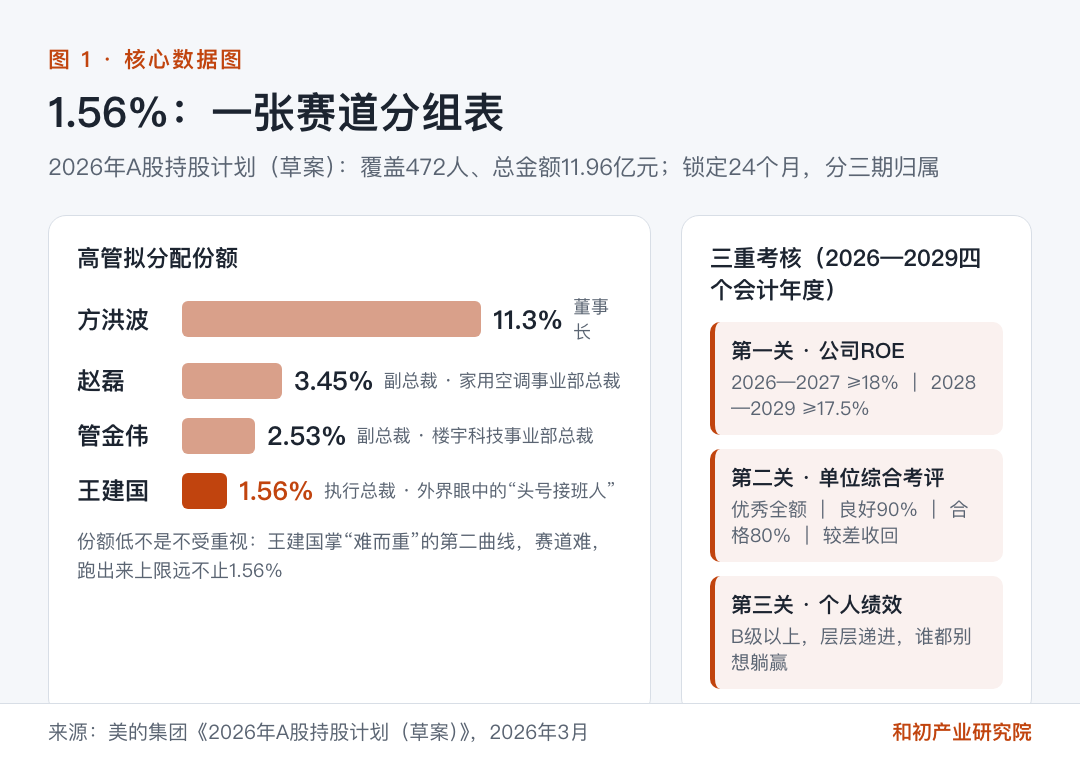
答案藏在草案的考核条款里。这批股票锁定24个月后分三期归属,考核期覆盖2026年到2029年四个会计年度,要连过三关:第一关,公司净资产收益率,2026和2027年不低于18%,2028和2029年不低于17.5%;第二关,所在单位的综合考评,优秀全额归属,良好归属90%,合格归属80%,较差则全部收回;第三关,个人绩效必须在B级以上。三重关卡层层递进,谁都别想躺赢。
看懂了这套规则再回头看1.56%,味道就变了:那不是一个终点,是一个起点。王建国负责的是新能源、医疗、机器人这些"难而重"的第二曲线业务,赵磊掌着智能家居、家用空调这些"稳而重"的核心盘。份额低,恰恰因为赛道难:一旦跑出来,超额部分的上限远不止1.56%;跑不出来,连这1.56%也可能缩水。
大多数企业选接班人,靠的是老板的眼睛:看谁顺眼,位子给谁。美的把这件事做成了另一件东西:一场有规则、有计分、有淘汰的比赛。
这场比赛不是2026年才开场的。1968年,广东顺德北滘镇,26岁的何享健带着23位乡亲集资5000元办厂;2012年,他把千亿帝国交给了没有血缘关系的职业经理人;今天,第二场交接正在进行。这篇要拆的,就是这件事:何享健交给方洪波的,是一家公司;方洪波要交出去的,是一套能自己长出接班人的制度。
二牌面:先把"谁说了算"写成一本手册
先看这家企业的来路。
1968年5月,何享健带着23位北滘居民,集资5000元,办起"北滘街办塑料生产组",做塑料瓶盖的代工。1980年,生产组造出第一台电风扇,美的由此挤进家电行业。1992年,何享健力排众议推动股份制改造;1993年,美的电器在深交所上市,成为全国第一家完成股改上市的乡镇企业。1999年,美的又在全集团推行员工持股,让干活的人和企业结成"命运共同体"。2010年,美的集团销售额突破1000亿元,成为继华为之后广东第二家千亿民企。到2025年,这个数字是4585亿元;2026年9月,美的市值约6300亿元。
还有一个细节值得记住:早在上世纪90年代,美的就基本完成了管理层的"去本地化"。顺德是座小城,早年办厂难免沾亲带故,何享健主动让创业元老退出经营一线,大批引进外来年轻人。后来撑起美的的那批职业经理人,绝大多数是那十几年里从全国各地招进来的。换句话说,"用外人"这三个字,美的练了三十多年,不是2012年交班那天才有的魄力。
从5000元到4585亿,58年。经营层面的故事汗牛充栋,这篇不打算讲。要讲传承,得先看地基,因为美的的传承不是从挑接班人那天开始的,是从一本手册开始的。
时间是1997年。彼时的美的已经长成一个产品线繁杂的庞然大物:空调、风扇、电饭煲、电机、压缩机,所有决策都涌向总部,涌向何享健一个人。他发现自己管不过来了。这年美的做了一件在中国企业史上留下名字的事:事业部制改造。按产品把公司切成空调、家用电器、压缩机、电机、厨具五个事业部,每个事业部自主经营、独立核算,研发、生产、销售整条价值链自己说了算,事业部总经理可以自行组阁,手里握着几千万甚至几亿元的资金审批权;集团退到后面,只做投资监控和服务。
这次改造被美的内部称为"二次创业"的奠基。效果立竿见影:总部从日常管理里解脱出来,把精力放到战略决策、人员配备和市场统筹上;一线听到了炮火的人,第一次有了开火的权力。美的由此完成从"生产型企业"向"市场型企业"的转身。后来很多人复盘美的为什么总能比对手快半拍,根子就在这里:它的决策链条,从1997年起就是短的。
分权不是一句口号,得有凭据。1998年,美的以"广美集(1998)062号"文下发了第一版《分权规范手册》,把经营管理中十四类、217项决策权限逐项写明:哪些事业部自己批,哪些必须报集团。这本手册此后每年修订,一直用到今天。手册背后是何享健定的十六字方针:集权有道、分权有序、授权有章、用权有度。
翻译成大白话:该集中的坚决集中,战略方向、投资、资金、高管任免,集团牢牢攥着,这叫"七个管住";该放的坚决放,产品、定价、生产、销售、人事,统统下放到经营一线,这叫"十个放开";放权不是放羊,要按手册来、按次序来,先小后大、慢慢放;权放给你了,用的时候别越界,踩了六条经理人红线,照样拿下。
有几个细节,能看出这套东西是玩真的。一位事业部总经理曾就一项几千万元的生产计划向何享健请示,得到的答复是:"这在你的权限范围内,你自己拿主意。"反过来,事业部的权限再小的事也不能越线:总经理可以拍板上千万元的营销计划,但一个10万元的投资项目必须报集团,因为投资权在集团。手册也不是死的,美的按"去粗取精、推动分权简化和向下"的原则逐年修订,权力一层层往下渗,最后渗到最末梢:卖场里的促销员在对手降价两分钟之内,就有权定出跟进的优惠价。有管理学者形容,这相当于把战地司令部拆成无数个小指挥部,安在战地的最前沿。
权力之下,是另一套配套的机制:赛马。美的内部叫"标杆管理"。在美的,升职加薪只有一种可能,就是业绩突出,年初签责任状,年底对数字,不行就让位。后来撑起美的的一批职业经理人,方洪波、黄健、蔡其武,全是这么一场一场赛出来的。业内有个说法,何享健每年只算自己赚多少,下面的事业部该赚的让他们赚去,他只给目标,不抢功劳。
现在可以交代这篇的底色了。大多数企业把交班当成某一天的事:老板老了,到点了,开始找人、看人、定人。美的不这么看。从1997年划事业部、1998年发手册那天起,何享健就在拆一件东西:企业对老板的人身依附。决策权从人身上挪到制度上,企业才谈得上交给别人。交班对美的不是某一天,是提前15年开工的工程。先修手册,再谈人选;分不了权的人,最后也交不了班。
三第一棒:何享健的三步退
2012年8月25日,美的集团公告:70岁的何享健卸任集团董事长,45岁的方洪波接任。
这是中国大型民营企业第一次:一个千亿级商业帝国,创始人不交给儿子,交给了没有血缘关系的职业经理人。放在当时的背景里看,这个决定的分量更重。按证券时报2012年的报道,以中国人60岁退休的惯例,此后10到15年,中国家族企业将迎来一个交接班的高峰,而绝大多数创始人面对的还是"传给谁、怎么传"这道无解题。何享健在这个高峰到来之前,先交出了自己的答案。当时舆论最大的悬念是:为什么不是何剑锋?
何剑锋是何享健的独子。但何家对这盘棋的安排,比外界想的清楚得多:何剑锋不进入美的集团,自己在外面做投资,据公开报道,后来手里握着三家百亿市值的上市公司;何氏家族则通过美的控股保持实际控制人地位,退到股东的位置。所有权和经营权,在这家公司真正分了家:家族守住所有权,经营权完整交给最能干的那批人。
这个决定也不是公告那天做的。回头看,何享健退了三步,一步一个台阶。
第一步,2009年8月,他辞去旗下最大上市公司美的电器的董事局主席,由方洪波接任。先交一线经营权。第二步,2011年10月,控股股东美的控股把15.30%的股权转让给融睿投资和鼎晖投资,引入外部投资人。股权结构里从此有了"第三方的眼睛",公司治理再不是何家一言堂。第三步,2012年8月,卸任集团董事长,交出权杖。先交经营,再改股权,最后交位子:每一步都在降低企业对他个人的依附。
退完之后他去了哪?没走远,也没有"垂帘"。何享健留任控股股东美的控股的董事长,继续做实控人,但只以创始人和大股东的身份关心支持,不干预具体经营。人还在,权不在:这个位置感,是很多交班失败的创始人一辈子没学会的。
据中国证券网报道,2011年下半年,何享健明确由方洪波年底接班时,说了两句话:"千里马常有,伯乐不常有。我的定位很清楚,我是过客,美的发展历史上的一个过客,我尽力了。"
凭什么敢交?三个前提,都是前15年修出来的。第一,手册让人"可被替换":权责写在制度里,不写在任何人身上,换个人照着手册,企业照样转。第二,赛马让人才有冗余:方洪波不是唯一的选项,是跑出来的那个选项。2012年接过权杖的新一届董事会,清一色职业经理人,大多上世纪90年代初加入美的,平均为这家公司干了15到20年。第三,股权多元化让家族退得体面:控制权还在,但决策有外部约束,接班人不用担心创始人家族随时伸手。
方洪波这个人,也值得单独看两眼。1967年生,1992年进美的,第一份工作是内刊编辑,写材料的笔杆子。然后从市场部部长、空调事业部总经理、制冷家电集团CEO,一级没跳地干了20年,干到董事长。一个写内刊出身的人掌管几千亿帝国,听起来传奇,但在美的的逻辑里毫不意外:他是赛马制跑出来的第一名,每一级台阶都拿业绩换的。
耐人寻味的是,方洪波后来谈到交班时,说过一段几乎一样的话:"我只是美的发展历史上的一个过客。就像跑4×100米,我把这一棒做好,然后接班人接好。"注意,"过客"这个词,是何享健先说的。权杖交接之外,连对位子的认知也一起交了:这把椅子不属于任何人,人只是替企业跑一程。这大概是这场交班最深的一层。
何况,方洪波接手的并不是一个好年景。2011年,整个家电行业急转直下:政策刺激退出,房地产调控加剧,出口需求衰减。美的自己的问题也到了爆发的边缘:毛利率不高,现金回流减少,机构臃肿。方洪波后来对南方日报回忆过一个导火索:2011年一季度,一个2亿美元的订单做下来,反而亏了2亿多元人民币。那一刻管理层意识到,美的虽然已经是千亿企业,但跟周边的百亿、十亿企业并没有本质区别,大,不等于强。2012年正是美的最困难的时刻:当年营收1026.51亿元,比2011年的1341亿元少了300多亿,降幅超过两成;净利润34.77亿元,同比下降6.25%。他上任即"壮士断腕":2000多个产品型号砍掉三分之二,退还各地政府7000多亩土地,贷款从144亿元压到40亿元,核心管理层调整过半,内部喊出"四个忍得住":忍得住舆论压力、政府压力、销售下滑压力、员工不理解的压力。一年后,2013年净利润大涨超过六成,同年9月美的集团整体上市。再后来,2012年的1027亿,长成2025年的4585亿;市值从最低时的500多亿,长到2026年9月的约6300亿。14年,两代掌门,穿越至少两轮行业周期。
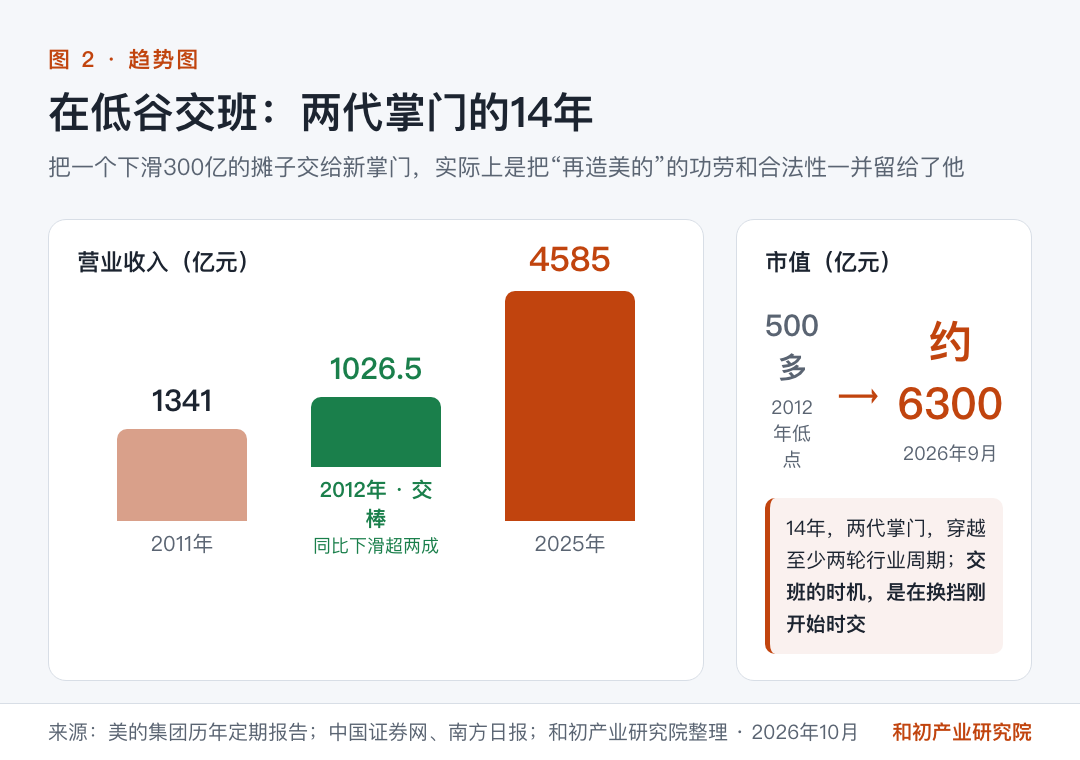
这段历史还有个常被忽略的看点:交班的时机。何享健不是在美的最风光的时候交班的,是在危机刚刚露头、转型刚刚启动的2012年交的。把一个下滑300亿的摊子交给新掌门,看上去是坑了接班人,实际上是把"再造美的"这份最大的功劳和最强的合法性,一并留给了他。方洪波是带着战功坐上那把椅子的,不是带着血统。
用一套关于增长的判断标准来回看这场交班,要过两关才算数。第一关,机制是不是真的重构了?是。它动的不是某个业务、某款产品,而是企业和创始人个人之间的关系,所有权和经营权分离,决策权从人挪到制度。一家企业的增长机制,最深的内核就是"它跟老板是什么关系",动这个,是结构层面的重构。第二关,重构有没有经受住增长业绩的检验?是。14年持续增长,收入翻了两番还多,中间经历行业低谷、转型阵痛和掌门更替,机制照转。两个条件都齐,这场交班才配叫成功:只换人、不换机制,或者换了机制、跑不出业绩,都不算数。
这套东西为什么难学?难的不在那本手册,手册谁都能抄。难的是15年的放权耐受:看着下属用你不同意的打法把事做成了,忍住不伸手;看着营收一年掉了300多亿,忍住不把权收回来。制度好抄,耐受难抄。多少老板的败局,不是败在不会授权,是败在授权之后睡不着。
何享健解的题,是"敢不敢交、交给谁"。但故事到这里没有结束。2027年7月,方洪波的任期也要到了。他要解的题,比前任更难:怎么保证当年选出他的这套制度,还能选出下一个对的人?
四第二棒的考题:从"我被选出来",到"制度能选出下一个我"
要回答这道题,得先把方洪波这14年的经营账补完,因为里面有这场交接最重要的证据。
2013年整体上市之后,美的进入方洪波节奏。数字化一路打穿:先做"632"工程,把全集团割裂的IT系统统一成一个;再推"T+3",从以产定销翻转为以销定产,客户下单才排产,库存和资金占用大幅压缩。转型五年的成绩单,央广网2017年做过一组记录:员工数量减少40%,销售收入增长70.8%,净利润增长1.85倍;组装一台微波炉的时间从20分钟压到9分钟,仓储面积降到高峰期的九分之一,资金周期从30天降到0天;账上现金及现金等价物约1000亿元,几乎没有银行贷款融资。2016年,美的以30多亿欧元收购德国机器人巨头库卡,从家电跨进工业自动化,这一步当时被骂溢价太高、整合太难,事后看却是美的从To C走向To B的分水岭。2020年,美的重组为五大业务板块:智能家居、工业技术、楼宇科技、机器人与自动化、数字化创新。据公开报道汇总,To B业务收入占比从2020年的18.5%升到2025年的26.8%。组织上,三层架构压成两层,内部出了名的"禁PPT、下班不开会、禁止表演式加班"。
这些不是经营花絮。把它们放在一起看,能看出一件比业绩更重要的事:何享健留下的机制,在创始人离场之后还在自我升级。手册年年修订,事业部演化成了事业群,管理工具从ERP换成了数字化系统,业务版图从家电扩到了机器人和医疗。方洪波不是这套机制的保管员,是它的第二作者。一套机制真正的生命力,不在于创始人把它设计得多周密,在于换了人之后它还能不能进化。锁死在创始人版本里的制度,人一走,就成了文物。
时间来到2026年。方洪波给自己任期的最后阶段,按下了换挡键。
换挡的原因,他在2026年1月16日的经营年会上讲得很直白:核心业务逼近天花板。据公开报道,方洪波多年前就判断"家电快到顶了",并据此提出第二、第三增长曲线。与其等到自然衰竭再被迫调整,不如主动换挡:这一年美的砍掉超过20%的家电机型,运营中心从35个简化为29个,审批节点不超过3个人,他给的解释是"我们的威胁从来都是来自内部"。钱的边界也划死了:"未来3年不做大的并购,不做大的资本开支,原则上当年的净利润用于回馈股东。"这两句话的意思是:不再靠"买买买"撑规模,把利润还给股东换耐心,用财务纪律换第二曲线的爬坡时间。
换挡的同时,交班的动作落了子,一共三步。
第一步,2025年8月,美的历史上第一次设立"执行总裁",王建国出任。他上任后鲜少露面,直到2025年10月才首次以新身份公开亮相,开口就是一句重承诺:未来3年投入至少500亿元研发资金,布局AI大模型、具身智能、健康医疗,"扎根顺德、走向全球"。首次亮相不谈成绩谈投入,这个姿态本身就是交接设计的一部分:接班人先立住的,是长期主义的信用。第二步,划赛道:王建国掌"难而重"的第二曲线,新能源、医疗、机器人;赵磊掌"稳而重"的核心业务,智能家居、家用空调。两条线并行,谁先跑出成绩,谁就更接近一号位。第三步,2026年3月的持股计划,用三重考核把这场赛马的计分规则写成了合同:份额跟着业绩走,达标归属,不达标收回。
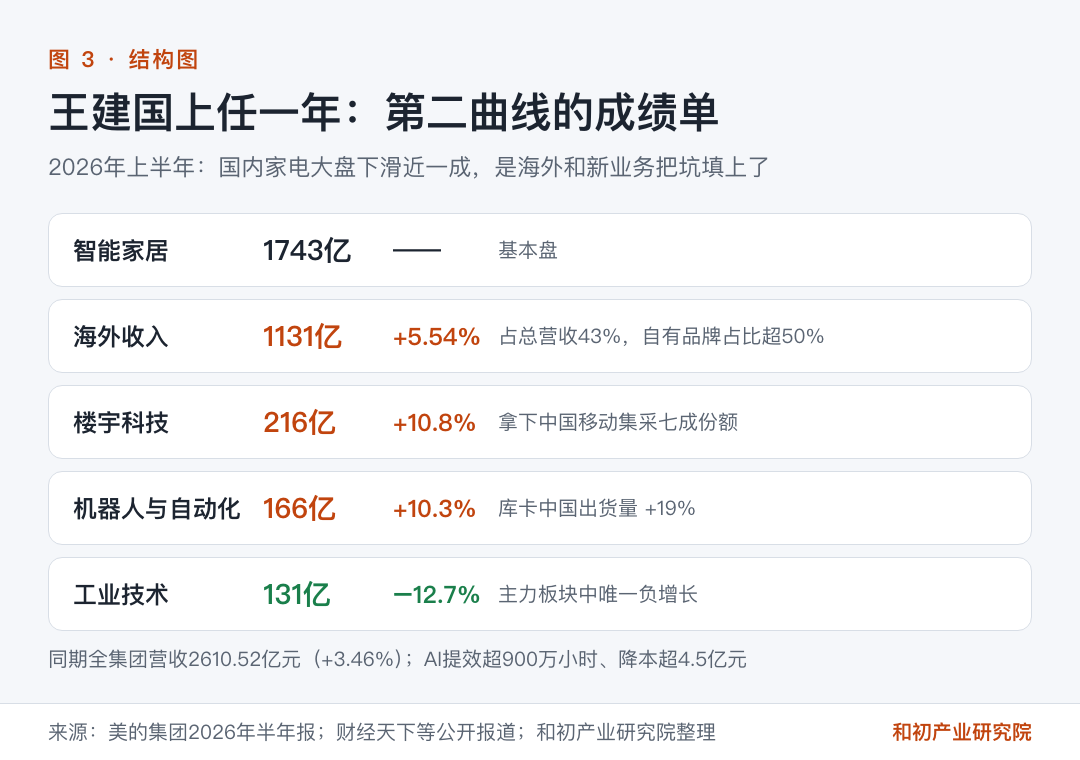
坐上"二号位"这一年,王建国先交了一份作业。据2026年半年报和公开报道,这份作业主要有三道题。其一,海外顶了上来:上半年海外收入1131亿元,占总营收的43%,同比增长5.54%,自有品牌占比超过50%,欧洲的移动空调销量翻倍;同期国内家电大盘下滑近一成,正是海外把国内塌下来的坑填上了。其二,第二曲线推过了临界点:楼宇科技收入216亿元、增长10.8%,拿下中国移动集采七成份额;机器人与自动化收入166亿元、增长10.3%,库卡中国出货量增长19%,新业务的两位数增长证明"增长接力"不是画饼。其三,AI做成了真金白银:全集团孵化超过2万个AI智能体,上半年累计提效超900万小时、降本超4.5亿元,国内库存周转改善10%,海外仓储效率提升35%。一位接近美的的人士给出的评价是"及格分":他负责的板块大多出现了增长,至少没给方洪波脸上抹黑,但与方洪波相比,"还是要逊色一些"。据公开报道,这个评价很能代表外界的心态:认可他的执行力,等着看他的战略成色。
这套设计的本质,是把"识人"从艺术变成工程。何享健当年选方洪波,靠的是十几年近距离的观察,那是伯乐相马,眼光不可复制。方洪波现在做的,是让制度自己去观察和计分:你的主张是什么,对应的证据是什么,证据够了,份额和位子自然来;证据不够,规则写明了怎么收回。伯乐终会离场,赛道可以一直开着。据公开报道转述,方洪波曾说,美的"已有六七个可随时接班的人"。这句话透露了赛马的另一层用意:赛的不是一个冠军,是一个梯队。头名胜出之前,谁都不能躺平;头名胜出之后,梯队还在。
从"我被选出来了",到"制度能选出下一个我",这是第二棒真正的考题。何享健那一代人完成的,是把一家乡镇小厂做成现代化企业的经营跃迁;方洪波这一棒要证明的,是这套机制能在代际之间自我复制。交接班的终极形态,不是交接,是制度的再生产。
五三道还没答案的题
制度能降低选错人的概率,消除不了所有风险。这场正在进行时的交接,至少有三道题还没有答案。
第一道,5000亿的关门目标。先交代一个背景:定大目标,是美的的传统。2010年销售额刚破千亿,何享健就提出"五年再造一个美的"。2018年,他又给美的定下"双5000亿":市值5000亿,营收5000亿。市值那道题早已兑现,2026年9月美的市值约6300亿元。营收这道题却卡住了:2025年全年营收4585亿元,缺口约415亿;2026年上半年营收2610.52亿元,增速降到3.46%。据刘步尘测算,2026年要够到5000亿,下半年需要增长300多亿,"压力不小"。而方洪波的任期,到2027年7月。据他判断,方洪波届时离任的概率在95%以上,且以方洪波的为人,不会为了"在我任期内圆满"去干预财务操作。
这道题的看点,其实不在数字。每个掌门人都想带着圆满离场,但美的自己的纪律是:增长的主张,必须对应增长的证据,不能因为"要保圆满"就免除检验。细看报表,减速里还有一层"假摔":上半年扣非净利润195.95亿元,同比下降25.31%,主因是汇率走高,而经营活动现金流375.52亿元,约为归母净利润的1.4倍,主业并未失血。真正的减速,是方洪波亲手按下的换挡键,是把速度换成了第二曲线的爬坡时间。5000亿如果迟到,不是失败;为了5000亿给报表打激素,才是。这道题的答案,大概率要留给王建国去写,而这或许正是设计的一部分:一个有挑战的存量目标,比一个被透支出来的圆满,更适合当交接的礼物。
第二道,第二曲线的空窗期。新业务的成绩单刚才已经念过,增速确实好看,但体量还差得远:楼宇和机器人两块加起来382亿元,对着智能家居1743亿元的体量,占比只有约22%。更麻烦的是工业技术板块,收入131亿元,同比下降12.7%,是主力板块中唯一负增长的。风险也写在报表里:资产减值损失16.5亿元,同比暴增351%,主要是库卡的商誉在缩水;应收账款619亿元,半年涨了53%。据观察人士判断,至少5年之内,美的的第二、第三增长曲线难以超越家电板块。
这道题的实质是时间差:核心业务的减速是确定的,新业务的长大是不确定的,中间这段空窗期,恰好压在交接班的时间窗上。王建国接手的不是一个巅峰,是一段爬坡。方洪波急着在交班前把资源向第二曲线倾斜,用意就在这里:把最难的题和最长的培育时间,一起留给下一棒。
第三道,人选与时点。方洪波的任期到2027年7月,至今美的没有官宣接班人。2026年8月29日,王建国当选顺德区工商联主席。在顺德这个民营经济重镇,这个位置历来被视作企业"准一把手"的象征,据公开报道,外界普遍把它读作交班临近的信号。但注意,持股计划的考核期覆盖2026到2029四个会计年度,赛马的计分,第一个年度还没跑完;王建国手里1.56%的拟分配份额,是起点不是终点。何况美的的板凳深度从来不只一个人,梯队里的每个人都清楚:位子是靠接下来的数字挣的,不是靠今天的排位。
这道题的研判,得分清信号和答案。工商联主席是信号,不是答案。谁最终出线,不取决于今天的排位,取决于此后几个会计年度的数字。这正是制度赛马和人治指定的区别:指定是提前宣布答案,赛马是让答案自己长出来。制度赛马降低了选错人的风险,但消除不了换挡期交班的时间风险,核心业务减速、第二曲线爬坡、掌门更替,三件事挤在同一个时间窗里,这是美的这场交接最真实的不确定性。
三道题的答案,都不在今天。按这套体系自己的纪律:机制在建、业绩未验,只能算候选,不能提前授勋。对一场还在进行时的交接,最大的尊重是做期中研判,不是写贺词。
六启示:传承三问
美的58年,对正在面对交班的一代创业者,最值钱的不是它的市值,是三个问题。
第一问:你的企业离开你一年,会不会乱?这是交班的入学考试。何享健从1997年就开始答这道题:把决策权从人身上挪到制度上,权责写进手册,一年一年修订,让"可被替换"成为每个岗位的前提。机制先于交班,先修手册,再谈人选。多数企业的交班失败,不是选错了人,是根本没有一本能离开人的手册:权都长在老板身上,位子当然只能传给"另一个老板",而那个人往往不存在。想自检也简单:把自己从业务群和审批流里抽出来一个月,看订单、排产、回款哪个环节先卡壳。卡壳的地方,就是还长在你身上的权。
第二问:你准备交的是"一个人",还是"一套能持续选人的制度"?选对一个人,是运气,运气不可遗传;造一台能持续选对人的机器,才是制度。美的从1997年的赛马制,到2026年的持股计划考核,做的是同一件事:让识人从艺术变成工程,让主张对应证据,让位子跟着数字走。伯乐终会离场,赛道可以一直开着。传给下一代的,不该是一个名字,该是一套能不断产生名字的规则。同样有个朴素的对照标准:你的班子里,能数出几个"随时可以上"的人?一个都没有,交接是一场赌博;能数出三五个,交接才从赌博变成选择。
第三问:交接棒的时机,服务谁?服务创始人的圆满,还是服务企业的增长?美的前后两棒,给出的是同一个答案:在换挡刚开始时交。何享健2012年在低谷交班,把再造美的的功劳和合法性留给方洪波;方洪波2026年在换挡中启动交接,把第二曲线的爬坡和5000亿的关门目标留给下一棒。把巅峰交完、把烂摊子留下,是对接班人最大的不负责任;把最难的题连同最长的跑道一起交,才是。时机的信号也有迹可循:核心业务的天花板已经看得见,下一棒已经在关键岗位跑过一两年,而你的任期还有余量。等到力不从心再交,交出去的不是事业,是焦虑。
这三问背后,是一套看增长的完整方法。判断一次增长算不算数,看两个条件:机制有没有实质重构,业绩能不能经受持续增长的检验,两个条件缺一不可。重构的路径有两条:机制薄弱的企业,先把战略、营销、组织的配称建起来,完成经营上的跃迁;机制本已健全的企业,在时间、结构、价值任一维度做出实质重构,打开新的增长空间。这套方法,我们叫它"高维增长体系"。用它的纪律量一量美的:何享健那一棒,结构维度的重构加上14年业绩检验,两个条件齐了,判定成立;方洪波这一棒,机制在建、业绩未验,还在证据期。不提前授勋,恰恰是对它最大的敬意。
商业世界里,有的企业死于该过的关一道没过,把几十年家底在两年里输光;有的企业用58年,把交班这道最难的关,本身做成了有规则的制度。增长的账,人只能记一时,制度才记一世。
参考资料说明:本文数据来自美的集团历年定期报告与公告(含2026年A股持股计划草案)、港交所披露易、新浪财经高管资料,以及证券时报、中国证券网、南方日报、新华网、央广网等公开报道;观察人士研判均为单源,正文已作降级标注。
栏目说明:「标杆解码」是和初商道的常设栏目,拆解标杆企业与跌落标杆的增长机制,正反对照,以资经营者借鉴。
遇增长瓶颈,找和初咨询。
中国中小企业协会理事 · 广东省企业管理咨询协会专家委员会主任
关于本文:本文为和初产业研究院原创文章内容。 由 胡世明 撰写,收录于和初产业研究院观点库。