

长沙:把造内容的能力,变成了造品牌的能力
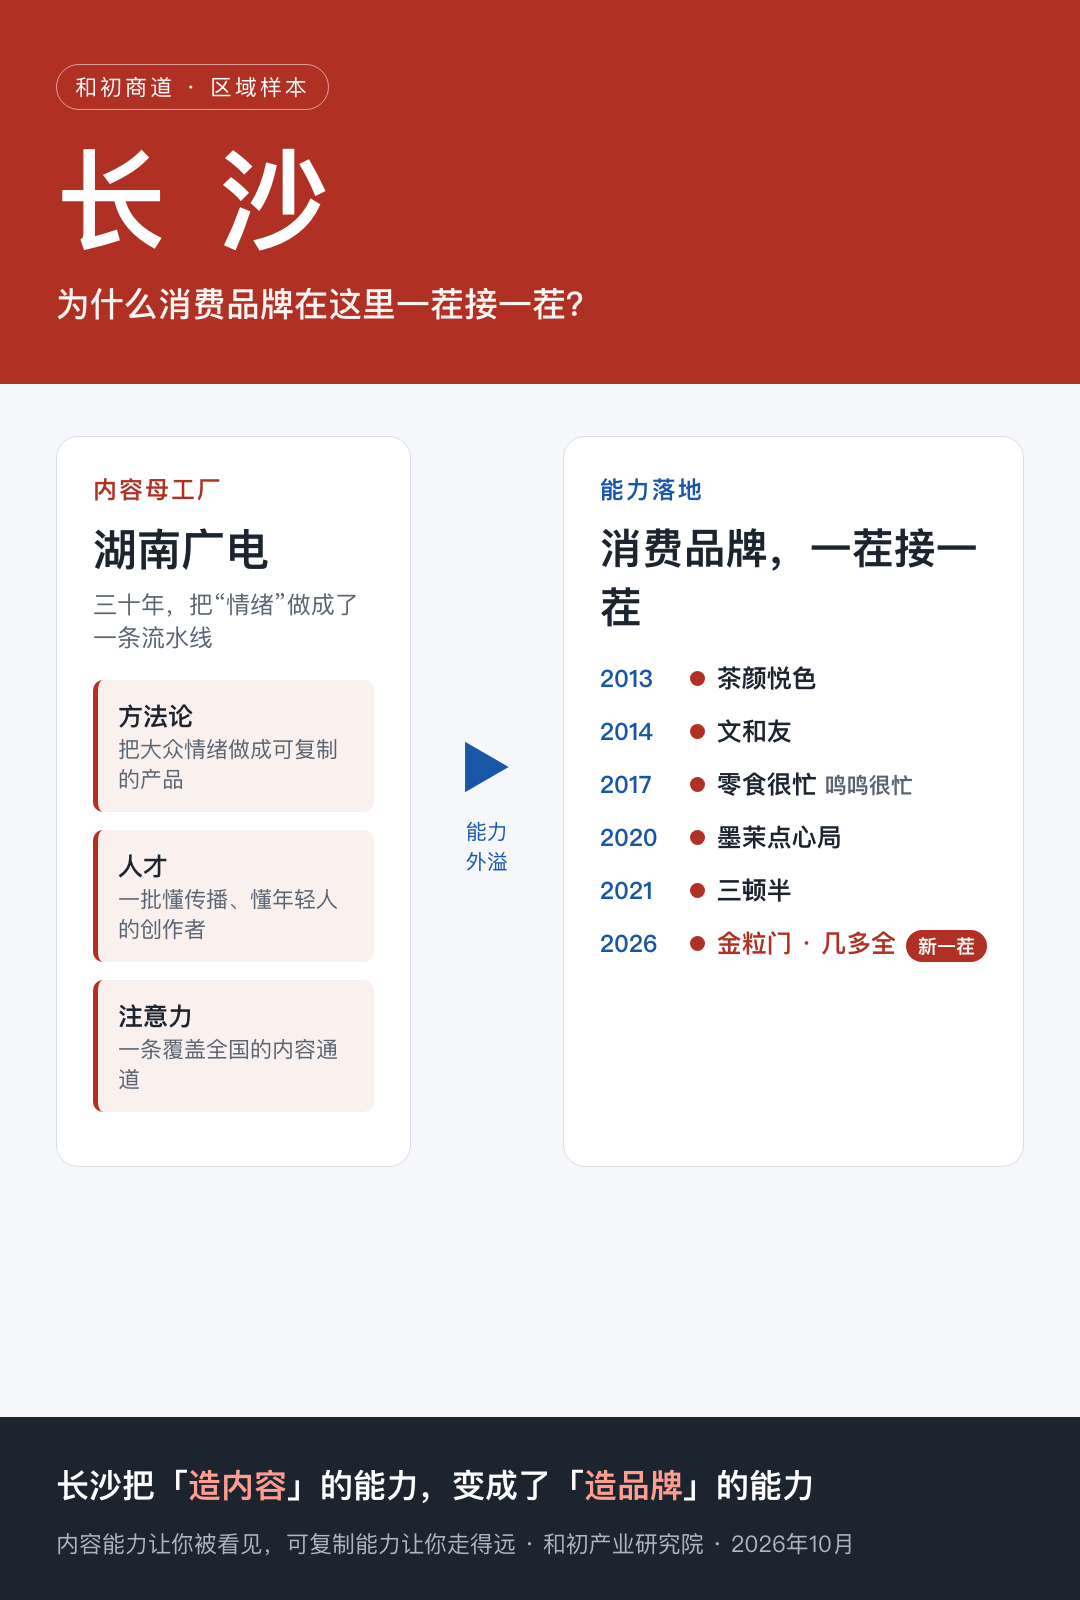
长沙的经济体量在全国排不进前十,却长出了一份长得不合理的消费品牌名单。湖南广电那套做内容的体系,外溢成了做品牌的方法、人才和注意力通道;低成本撑起了消费土壤,让“被看见”就地变成“被验证”。内容能力能让你被看见,不能让你被复制——被看见决定你能不能起来,被复制决定你能不能走远。
我是湖南女婿,从这个身份上说,算半个湖南人。太太这边的亲戚几乎都在湖南,大部分定居长沙。抛开工作不谈,每年回湖南探亲,是我雷打不动的必修课。
2005年第一次去长沙,有件事当时就引起了我的注意。那时我在一家企业做市场工作,负责全国市场的业务,全国各地跑。到长沙的第一感觉是:这座城市的人,收入算不上高,消费的劲头却一点不低。饭桌上、夜宵摊上、歌厅里,人情往来的频率和排场,超出了这个收入水平给我的预期。
后来在各地做市场,这个印象一年比一年深。湖南和河南,是我做全国市场那些年,新品牌最容易启动的两个市场。尤其是长沙。这里的渠道商愿意接新东西,敢第一个试,也扛得住试错的成本。一款新品进入一个陌生城市,头三个月的动销反馈几乎能定生死,而长沙给出的反馈,往往又快又真。
这些年我做咨询,接触的快消企业越来越多,回过头看才发现,长沙当年给我的那些感觉,不是偶然。
这座城市的经济体量,在全国排不进前十。但它长出了一份长得不合理的消费品牌名单。
一一份名单
先列一串名字。
茶饮:茶颜悦色、柠季、果呀呀。咖啡:三顿半。烘焙:墨茉点心局、吴酥生、罗森尼娜。卤味和零食:绝味、劲仔、盐津铺子、零食很忙(今天的鸣鸣很忙)、戴永红、零食优选、金粒门、几多全。餐饮:文和友、费大厨、兰湘子、炊烟小炒黄牛肉、盛香亭、擂饭、黑色经典。美妆:水羊股份。食品:加加食品。酒水:浏阳河。
还有一类最特殊的,值得单独拿出来:槟榔。
湖南不产槟榔,原料要从海南运进来。但全国的槟榔品牌,七成以上出自湖南:口味王、张新发、胖哥、伍子醉、宾之郎、小龙王。一种本地根本不产的果子,被湖南做成了全国第一方阵的品牌生意。
这份名单有一个共同点:都从湖南长出来,其中绝大多数,从长沙长出来。
这座城市2025年的地区生产总值是15737.82亿元,常住人口1072.14万人。经济体量在全国城市里排不进前十,人口规模排不进前二十。可要说消费品牌的密度,全国找不出第二座城市能和它对得上。
更值得注意的是时间。这份名单不是某一年扎堆冒出来的,而是一茬接一茬:2013年茶颜悦色,2014年文和友,2017年零食很忙,2020年墨茉点心局,2021年前后三顿半,到2026年,金粒门、几多全这批新的又出来了。
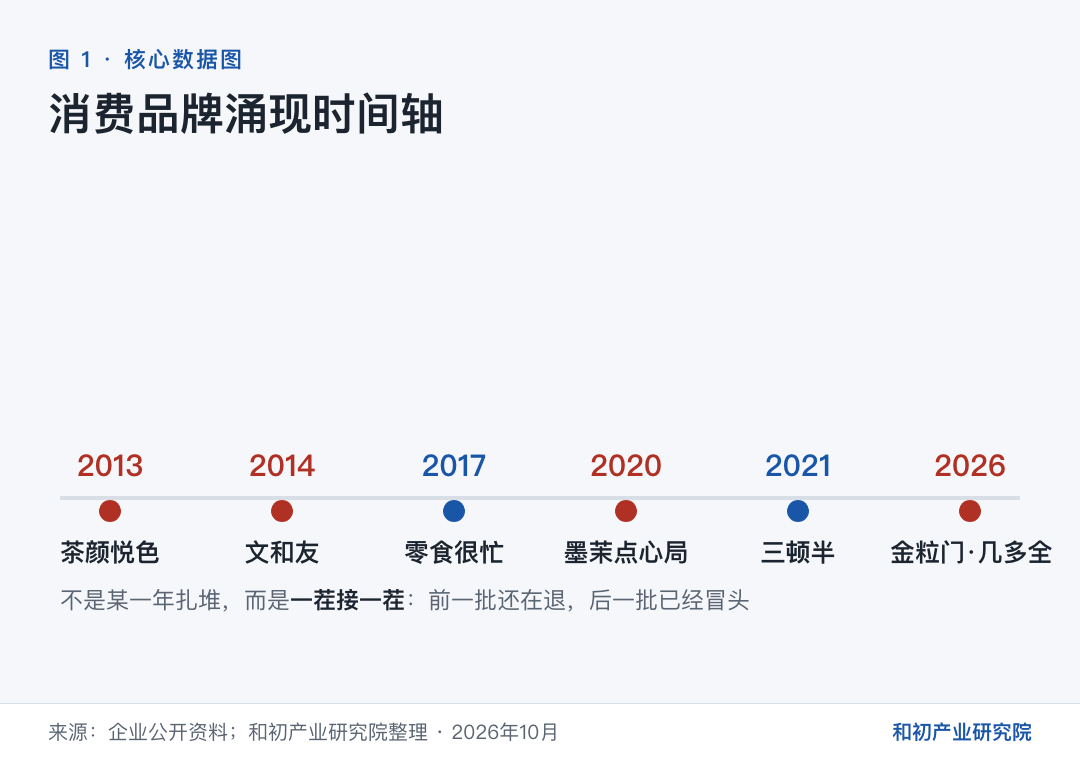
前一批还没谢幕,后一批已经上台。
而且这两年,前一批里有不少正在收缩:文和友的省外项目全部撤场,如今只剩长沙总店;墨茉点心局2023年退回湖南,2025年缩回长沙一城;茶颜悦色的主品牌门店,从2024年的七百五十多家降到2026年8月的七百零九家,孵化出来的几个子品牌已经全部关停。
老的在退,新的在冒。
所以,这不是“长沙出了几个网红品牌”的问题。
网红品牌哪个城市都有,火两三年然后消失,是常态。长沙不一样的地方在于:它不是出一个两个,是持续地出;不是靠哪一家企业争气,是换了一家又一家,照样能长出来。
单个品牌的起落,各有各的原因:行业到了周期拐点,单店模型没跑通,扩张节奏踩错了闸门。这些本文后面会逐个拆,但那不是现在要问的事。
现在要问的是另一件事:
什么样的土壤,能让品牌一批一批地长出来,前一批倒下,后一批接着冒?
我的答案是:它不在任何一个品牌身上。
它在这座城市的一种能力上。
而这种能力,来自一个所有人都熟悉、却很少有人把它和消费品牌联系在一起的地方。
二那座“母工厂”
那个地方,是湖南广电。
很多人对湖南卫视的印象停留在一家电视台:做过几档现象级综艺,捧出过几个明星。这个印象太小了。
要看清楚它,得换一个问题问:这家机构过去三十年,到底在做什么生意?
我的答案是:它做的是情绪的工业化生产。
情绪这东西,本来是零散的、偶然的、不可复制的。谁能逗笑一群人、谁能煽起一阵热,靠天赋,也靠运气。湖南广电做的事,是把这件靠天赋和运气的事,变成了一条流水线。
这条流水线有三个特征。
第一,可批量生产。从策划、制作到播出,形成了一套固定工序。一年能出多少档节目,是有产能的,不靠灵感迸发。
第二,可复制。一个节目形态跑通了,马上能复制到下一个。《快乐大本营》1997年开播,之后是《超级女声》,是《天天向上》,一档接一档。形态在变,底下那套“怎么抓住大众情绪”的方法是同一套。
第三,也是最重要的,可迭代。电视有一个别的行业羡慕不来的东西:反馈极快。一周一期,收视率、话题度、自来水,一周之内全部回来。做得对不对,不用等一年。
三条合起来看,湖南广电真正沉淀下来的不是几档节目,是一套能力:把大众情绪捕捉出来,做成产品,快速试错,快速迭代。
这套能力,在非一线城市里,迄今看不到第二个拥有它的城市。
上海有内容产业,但成本极高;成都也娱乐,也有消费,但缺一套覆盖全国的内容生产体系;杭州有流量,可那是电商的交易流量,不是内容流量,成本也不低。只有长沙,同时具备“国家级内容生产能力”和远低于一线城市的生活成本。
联合国教科文组织把“世界媒体艺术之都”给了长沙,不是因为长沙拍了多少电影,是因为这套内容生产能力真实存在。
接下来的事就顺理成章了。
一套能把情绪做成产品的能力,不会只生产节目。它必然会外溢到别的行业里去。而消费品牌,恰好是离它最近的那个行业,因为消费品牌卖的从来不只是功能,是情绪。
一杯奶茶卖的是审美情绪,一家复古餐厅卖的是怀旧情绪,一盒中式点心卖的是国潮情绪。这些生意的本质,和做一档综艺是同一件事:把一种情绪捕捉出来,标准化,然后卖出去。
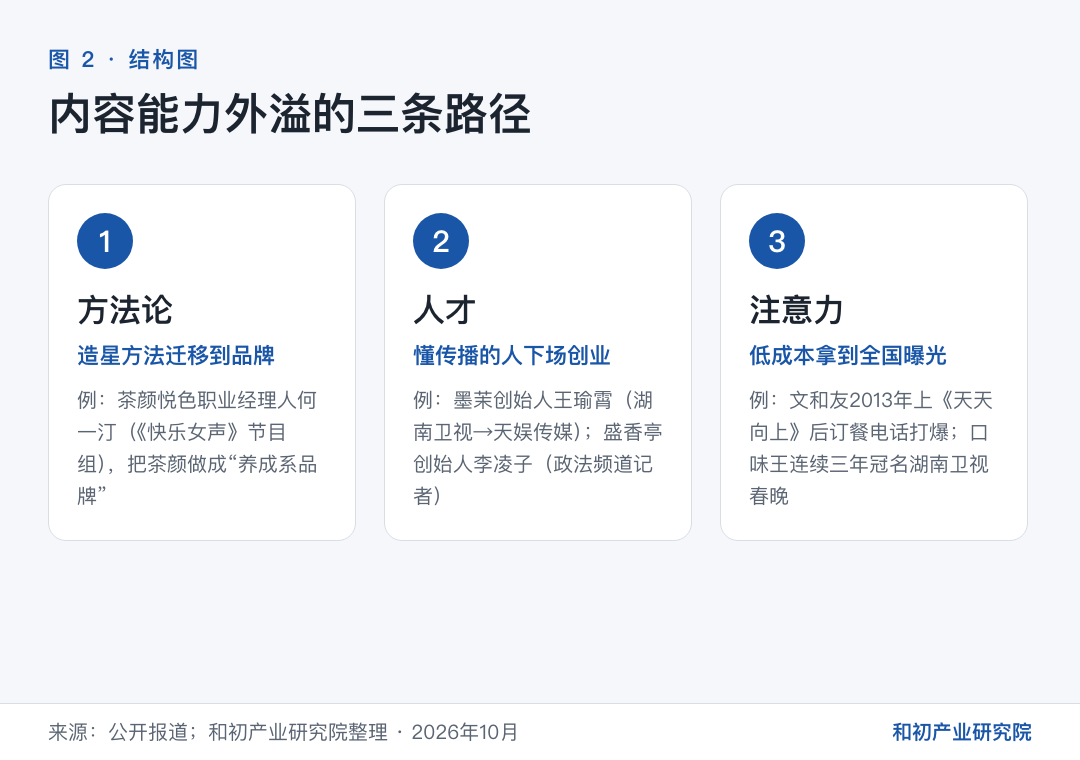
外溢沿着三条路发生。
第一条是方法论。茶颜悦色的第一任职业经理人何一汀,来自湖南卫视《快乐女声》节目组。她做了一件很有意思的事:把茶颜悦色定位成“养成系品牌”。
养成系是选秀行业的方法,让粉丝看着一个偶像从素人长起来,参与感就是黏性。何一汀把这套方法直接搬到了一个奶茶品牌上:让消费者看着这个品牌长大,和它一起成长。
选秀这套方法的核心,是让受众参与到一个人的成长过程里。投入过时间、投过票、跟着紧张过的人,黏性和路人完全不是一个量级。把它搬到品牌上,就是让消费者看着一个品牌长大:门店怎么变,包装怎么改,新品怎么出,都当成连续剧来放。
茶颜后来那些被反复讨论的视觉、文案、周边和门店细节,本质上都是这套连续剧的剧集。你以为它在卖一杯茶,它其实在卖“我跟了这个品牌好几年”的参与感。
这不是营销技巧,是把造星的方法论迁移到了造品牌上。
第二条是人才。墨茉点心局的创始人王瑜霄,湖南卫视出身,后来供职天娱传媒,中国选秀节目的鼻祖机构;再后来做木九十的湖南湖北总代理,攒下了零售端的经验。报道里有一句话很关键:她熟知长沙本地的零售资源和人脉圈层,能迅速拿到优质的市场点位。所以墨茉在长沙的门店都开在流量最集中的商圈,光五一广场就开了十多家。
盛香亭创始人李凌子,原来是长沙政法频道的记者。文和友的股东里,也有湖南广电背景的人。
这些人真正懂的是什么?不是烘焙,不是餐饮,不是茶饮。他们懂的,是怎么让一件事被看见。
第三条是注意力通道。文和友2013年登上《天天向上》之后,订餐电话被打爆,那是它从一个路边摊变成城市地标的一步。2021年,《乘风破浪的姐姐》和《元气满满的哥哥》直接在文和友店里取景。炊烟小炒黄牛肉上过《向往的生活》和《我家那小子》。
一家长沙的小餐饮品牌,拿到全国级曝光的成本,比其他城市低得多。
三条路合起来,形成了一个别处很难复制的条件:在长沙,一个消费品牌从零到“被看见”,路径短、成本低、成功率高。
这套能力还有一个旁证,只是这门生意的另一面必须先说在前面:槟榔果早已被世界卫生组织列为一级致癌物,2021年9月,国家广播电视总局已全面停止槟榔的广告播出。下面谈的不是这门生意,是它背后那条传播路径。
湖南不产槟榔,可全国槟榔品牌最集中的地方是湘潭和益阳,而这些企业的总部并不在长沙。一个跟本地毫无关系的品类,硬是被做成了全国生意。
靠的不是原料,是“被看见”的通道。2004年湖南卫视《超级女声》正当红,一句节目口播就把湘潭槟榔推到了全国观众面前;后来又有品牌连续冠名省级卫视春晚,把它当作普通快消品一样去打。
本文不为这门生意背书,也不评价它的成败。这里真正值得留下的只有一条:同一条通道,既推得动一种外来的果子,也推得动一杯奶茶、一家复古餐厅、一盒中式点心。
资本也闻着味来了。2021年1月到7月,长沙有7个新消费项目拿到12轮融资,全年披露的融资金额236.51亿元,居全国前列。柠季成立半年开出150家店,拿到字节跳动数千万元融资;墨茉点心局一年完成4轮;虎头局完成近5000万美元A轮,红杉资本两次加码。
还有一个细节能说明这些人的作业习惯:长沙的品牌特别爱抱团。三顿半和茶颜悦色开过实体联名店,来杯米饮送墨茉点心局的兑换券,茶颜悦色的第一笔投资投给了本地水果茶品牌果呀呀,文和友开到深圳的时候,茶颜悦色紧跟着就过去了。
这种抱团,放在零售业里其实是反常的。同行互相导流,图什么?但放在内容行业里太正常了:做节目的人本来就习惯互相串场、互相抬轿子,1+1>2是常识。
所以这不是商业惯例,是内容人的作业习惯。
到这里能看清楚一件事:长沙消费品牌扎堆,解释的起点不在这些品牌自己身上,在这座城市有一套现成的、全国独一份的造情绪能力,而且这套能力正好长在了消费品牌最需要它的地方。
这里要先划清一件事,免得下一节读反:低房价不是长沙的答案。
它在长沙这套系统里扮演的不是发动机,是油。它让一台已经存在的发动机转得起来、转得久,但它自己生不出品牌。一座房价低却没有内容能力的城市,长出来的多半只是一堆便宜的餐饮;反过来,有内容能力却没有消费余地的城市,情绪再浓也兑不成生意。
长沙的运气在于:发动机和油,它都有。
看一家企业怎么往前走,最先要回答的问题是:你选了什么机会。后面每一步还有对应的考题,我们放到第五段完整讲。
长沙这批品牌在这一点上高度一致,都选了“做情绪、做体验、做被看见”。但拆开看,每一家选的具体机会又不一样:茶颜悦色选的是中式审美,文和友选的是市井场景,鸣鸣很忙选的是硬折扣和县乡市场。
第一道题,每家答的就不一样。
而真正把它们命运分开的,是后面那几道考题。
三一座城市级的试验场
一个品牌被看见之后,紧接着要回答第二个问题:有人愿意为它掏钱吗?
而且不是掏一次,是反复掏。
这件事只能在真实市场里试。试得快不快、便不便宜、反馈真不真,大部分城市给不了好条件:要么人不够多,要么人不肯试,要么试完也不说。
长沙给得了。
先看一组数字。
长沙的房价收入比是7.18,在21个特大城市和超大城市里最低。2025年新房成交均价10954元一平方米。同一份口径里,毕马威的调研给出的是7.4,同样是最低。
这个数字通常被解释成“生活成本低”。这个解释太浅了。
低房价真正的作用,是释放了消费倾向。
一个年轻人每月要还8000元房贷,和一个每月还3000元的年轻人,剩下的钱会花在哪里,是两种完全不同的人生。前者会把消费切成“必需”和“非必需”,非必需的那一块越切越薄;后者没有那么重的月供压力,可支配收入里流向尝鲜、体验、好玩这一类的比例就高得多。
长沙十年净流入的青年人口超过一百万,占新增常住人口的八成。这批人恰恰是新消费品牌最想要的那批客群:年轻、没有房贷重压、愿意为“好玩”付费。
央视《中国经济生活大调查》给过一组更有意思的数据:每天拥有5小时以上休闲时间的市民占比,长沙19.83%,全国最高;参与聚餐和夜宵的人数,比全国平均水平高出7%。有报道给出过一个更直白的口径,说长沙人近七成的收入流入了消费领域(这一条为单源报道,仅作参考)。
把这些拼起来,长沙的消费者有一个很特别的结构:有时间,有闲钱,敢尝试,还愿意说。
最后这一点尤其关键。这座城市的人本来就生活在内容生产的氛围里,表达是常态,吐槽也是常态。一个新东西出来,有人第一个试,试完就在社交平台上说好说歹,一周之内反馈全部回到品牌那里。
这等于给所有新品牌装了一套高速反馈系统。
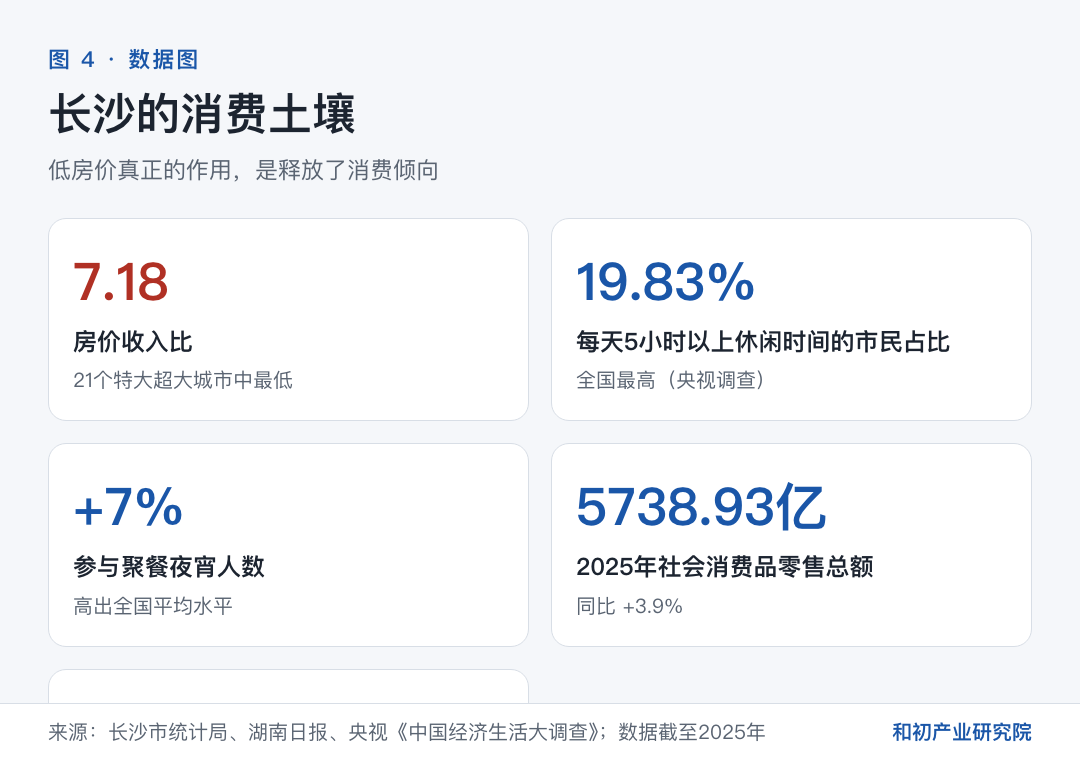
于是长沙同时具备了三样东西:让品牌被看见的能力(上一节讲的那座母工厂),愿意尝试新东西的人群,以及把反馈快速送回品牌的通道。三样叠在一起,就成了一个成本极低、速度极快的试验场。
数据也在印证。2025年,长沙社会消费品零售总额5738.93亿元,增长3.9%,其中餐饮收入561.24亿元,增长6.0%。全年常态化运营的演艺新空间超过70家,演出1.7万余场,观演人次突破454万,票房3.66亿元。首店密度稳居全国前十。
还有一组数字值得放在一起看:同样是2025年,长沙的固定资产投资下降19.3%。
一边是社零在涨,一边是投资在退。这座城市的增长引擎,正在从“投钱”换到“花钱”。
对一个消费品牌来说,这是最好的时代背景。
所以,在长沙,一个新消费的想法从冒出来,到被看见,到被市场验证,这条路径是全国最短的。这也是为什么长沙能一茬接一茬地出品牌:不是每一茬都对,但每一茬都能很快知道对不对,错了就换下一个,成本也扛得住。
不过,试验场只回答了一个问题:在本地能不能成立。
它回答不了第二个问题:离开本地,还成不成立。
而绝大多数长沙品牌,恰恰卡在第二个问题上。
四人走了,能力留下了
先说一件我自己反复撞见的事。
在武汉,你要找一个真正做过消费品牌的产品经理,翻遍通讯录也未必找得到;在长沙,这是满大街都有的工种。
这句话我琢磨了很久,觉得它比任何一组经济数据都更能说明问题。
一个产业集群真正留下的资产,不是厂房,不是门店,不是那几个品牌的名字,是人。
长沙做了二十多年消费品牌,攒下的最大一笔家当,是一大批“会做品牌的人”。会选品,会定价,会看铺位,会做一场活动,会写一条能传播的文案,会管加盟商,会带督导队伍。
这些人分布在品牌方、代工厂、包装设计公司、MCN机构、仓配服务商、选址中介、培训公司里。他们中的大部分人,在两三个品牌里待过,踩过坑,也做成过事。
于是在长沙出现了一个别处没有的现象:一个人想做一个新的茶饮品牌,三天之内能凑齐一支队伍;在其他大部分城市,可能三个月都凑不齐。
这不是夸张。2021年前后,长沙门店数超过一百家的消费品牌有四个:茶颜悦色、柠季、盛香亭、零食很忙。四个品牌同时在一个城市里跑出百店规模,意味着同时有几千个被真实战场训练过的人在流动。
然后就形成了一个回路。
品牌做成了,培养出一批人;这批人里有一部分流出去,要么加入更新的品牌,要么自己开一摊;新品牌再培养出一批人;再流动,再生。
人才流动在这里不是“流失”,是“扩散”。
这个回路有一个很硬的门槛:密度和时间。一个城市要堆出足够的人才密度,需要十几年、几十个品牌、几千个岗位同时存在。这不是靠招几个头部企业能速成的,也不是靠一纸政策能搬来的。这也是为什么别的城市学长沙学不像。能学的是低房价,学不了的是这十几年堆出来的人。
于是就有了那句结论:单个品牌会死,集群不会死。
文和友的省外项目全部撤场,墨茉点心局缩回长沙一城,虎头局的门店基本关停。这是品牌死了。
但做这些品牌的人还在长沙。他们要么去了别的品牌,要么又开了一摊新的。所以你看到的不是“长沙出了几家大公司”,而是“一茬接一茬”。
这两种形态,是两种完全不同的城市竞争力。
长沙给企业的是人才供给,但有一条界限必须说清楚:城市给你的是“人”,不是“组织能力”。
招得到人,不等于有了组织。组织是流程、标准、授权、督导、考核这一整套东西,它只能由企业自己一层一层建起来。很多老板把这两件事混为一谈,以为挖到几个高手就解决了问题,结果人一走,能力跟着走。
所以到目前为止,长沙给企业的是三项外部供给:机会,它塑造了这批品牌共同的取向;试验场,它提供了一个全国最好的试验环境;人才,它提供了一个现成的人才市场。
而要真正看懂这四家企业的命运分野,还差最后一把尺子。
五一把看得懂的尺子:四道闸门
要把长沙这件事说透,得先把我们看企业增长的方法讲清楚。不然你不知道我们凭什么这么切。
看一家企业的增长,不能只盯一件事,要同时看两类相互联系的工作。一类是今天的生意:能不能持续创造价值、拿回回报。另一类是明天的机会:下一个增长来源在哪里、能不能长出来。很多企业其实只有第一类,第二类是缺的,这本身就是问题。但两者不是割裂的:今天的生意给明天的机会提供钱、人和注意力;明天的机会做成了,又会回流改善今天的生意。
看一家企业把一个新机会做成,不能只问它敢不敢投钱,要看它一道一道闸门过得扎不扎实。我们看企业,习惯把这条路拆成四道闸门来量,每道闸门有名字,也有具体的判断标准:
第一道闸门,探索条件。命题和边界讲清楚了吗?谁对这个结果负责?这笔钱亏到什么程度我们就认了?能不能把这事隔离起来,不拖累主业?
第二道闸门,机会真实。你要满足的那个需求,是真有人掏钱了,还是只是访谈里有人赞同?机会的价值,有没有可以判断的依据?最要命的那几个假设,能不能被检验?
前两道闸门,考的是一件事:这事儿值不值得试。
后面还有两道:
第三道闸门,模式成立。客户的交易有没有实打实的证据?承诺的价值有没有真的交付出去?这笔账算不算得过来?当初最关键的假设,现在拿到证据了吗?
第四道闸门,规模就绪。复制的边界清楚吗?供给和组织接得住吗?钱够不够趟过去?万一不对,有没有退出安排、能不能执行?
后两道闸门,考的是另一件事:这事儿能不能复制。
把这条线记住,回头再看长沙,它的价值和它的边界,是被同一把刀切开的。
六长沙替你省掉了前两道闸门,剩下两道只能自己过
用这四道闸门,把四家最具代表性的长沙企业摊开,一家一家看过去,差别一目了然。
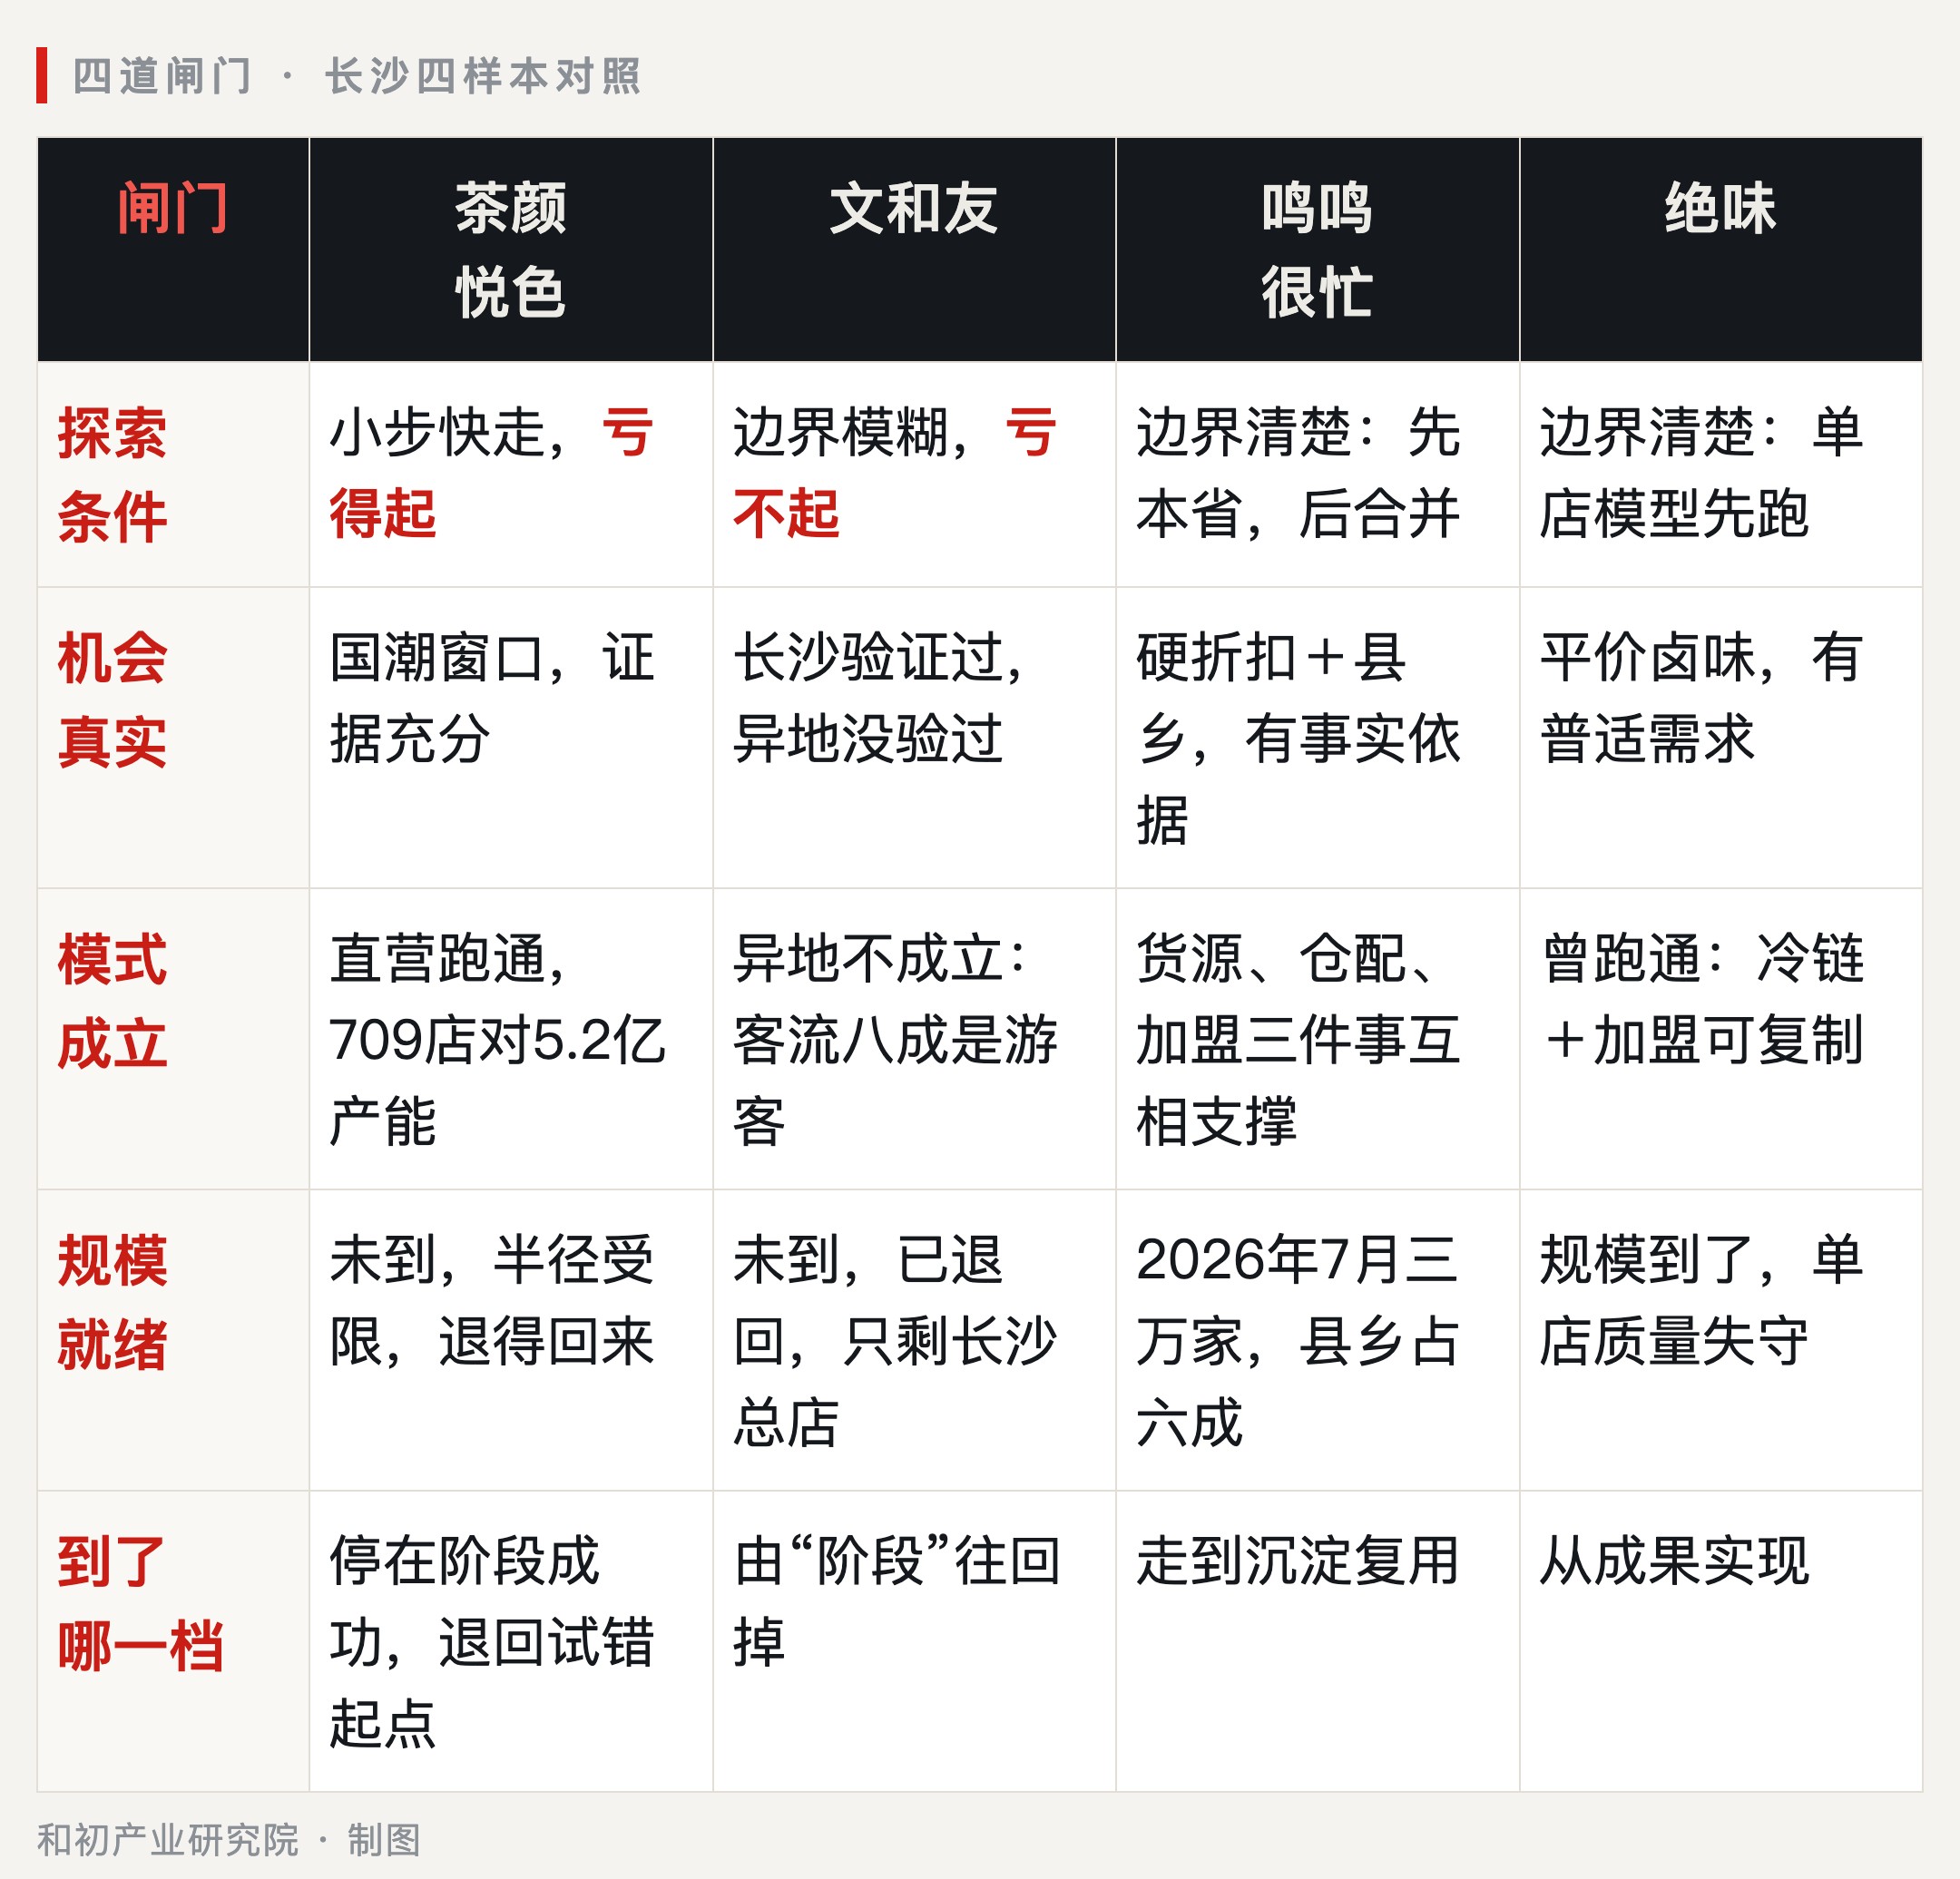
闸门 茶颜悦色 文和友 鸣鸣很忙 绝味
探索条件 小步快走, 边界模糊, 边界清楚: 边界清楚:
亏得起 亏不起 先本省,后合并 单店模型先跑
机会真实 国潮窗口, 长沙验证过, 硬折扣+县乡, 平价卤味,
证据充分 异地没验过 有事实依据 有普适需求
模式成立 直营跑通, 异地不成立: 货源、仓配、加盟 曾跑通:冷链
709店对5.2亿产能 客流八成是游客 三件事互相支撑 加加盟可复制
规模就绪 未到,半径受限, 未到,已退回 2026年7月三万家 规模到了,
退得回来 只剩长沙总店 县乡占六成 单店质量失守
到了哪一档 停在阶段成功 由“阶段” 走到沉淀复用 从成果实现
退回试错起点 往回掉
一家一家说。
茶颜悦色,前两道闸门过得干净。2013年起步,踩在国潮起来的窗口上,中式审美这个机会有时代背景撑着,不是拍脑袋。它在模式成立这道闸门上跑通了直营模型,这是真本事,产品力在行业里是被公认的。
但它在模式成立和规模就绪之间,踩了一个很大的坑:2024年投用的研发生产基地,总投资5.2亿元,设计产能可以支撑五千多家门店,而2026年8月主品牌门店数是709家,开工率不足两成。这是典型的“模式还没被验证成立,就先按一套更大规模的方式去备料”。供给端押在了一个尚未到来的规模上,等于在规模这道闸门还没过的时候,先把规模化的钱花出去了。
加上全直营不加盟,品质管得住,半径就管不住,近千家门店里湖南占了一半以上。它的闸门没有跳闸,只是停在规模就绪这道闸门的门口,一直没过。这是阶段成功:在本地做到了头部,全国化这一步还没走完。
文和友,是完全不同的另一道题。它的机会真实这道闸门其实只过了一半:长沙市井怀旧这个场景被验证过,但验证发生在长沙,这个场景跨到异地有没有同样的需求,从来没有被认真检验过。
直接往下推的结果,是跳过了模式成立这道闸门。这道闸门要的是“客户真的掏钱、价值真的交付、账算得过来”的三重证据,而它在异地拿到的,是一次押注:五年内在二十个高线城市开二十家店。两万平米的重资产,每个新店都要重新搭一遍场景,不可复制;它有的不是流程,是手艺,没有可复制的组织。结果广州店运营四年关停,深圳店2021年4月开业、2025年1月撤场、2026年7月拆牌,如今只剩长沙总店。
还有一组数字,能把这个坑说得更清楚:长沙文和友的客流里,约八成是外地游客。
这意味着它从来就不是一门本地复购的生意,而是一个文旅打卡项目。打卡型消费的特点是热度集中、复购率低,靠的是源源不断的新客流进来。这个模型在长沙成立,因为长沙本身就是全国级的旅游目的地;搬到广州和深圳,本地客群不会为一座“复制过来的长沙”反复买单,而广深也不是靠外地游客撑起日常餐饮的城市。
模型没变,土壤变了。
还有一个角度值得补上。
第七次全国人口普查的数据显示,广东的外来人口里,湖南籍有511.67万人,排在第二位;但在深圳和广州这两座城市,湖南人都是外来人口的第一大来源地。深圳有146.3万湖南人,每十个外来人口里就有一个;广州有101.27万,占外来人口的10.95%。
这个数字意味着什么?文和友开到广深,它真正能打动的那批人,其实是在广深的湖南人。他们要的不是一顿饭,是一次怀乡。
但怀乡这门生意,有一个天然的天花板:情绪只在拥有共同记忆的人身上成立,而这个人群在任何一个异地城市里都是分散的,触发的频率也很低。一个两万平米的重资产项目,需要的是每天稳定的高客流;而在外的湖南人,一年会去几次?
所以文和友在广深的失败,不是产品不好,也不是团队不行。它把一门怀乡生意,按日常生意的成本结构去做了。
鸣鸣很忙,是四道闸门一道一道走完的那一个。
先把一件常被搞混的事说清楚:鸣鸣很忙不是“一家从湖南开到江西的公司”,它是2023年11月由两家企业合并而成的。零食很忙2017年在长沙创立,赵一鸣零食2019年在江西宜春创立,两家各自先在本省把单店模型跑通了,合并成鸣鸣很忙之后,再一起铺向全国。
用这四道闸门的话说:它先在本地过掉了“机会真实”,知道这个需求有事实依据;再用本省跑通的结果过掉了“模式成立”,证明单店模型成立、账算得过来;合并解决了货源规模、仓配效率和县域覆盖之后,才把“规模就绪”这道“复制边界清不清楚、供给和组织接不接得住、钱够不够趟过去”的题做完,然后铺向全国。
这也是它最容易被误读的地方:很多人以为它赢在“便宜”,其实它赢在把每一道闸门都当成闸门来对待。硬折扣和县乡市场的选择,让它绕开了所有场景型竞争;大牌直采加自建的数智化仓配,是让供给变得可复制;加盟加督导体系,是让组织变得可复制。这三者互相支撑,缺一个,另外两个都会塌。
结果是2026年1月28日港交所上市,2025年GMV 935.69亿元、经调整净利26.92亿元,2026年7月20日签约门店突破3万家,县乡门店占比六成,登上了《财富》中国500强第265位。
第四家最值得说:绝味。
它是长沙最典型的“走出去”的样本,靠加盟从一家店开到2023年底的15950家。四道闸门,它曾经一道一道都过掉过。
但过关不是一次性的。规模就绪这道闸门,不是一个到达就永久有效的状态,它要求供给组织持续接得住、单店经济持续算得过来、退出安排始终可执行。绝味后来掉下来的,正是这一条:加盟商的单店盈利能力下滑,加盟体系失稳,2024年新开866家、关闭2980家,2025年新开645家、关闭2908家,到2025年末只剩10624家,两年关掉近六千家。2025年营收54.67亿元,下降12.62%;归母净利润−1.91亿元,是2017年上市以来的首次年度亏损;公司还因年报问题被实施ST,补缴税款及滞纳金3.42亿元。
而同一个行业里,周黑鸭2025年营收25.36亿元、增长3.48%,归母净利1.57亿元、增长约60%;煌上煌预告净利同比增长73.57%到123.16%。
同行在复苏,绝味在恶化。
这个案例的价值在于:它证明“走出去”不是终点。规模一旦铺开,闸门就要重新过一遍;换一个市场、换一轮周期,就要再过一遍。
把这四家放在一起,规律就出来了。
前两道闸门,也就是“值不值得试”,长沙的企业普遍过得又快又省。会选题、会做产品、会造场景,这是这座城市喂出来的本能:低到不像话的生活成本允许你反复试,国家级的内容能力让你的东西一冒头就被看见。
后面两道闸门,也就是“能不能复制”,才是真正的分水岭。而这两道闸门,恰恰是城市给不了的。
现在可以把前面那句话完整地讲出来了:
内容能力能让你被看见,不能让你被复制。
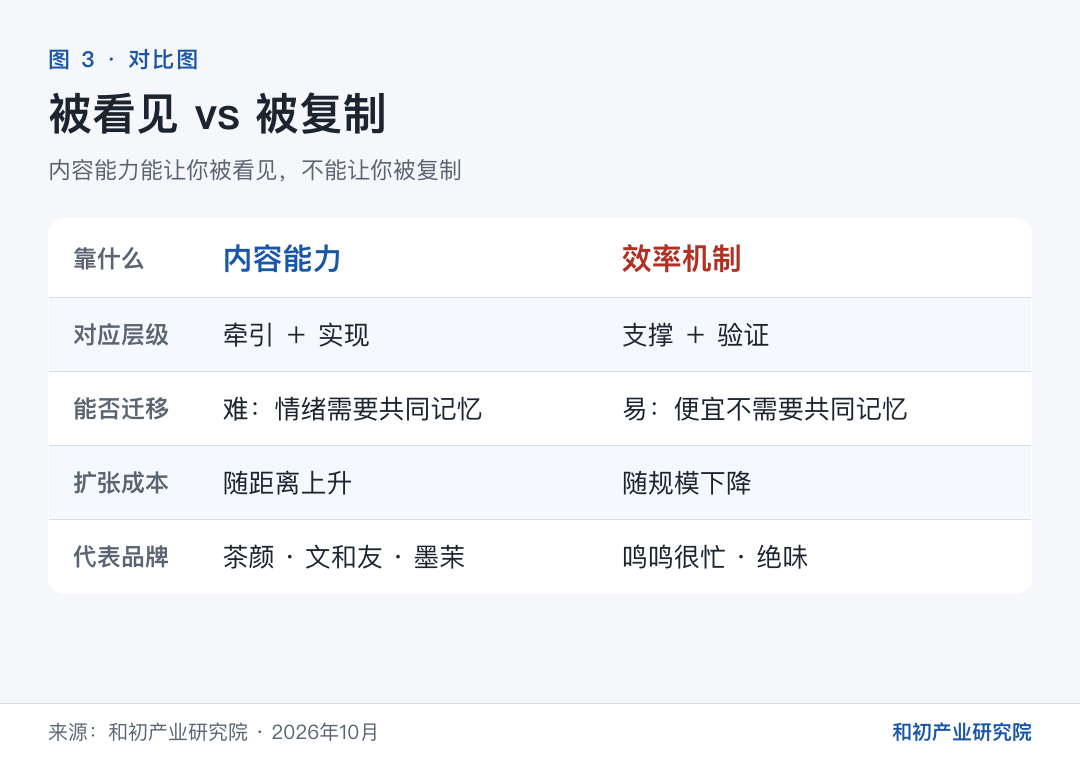
被看见解决的是“机会真实”那道题:需求是真的,机会是存在的,长沙帮你把这一大半的路走了。被复制解决的是“模式成立”和“规模就绪”那两道题:客户掏不掏钱、交付跑不跑得通、规模来了接不接得住。这两道题的答案,从来不在城市手上。
而这条路是不能跳级的。一家真正把机制改对了的企业,走过来靠的是四件事循环着做:先看清原来的约束在哪、值不值得重构;然后在经营实践里核验,改变有没有真的发生、约束有没有真的破;接着把做出来的能力沉淀下来,把优势一点点养起来;最后让这些成果成为下一轮经营和探索的起点。这四件事相互反馈,可以交叉,也可以往回走,新的证据来了就要回头重验,并不保证一路向上。
绝味回退了,文和友回退得更早。真正走完全程的,是鸣鸣很忙。
再往深追一层,还有个更硬的道理:情绪是本地的,效率是通用的。
情绪之所以难迁移,是因为它需要共同记忆做底。长沙的市井记忆、湘菜的口味偏好、本地人对“热闹”的定义,这些东西是几十年长出来的,不是一家企业能打包带走的。你把一个装着十万件老物件的场景搬到深圳,深圳人看到的不是自己的童年,是别人的童年。
所以情绪生意的规模上限,是一道乘法题:拥有共同记忆的人群规模,乘以情绪被触发的频率。在长沙,两个乘数都很大;出了长沙,两个乘数同时变小。前面讲的那家文和友,就是这道算术题的答案。
效率之所以能迁移,是因为它不需要共同记忆。便宜就是便宜,三十块钱买一堆零食这件事,在长沙成立,在河南成立,在新疆也一样成立。它不需要解释,不需要铺垫,不需要受众先同意某种审美。
所以,卖情绪的品牌每扩张一步,都要重新造一次土壤;卖效率的品牌每扩张一步,只需要复制一次流程。前者的成本随距离上升,后者的成本随规模下降。
这两种生意没有高下之分。溢价高、黏性强,是情绪生意的好处;规模大、复制快,是效率生意的好处。
真正的问题在于:很多企业以为自己做的是第二种,其实做的是第一种。它们按效率生意的节奏去扩张,用一次押注代替分步验证,最后在离本地越远的地方摔得越重。
当然,要说句公道话。这几家的收缩,都发生在2021年到2026年这一轮消费退潮里:新茶饮的行业增速从2020年的约20%降到2025年的5%到7%,新中式烘焙整条赛道几乎出清(这一组为单源数据,仅作背景参考)。大环境的压力是真实的。
但同样的大环境里,周黑鸭和煌上煌在复苏,鸣鸣很忙在增长。所以大环境是背景,不是判决书。
在给这条结论盖章之前,还得补一层最容易跳过的对照:同城对照。
同一座长沙,同一套内容能力,也养出了完全不一样的一批公司。
马栏山视频文创产业园是国家级文化产业示范园区,集聚了数千家音视频、动漫、短剧和AI制作企业,六万多名产业人才,2025年园区规上企业营收729.73亿元。湖南广电旗下的芒果超媒,总部就在长沙,2026年上半年营收61.94亿元。
它们吃的是同一套内容能力,走的却是另一条路:客户是平台和品牌方,交付的是项目、版权和技术产能。生意好不好,取决于产能、技术和客户预算,跟要不要开门店、要不要加盟、单店模型算不算得过来,没有一笔关系。
这批公司的存在,说明了一件重要的事:长沙的内容能力不是一张通往消费品牌的通行证。它是一种要素禀赋,拿到它能长出什么,是企业自己的选择。
所以,把文和友、墨茉的收缩说成“长沙这套不行了”,和把长沙的涌现说成“这座城市有魔力”,其实是同一种偷懒。同样的土壤,有人拿它做了一门必须被复制的生意,有人拿它做了一门不必被复制的生意。前者要过那两道闸门,后者压根不用。
七一张自检表
写到这里,可以给这篇文章下结论了。
一座城市的竞争力,不在它养出了几家大公司,在它能持续生出多少公司。
这不是文字游戏。一家大公司可能是招商招来的,可能是资源堆出来的,它很大,但不一定有生命力。而能持续生出新公司的城市,说明增长的能力长在了这片土壤上,不依赖某一个主体的成败。
所以长沙真正值钱的,不是茶颜悦色,不是文和友,也不是鸣鸣很忙,是那套能不断生出品牌的能力,加上那群会做品牌的人。
再往下说一层,企业和城市在这里其实是同一个道理。
我们做增长咨询这些年,看过太多企业,得出过一句很朴素的判断:成功的企业其实都在贯彻同一套东西,差别只在贯彻的程度。
阶段成功,是偶然贯彻。碰巧选对了机会,碰巧做出了一款好产品,某一个环节做对了,就成了。
持续成功,是习惯贯彻。每一件事都做,而且反复做,做到变成组织的肌肉记忆,换一批人、换一个品类,照样能做出来。
城市也是一样,只是贯彻的主体和层级不同。长沙在“造品牌”这件事上,就是习惯贯彻:它不依赖任何一家企业必须成功,企业死了人还在,人还在就再生下一个。所以是一茬接一茬,而不是几家大公司。
还有一层,是长沙自己要回答的。
它这套能力,是在电视时代长出来的。那时候注意力是集中的,通道是稀缺的:一档节目覆盖全国,一次冠名打穿市场。谁握住通道,谁就赢。
但今天的注意力已经碎了。短视频、直播、算法推荐,把“被看见”这件事的通道彻底打散。长沙那套造情绪的本事还在,可它借以输出的那个管道,已经不是三十年前的那一个了。
换句话说:当“被看见”不再稀缺,真正稀缺的就只剩“被复制”。
这或许能解释,最近这一茬品牌的打法为什么明显不同了。鸣鸣很忙不靠情绪,靠仓配和加盟;金粒门、几多全这一批,看起来也更像效率生意,不像内容生意。
一座城市的能力,也有它的半衰期。
到这里,可以留三个问题给做企业的人。
第一,你的品牌是被看见驱动的,还是被复制驱动的?前者靠内容,后者靠模型。很多企业把两者混着做,用内容生意的做法去冲规模,越冲越重。
第二,你的单店模型,离开本地还成立吗?情绪是本地的,效率是通用的。想清楚自己卖的到底是哪一样。如果卖的是情绪,那就别按全国连锁的节奏去打;如果卖的是效率,那就别在场景上花重金。
第三,后面两道闸门,你有人管吗?多少企业的扩张,是拿一次押注代替一段一段往前推:产品还没被验证在小范围站住,工厂已经按全国规模建好了。
如果这三个问题不好回答,可以直接用下面这张表自测。它不是评分表,是四个“能不能答出来”:
探索条件:最近一笔新投入之前,你写清楚了吗:最多亏多少、亏了认不认、
谁对这个结果负责?答不上来的投入,通常只是赌。
机会真实:你说“这个需求是真的”,证据来自客户的真实购买,还是访谈里的赞同?
前者是证据,后者只是线索,两者不能互相冒充。
模式成立:有一笔正在发生的生意,它的客户交易、价值交付、经营账,
三样都拿出证据了吗?三样缺一样,模式就还没成立。
规模就绪:如果明天要复制十倍,复制的边界、供给的承接、组织的承接、
资金的安全、万一不对退回来的路径,这五件里,你有哪一件是现成的?
大多数企业测下来,会落在同一个形状上:前两道闸门过得轻松,后两道闸门没人负责。
这正是“阶段成功”的典型形状。前两道题决定你能不能起来,后两道题决定你能不能持续。
我们做增长咨询这些年用的,是一套叫高维增长体系的方法。
它的骨架,是“一个总模型加三个子模型”。
总模型只管一件事:统筹今天的生意和明天的机会。一边要看当期经营的地基稳不稳:定位、利润、现金、组织能力、抗风险的韧性,五样里任何一块短板,都可能让所有关于明天的设想停在纸上;一边要决定明天的钱怎么分、谁来授权、碰到什么情况就必须收手。这两件事不能分开决策,因为探索的钱、人和注意力,都是从今天的利润里长出来的。
三个子模型,接着管另外三件事:当下的经营怎么跑成一个闭环:机会怎么选、模式怎么设计、供给怎么兑现、市场怎么经营、组织怎么承接、改进怎么持续;新机会要不要继续往下投:用什么阶段的什么证据,换下一笔钱;做出来的成果到底算什么:它真的改变了这家公司做成一件事的机制,还是只是一次漂亮的业绩;如果是前者,它能不能沉淀下来,变成下一次还能用的能力。
最后这一条最容易被忽略。多数企业不是没做成过事,而是做成过之后,什么都没留下。
看企业是这样,看一座城市也是这样,只是贯彻的主体和层级不同。
长沙的故事还没写完。老的一批在退,新的一批已经上台,金粒门、几多全这一茬正在跑。
这座城市最值得看的地方也在这里:它从来不指望某一个品牌长命百岁,它只保证下一茬还会冒出来。
中国中小企业协会理事 · 广东省企业管理咨询协会专家委员会主任
关于本文:本文为和初产业研究院原创文章内容。 由 胡世明 撰写,收录于和初产业研究院观点库。