

10月的三个换轨:政策开始发场景,利率开始换锚,AI开始算账
政策开始发场景,利率开始换锚,AI开始算账。10月的三个换轨,与11月的五个可验证观察点。
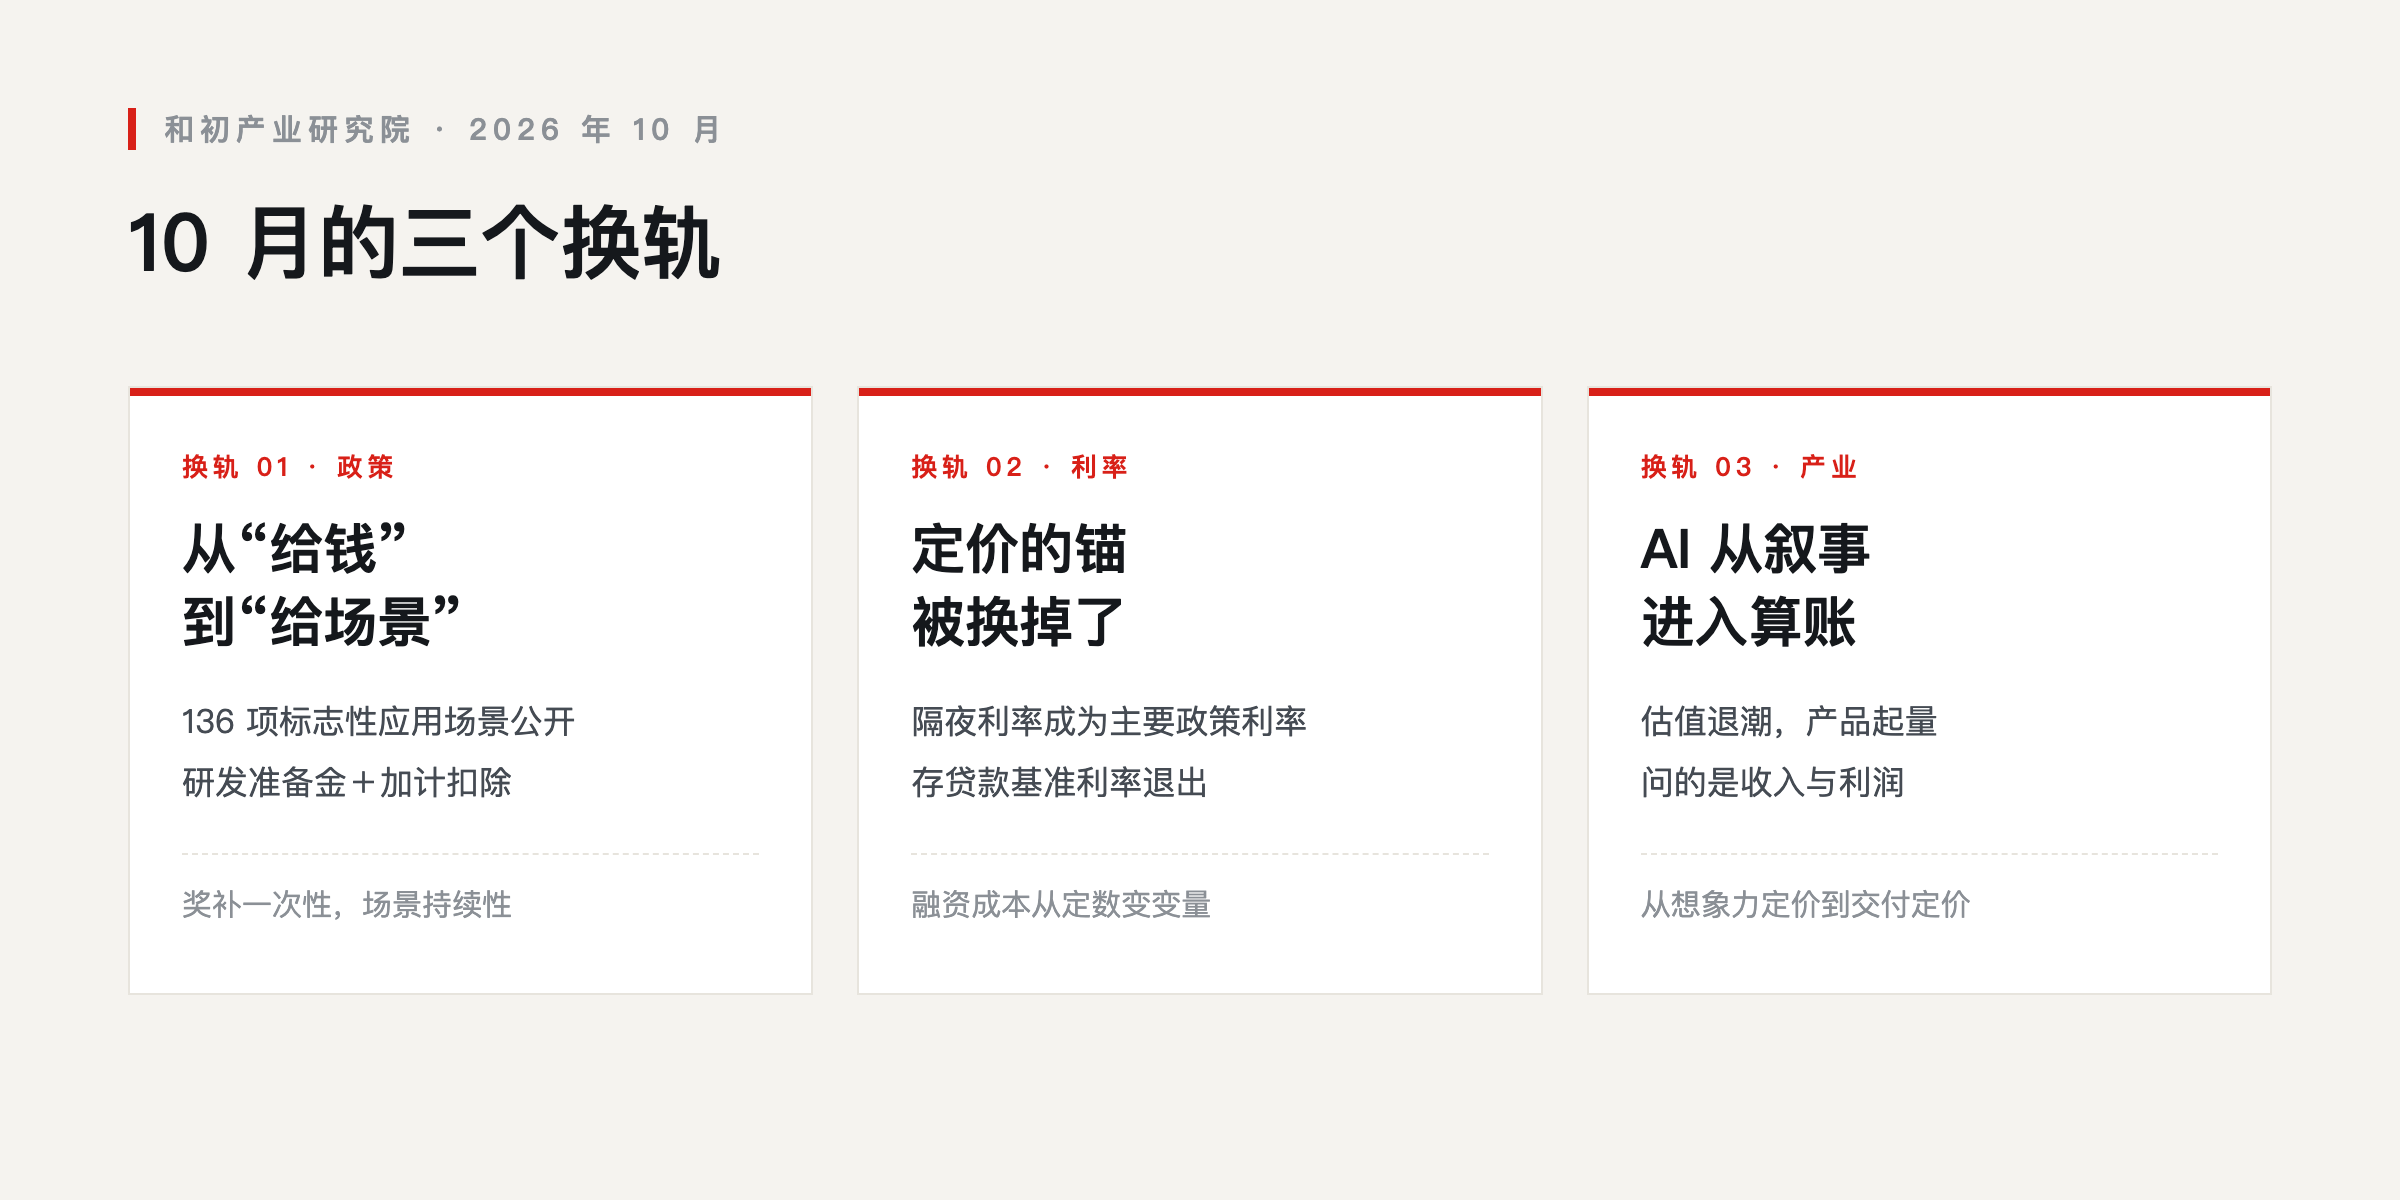
10月的三个换轨|和初产业研究院制图
一总量在晃,结构在换
10月最后一个工作日,制造业PMI定格在49.3%,比9月回落0.8个百分点。9月刚重返扩张区间,一个月后又被拽了回来,主因是节前需求提前释放、节后消费趋平、基础原材料转入淡季的季节性扰动。
这个解释成立。但同一个月还有另一组数字:高技术制造业PMI 51.3%、装备制造业PMI 50.6%,两大行业的生产指数已连续27个月站在荣枯线上方;消费品行业48.8%、高耗能行业47.3%,双双落在线下。1—8月,规模以上工业中小企业利润同比增长13.8%,为2022年以来同期最高;专精特新“小巨人”增长22.2%。
同一个10月,一半在收缩,一半在扩张。总量看起来温吞,是因为旧引擎退得比新动能进得快:前三季度固定资产投资同比下降7.2%,房地产开发投资下降20.6%,9月单月财政收入由正转负,契税与土地增值税同步下滑。
这是换挡期的典型形态——新动能的绝对量还托不住旧动能的缺口,所以总量晃;但方向已经很清楚。
比预测明年GDP是4.5%还是4.8%更有价值的问题,是搞清楚10月里被换掉的那三个参照系。
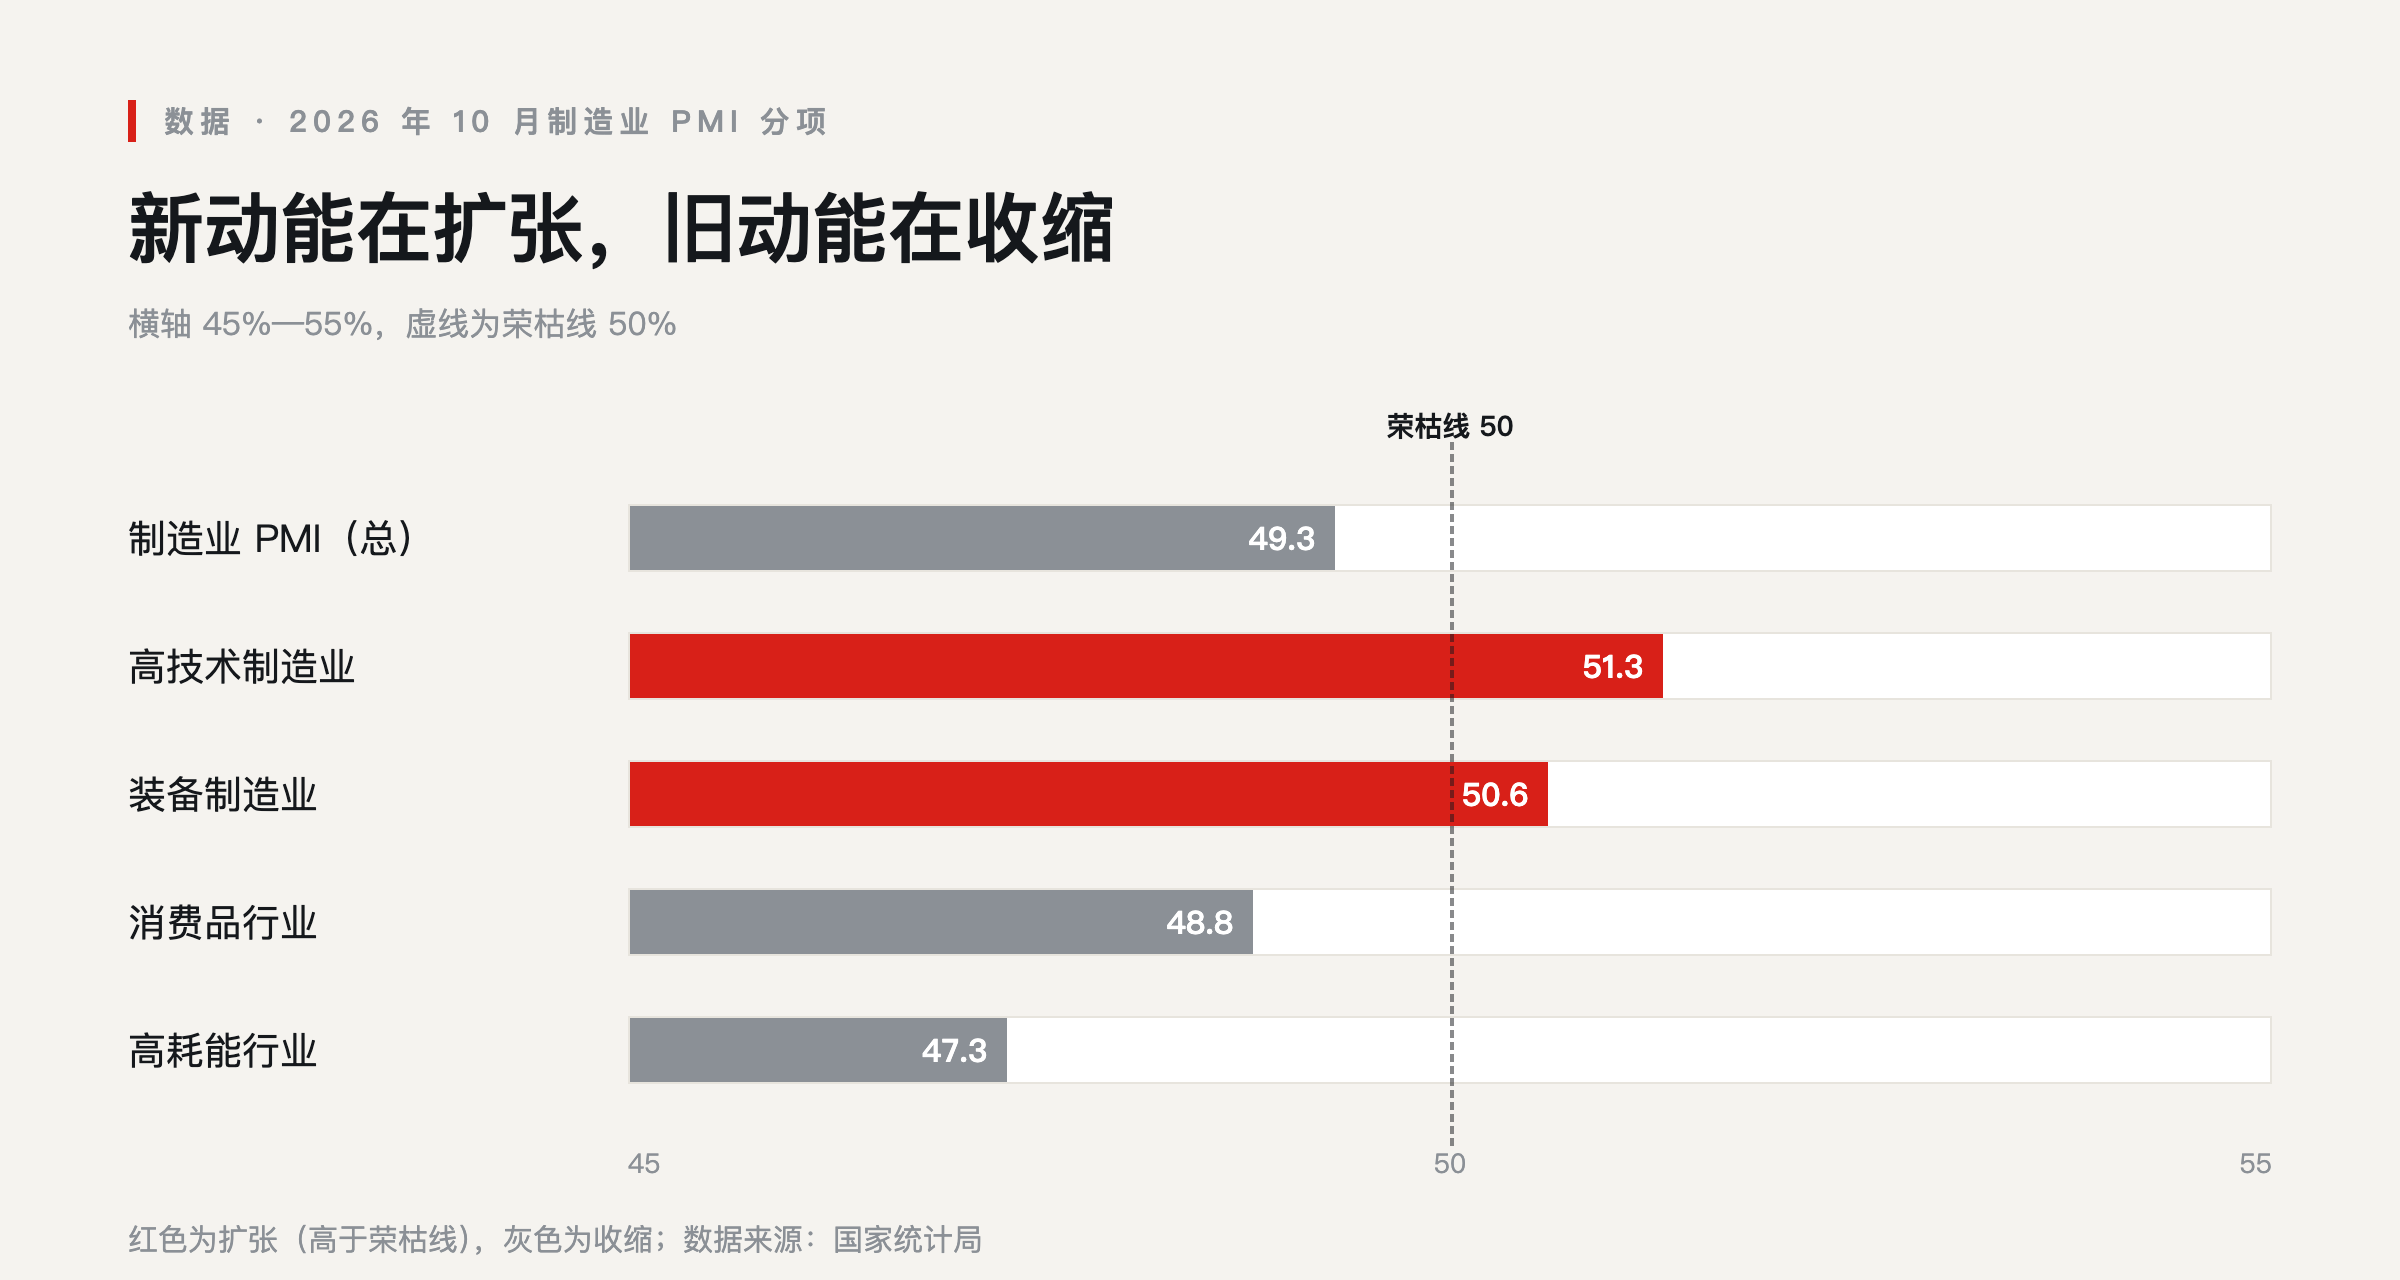
2026年10月制造业PMI分项:新动能在扩张,旧动能在收缩。数据来源:国家统计局
二政策换轨:从“给钱”到“给场景”
10月的政策密度罕见,而且能看出重心的位移。
第一层是托底。9月29日央行打出组合拳:PSL利率降至1.5%,科技创新和技术改造再贷款增至1.4万亿元、支持比例提到100%,支农支小再贷款增加5000亿元;财政部同步落地购房贷款贴息,最高100万元、年化1个百分点、最长5年。
第二层是定方向。10月9日《关于发展新质生产力的意见》对外发布,5个方面19项举措。对企业最实在的是两条:建立企业研发准备金制度、提高研发费用加计扣除比例。前者解决“钱从哪来”,后者解决“敢不敢投”。文件同时重申首台(套)、首批次应用政策——这是订单端,不是补贴端。
第三层是给入口。10月20日,发改委等六部门公布首批136项标志性应用场景,涉及新技术1700余项、新产品1200余项,向民营企业和中小企业公开发布验证清单。工信部同期宣布,“十五五”期间建设30家左右专精特新赋能中心,整合实验室、中试平台、产业基金。
三层政策指向同一个变化:重心正从“给钱”转向“给机制、给场景”。企业缺的往往不是贷款额度,而是可验证的订单和技术验证场。
对中小企业的含义很直接:场景就是新版的补贴。进入场景清单,等于拿到被官方认证的需求入口,同时获得验证场地和首购方。奖补是一次性的,场景是持续性的。
配套的“清理”也在同步进行:专精特新认定材料造假将取消资格、三年禁报,仁怀170家涉酒贴牌空壳主体进入拟清退名单。一边开新门,一边关旁门,“包装式创新”的空间在收窄。
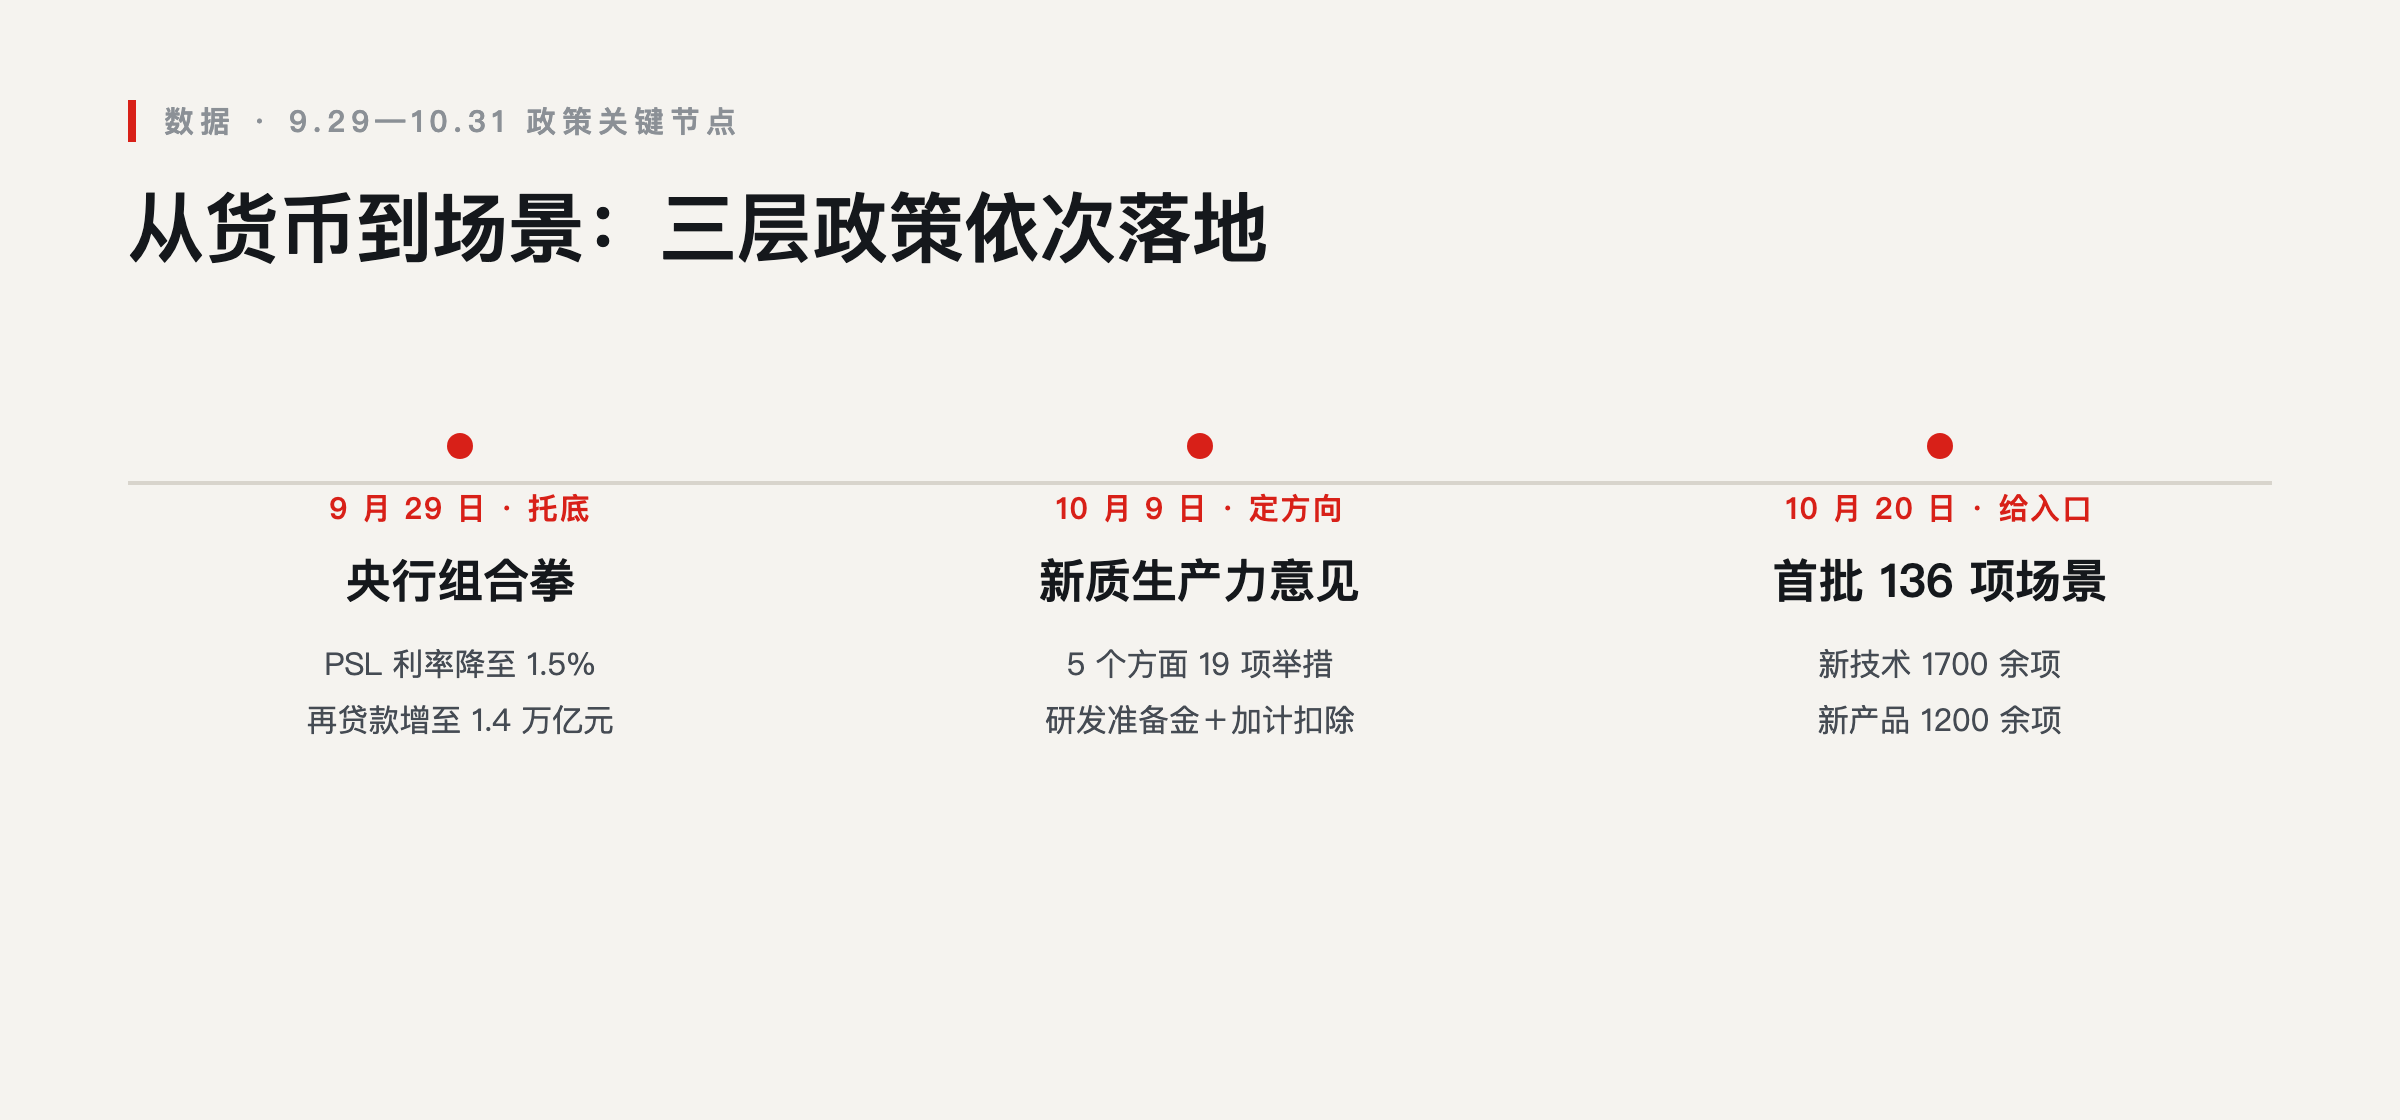
9.29—10.31政策关键节点:从货币到场景。资料来源:国家统计局、人民银行、发改委、工信部
三利率换轨:定价的锚被换掉了
10月的金融街论坛,值得每一位企业财务负责人逐字读一遍。
央行行长潘功胜宣布利率框架的三层转型:公开市场主要操作品种期限切换为隔夜,隔夜回购利率成为主要政策利率;贷款定价转向多元基准;退出金融机构存贷款基准利率。
这三句话的技术含量,超过降息25个基点。存贷款基准利率沿用三十余年,是几乎所有企业贷款合同、内部资金转移定价、银企谈判的默认参照。它退出之后,LPR、DR007这些市场化利率将成为唯一的坐标系。
同月LPR连续17个月不变:1年期3.0%,5年期以上3.5%。银行净息差已压到1.41%的历史低位,总量降息的空间让给了结构性工具。
外部同时在换锚。北京时间10月29日凌晨,美联储以10比2维持联邦基金利率在3.75%—4.00%不变,这是9月加息25个基点后的暂停。但暂停不等于转向:两名委员投反对票主张继续加息,其中理事库克是四年多来首次偏离共识;主席沃什明确表示“不要预设会议结果”;市场调查中约76%的受访者预期12月再加息一次。
内外两个利率参照系同时移动,企业的结果是:融资成本不再是一个可以谈定的固定数,而是一个随市场波动的变量。
落到动作:重审贷款合同的定价方式;有外币敞口的企业,把汇率与利率联动纳入现金流压力测试;现金管理从“存活期”变成“做期限结构”。财务团队的利率敏感度会成为隐性竞争力——不进报表,但体现在融资成本上。
四产业换轨:AI从叙事进入算账
10月的资本市场,把AI这条线重新算了一遍账。
美股纳指在10月中旬单周下跌4.48%,创6月以来最差表现,费城半导体指数连续调整。原因不是AI不重要了,而是市场开始追问一个具体问题:投入的资本开支,什么时候变成收入和利润。
这个问题正沿产业链传导。过去两年,挂上AI标签就能拿到估值溢价;现在,能给出可验证的收入、利润、现金流数据的企业,才能进入下一轮资金分配。
应用端则出现了另一个方向的变化:人形机器人从主题走向量产。国内首批人形机器人国家标准正式发布;工信部披露,上半年整机产品突破400款、产量超4万台,全年产量预计突破10万台;特斯拉对大规模量产给出积极表态。A股10月下旬的反弹中,计算机、机械设备领涨,宇树机器人、外骨骼、人形机器人概念周涨幅均在11%以上。
一个在退潮(估值),一个在起量(产品)。两件事同时发生,说明产业正在从“想象力定价”切换到“交付能力定价”。
对制造企业的含义:在AI硬件链上,分水岭是订单可见度和交付良率,不是故事讲得多大;在传统制造里,值得看的是“AI+制造”的落地场景——工业大模型、柔性制造、智能终端,已写进《关于加快推进科技兴商的意见》的18条举措。
五消费在分化,不在消失
大消费这条线,10月给出的信号比宏观数据更清楚:总量平淡,结构剧烈分化。
先看底部。白酒出现久违的企稳信号:飞天散瓶批价稳在1700元、连续8个月未破,主流单品价格环比持平,动销降幅收窄至10%左右,渠道库存去化10%—20%,300元以下与700元以上价格带已现正增长。板块估值处于近10年13.5%的分位。机构判断行业正从“总量萎缩”转向“缩量集中”——头部酒企股息率超过4%,“大鱼吃大鱼”的整合周期开始。
再看增量。国庆假期(税务总局增值税发票口径):旅游游览和娱乐服务收入同比增长23.6%,餐饮增长9%,家用电器增长40.1%,通讯器材增长119.8%。9月社零同比1.1%,比上月扩大0.7个百分点,粮油食品、饮料、烟酒类增速扩大,服装鞋帽转正。
还有一条容易被忽略的:9月进口首破2万亿元,增速连续7个月超20%。消费重心正从“有没有”转向“好不好”。
车市是最典型的分化样本:9月乘用车零售125.8万辆、同比下降29%,同期新能源零售渗透率升至65.7%、厂商批发渗透率站上70%,双双创同期新高。总量在跌,结构在升。
对消费类企业,这意味着四季度不是“等复苏”的窗口,而是“抢份额”的窗口。缩量市场里的增长只有两个来源:从对手手里拿,从品类升级里拿。
六11月的五个可验证观察点
我们不给11月下结论,只给五个到时可以对错分明的观察点。判断的价值不在于说准,而在于说清楚“什么结果意味着什么”。
第一,11月上旬的10月进出口。前三季度出口增长16.4%,是今年最稳的一条腿。若10月出口增速仍守在15%上方,说明外需韧性未破,出海仍是可靠增量;若掉到10%以下,明年的订单结构要重新评估。
第二,11月9日的10月CPI/PPI。9月PPI同比上涨5.0%、环比涨1.2%,工业品价格修复明显。10月购进价格指数回落至56.8%、出厂价格回落至51.7%,涨幅在收窄。PPI继续走扩还是见顶回落,直接决定中游制造的毛利率能不能喘一口气。
第三,11月上旬的进博会与扩大内需实施方案。发改委已明确“正在研究制定扩大内需战略实施方案、加快推动印发实施”。若月内落地且延续“场景供给”思路,政策换轨的判断被验证;若仍以补贴、消费券为主,说明路径还在旧框架里。
第四,11月内全球AI资本开支指引的兑现。10月底谷歌、微软、亚马逊、英伟达的财报与指引,是“算账”逻辑的第一份答卷:资本开支继续上调,订单能见度延续到明年;若开始收敛,硬件链要准备过紧日子。
第五,12月美联储议息前的预期演变。当前市场对12月加息的预期概率约76%。若升破80%,美元与美债利率再上台阶,出口链的汇兑损益、出海企业的海外融资成本都要提前做预案。
结换轨期,先保住现金流,再抢场景入口
把10月压缩成一句话:旧动能在退,新动能在进,政策在给入口,利率在换锚,技术在算账。
对企业的操作建议只有两条,但都不轻松。
第一条,现金流优先于规模。固投-7.2%、地产-20.6%的背景下,应收账款周期会继续拉长,任何以垫资换增长的动作都要重新算一遍回本周期。
第二条,主动卡位场景清单。136项应用场景、30家赋能中心、研发准备金与加计扣除,是这一轮政策给中小企业留的真实入口。它们不会自动找上门,需要企业自己申报、对接、被验证。
换轨期最贵的不是钱,是判断的时点。
风险提示:本文仅作商业环境分析,不构成投资建议。数据来源:国家统计局、中国人民银行、国家发改委、工信部、海关总署、税务总局及公开市场信息,数据截至2026年10月31日。
关于本文:本文为和初产业研究院原创文章内容。 由 胡世明 撰写,收录于和初产业研究院观点库。